2026年09月24日(優分析/產業數據中心報導)⸺ 力旺(3529-TWO)2026年第二季營收達10.97億元,續創單季新高,營益率站穩60.7%。比營收創高更重要的是,權利金占比首度攀升至60.8%,超越授權金的39.2%,顯示力旺正從依靠簽約收入的IP公司,轉向跟隨客戶晶圓出貨、持續收取權利金的量產型公司。
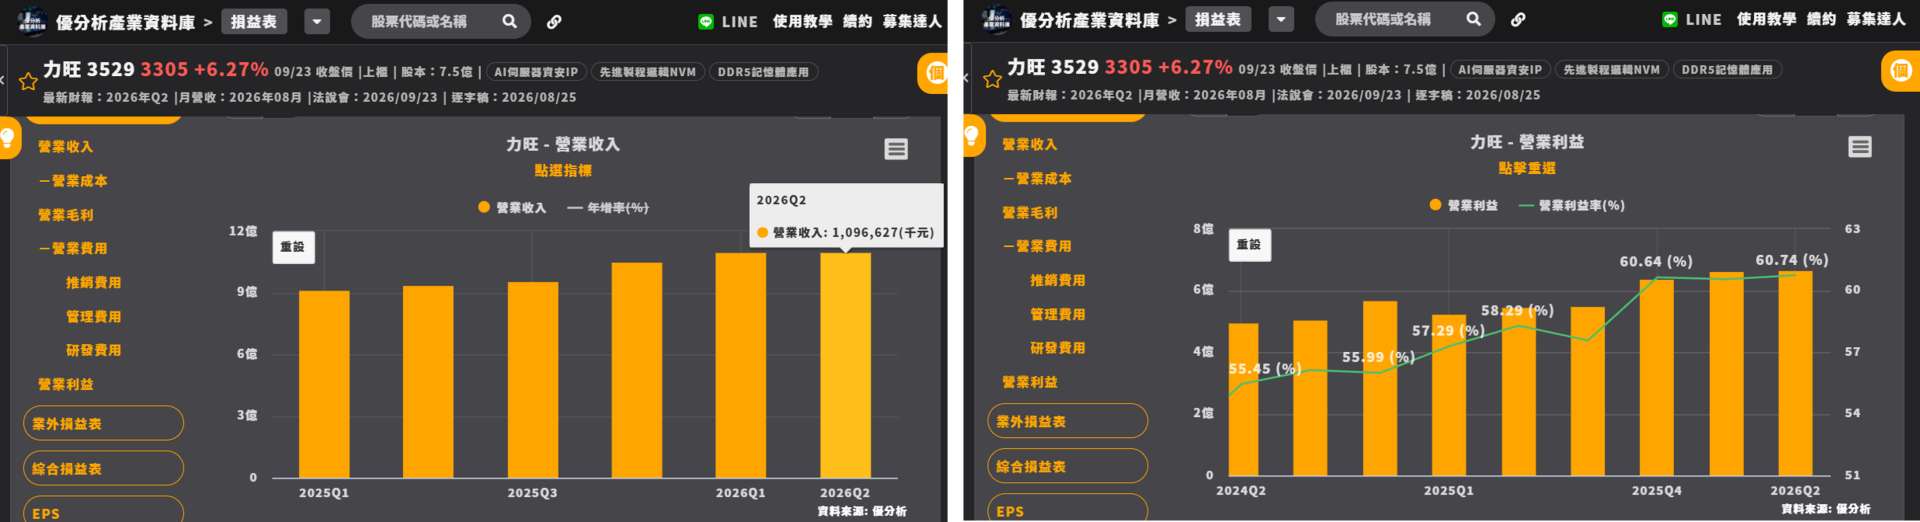 (圖片來源:優分析產業資料庫)
權利金超越授權金,獲利結構開始換軌
力旺過去的營運表現,主要取決於當年度能簽下多少授權案;如今,前期累積的設計案逐步進入量產,權利金成為主要收入來源。
其中,PUF安全IP成長最明顯。2024年第四季,PUF權利金占比還不到1%,到了2026年第二季,PUF已占整體營收10.9%,權利金年增超過13倍,累計tape-out數量也突破130個,應用涵蓋3至7奈米製程。
這代表力旺的成長來源,已經不只靠一次性的授權收入,而是隨客戶出貨量增加,持續抽取權利金。
3奈米拉高單價,AI資料中心放大需求
力旺的權利金單價會隨製程升級而提高,8吋晶圓每片約10元、28奈米約50元、7奈米約100元,到了3奈米可達300元。隨著3奈米客戶產品進入量產,即使專案數量沒有大幅增加,單一專案的價值仍可明顯提升。
在AI資料中心方面,力旺的安全IP已從單一晶片,延伸至CPU、BMC、SSD控制器及CXL Switch等多顆關鍵晶片。超過20款SSD控制器已採用PUF技術,NVIDIA Vera Rubin也成為PUFrt切入AI資料中心的重要起點,後續Rubin Ultra及Feynman世代的導入內容值得持續觀察。
權利金季減6.4%,成熟製程仍是短期煞車
不過,第二季權利金雖年增7.8%,卻較第一季減少6.4%,反映成熟製程產能利用率仍低,加上客戶進行季節性庫存調整。由於權利金通常落後晶圓生產約一季認列,成熟製程復甦速度將直接影響短期營收。
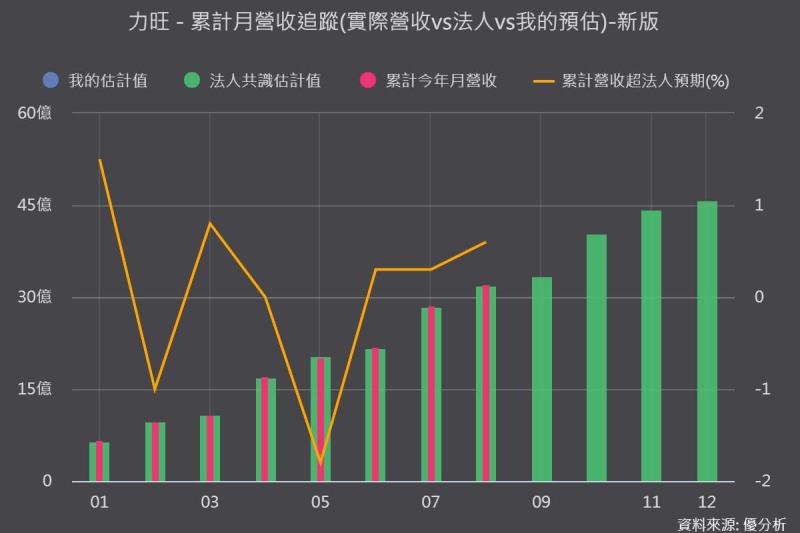
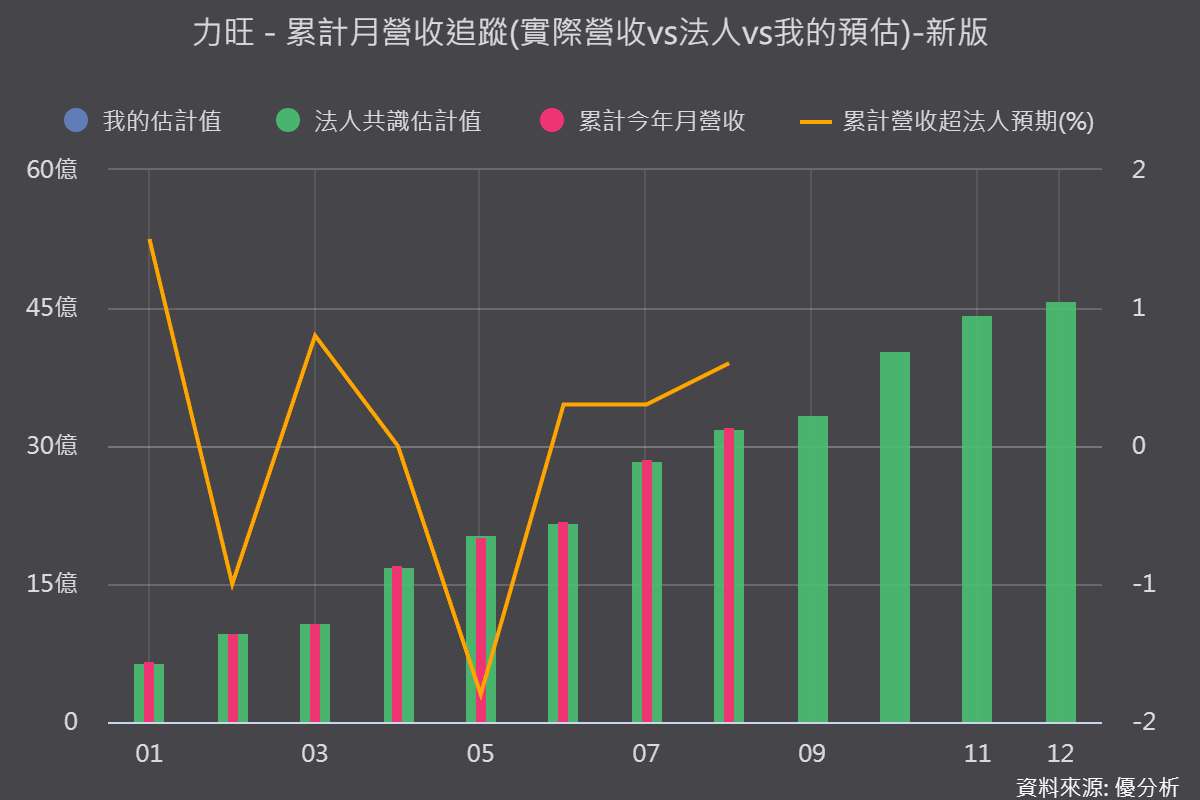
好消息是,力旺7月、8月營收分別年增24%及42.8%,前8月累計成長21.9%,已連續8個月維持年增。
展望2027年,1T NeoFlash與NeoEE將成為兩條新成長曲線。其中,NeoFlash權利金率可達5%至10%,高於傳統OTP約1.5%;NeoEE則切入DDR5 SPD Hub與PMIC。若客戶如期量產,力旺的權利金占比仍有繼續攀升的空間。
對力旺而言,下一階段的關鍵已不只是簽下多少授權案,而是有多少客戶正式量產,以及每片晶圓能帶回多少權利金。