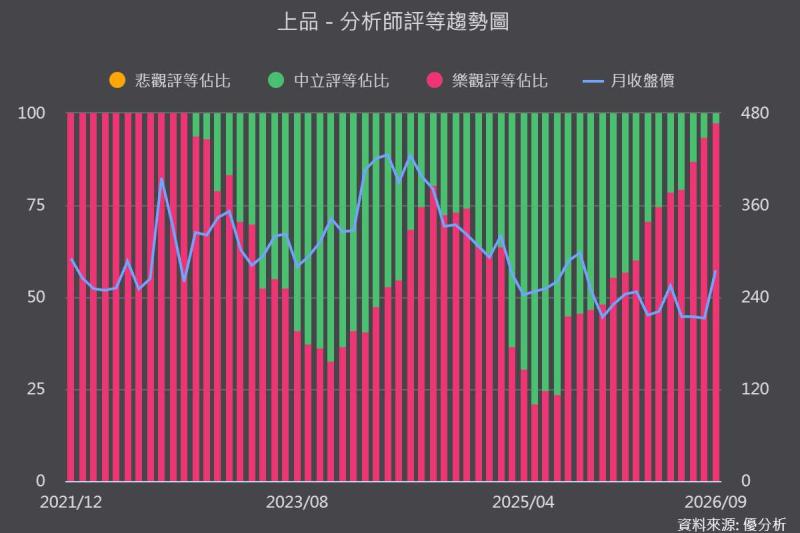
2026年09月24日(優分析/產業數據中心報導)⸺ 上品(4770-TW)在手訂單半年內從38億元翻倍至75億元以上,董事長更看好2027、2028年需求「非常旺盛」。然而,法人對2026年營收成長率僅估15%至21%,明顯低於公司提出的80%至90%成長幅度。關鍵並非訂單不足,而是新增產能仍在逐步開出,短期交付速度跟不上接單成長。
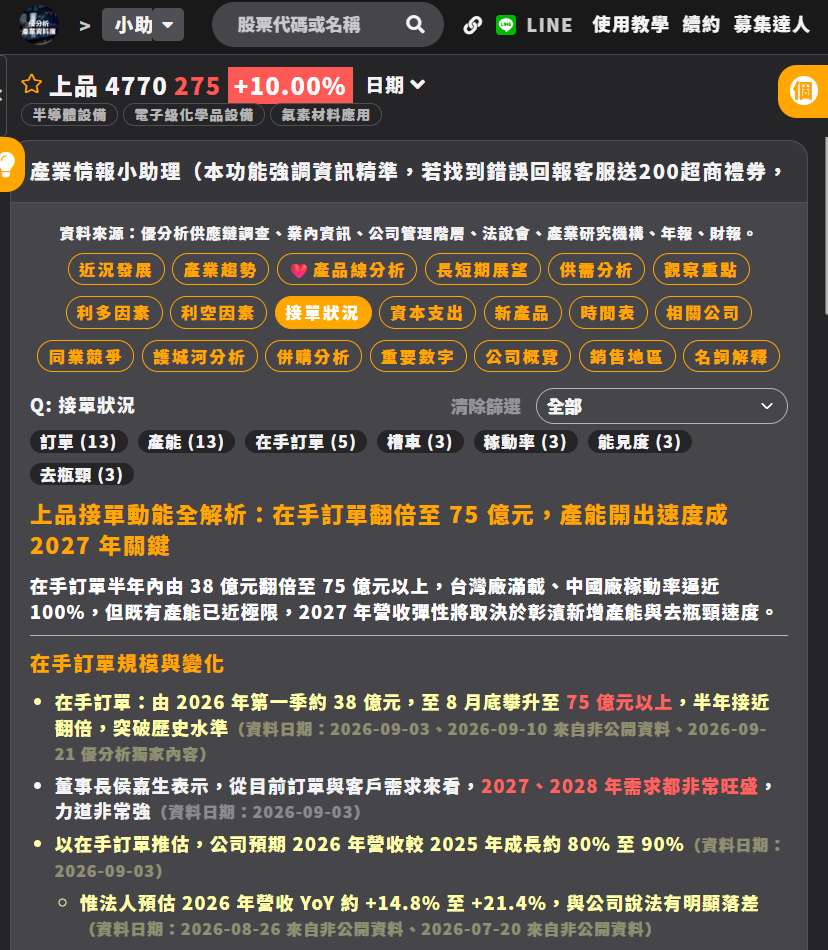 (圖片來源:優分析產業資料庫)
訂單已經到手,營收仍卡在產能
上品主要生產半導體廠使用的氟素內襯設備與化學品槽車,需求與晶圓廠擴產高度連動。隨著台積電(2330)持續擴充2奈米產能,月產能預估將從2025年的1.5萬片,提高至2026年的6.7萬片、2027年的12.9萬片,2028年更接近18萬片,帶動相關化學品輸送及儲存設備需求。
不過,設備訂單領先營收,接到訂單後仍須經過生產、交付與驗收,才能正式認列。因此,即使在手訂單快速增加,也不代表能在同一年全部轉為營收。
彰濱新產能7月才投產,效益主要落在2027年
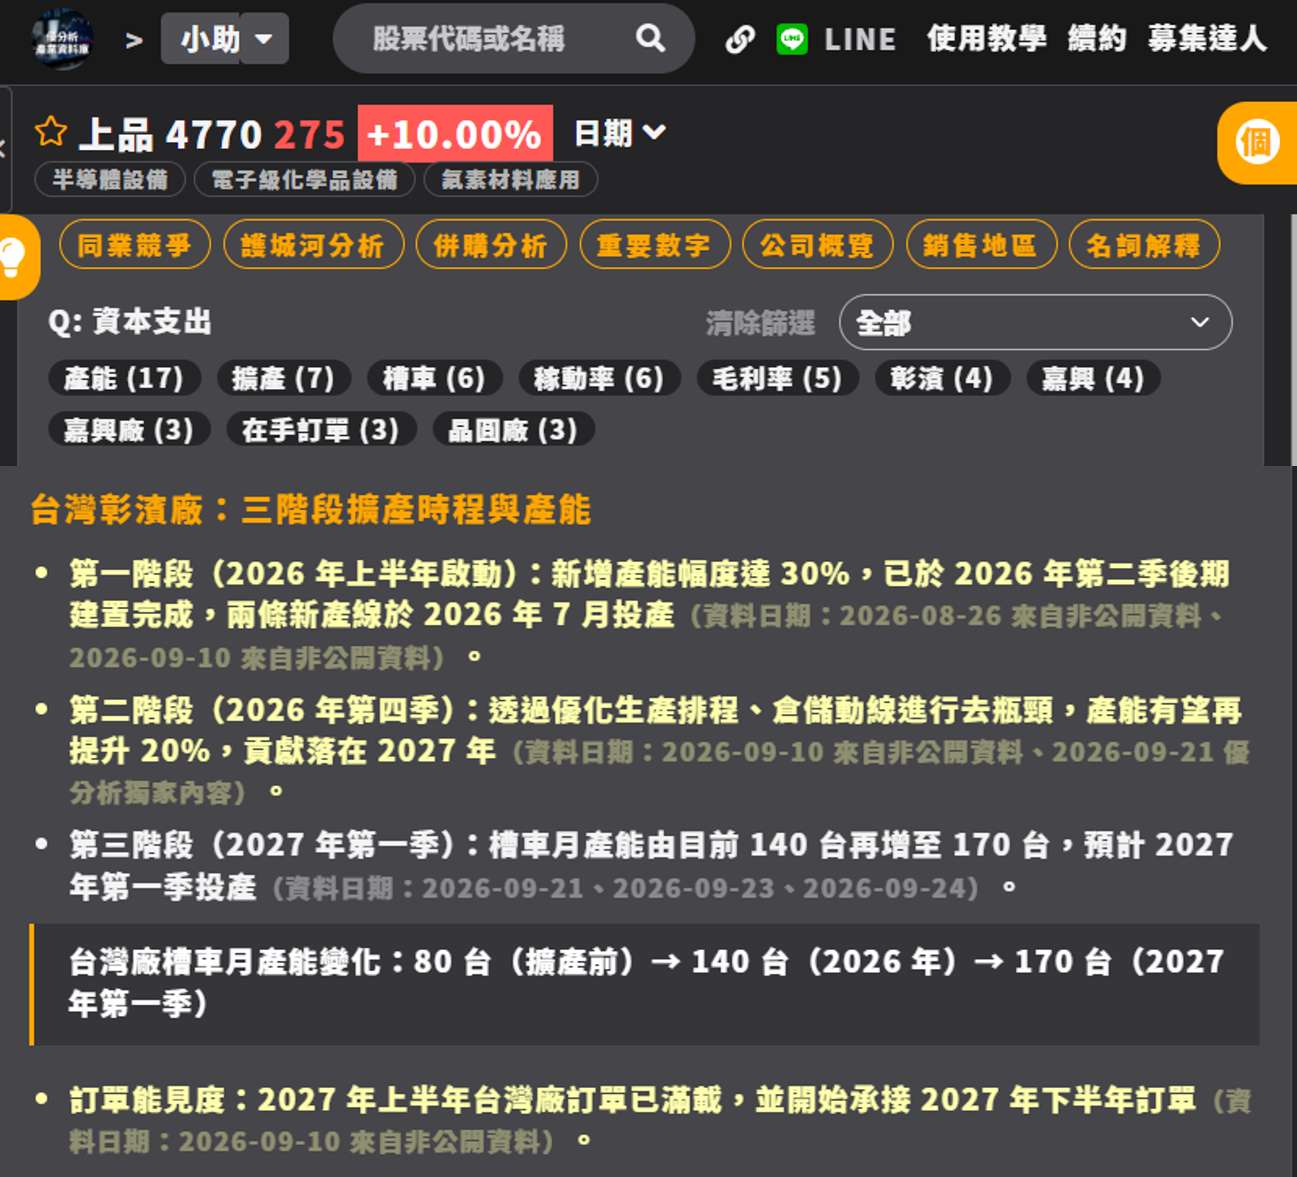
上品彰濱廠新增兩條產線,2026年7月才正式投產,整體產能增加約30%;第四季還將透過排程與倉儲動線調整,再釋放約20%的生產空間,但完整效益預計要到2027年才會顯現。
 (圖片來源:優分析產業資料庫)
槽車月產能也由80台提高至140台,預計2027年第一季進一步增加至170台。換句話說,上品目前不是沒有訂單,而是產能擴充與去瓶頸仍需要時間,這也是法人對2026年營收預估相對保守的主要原因。
毛利率走出谷底,中國競爭仍是變數
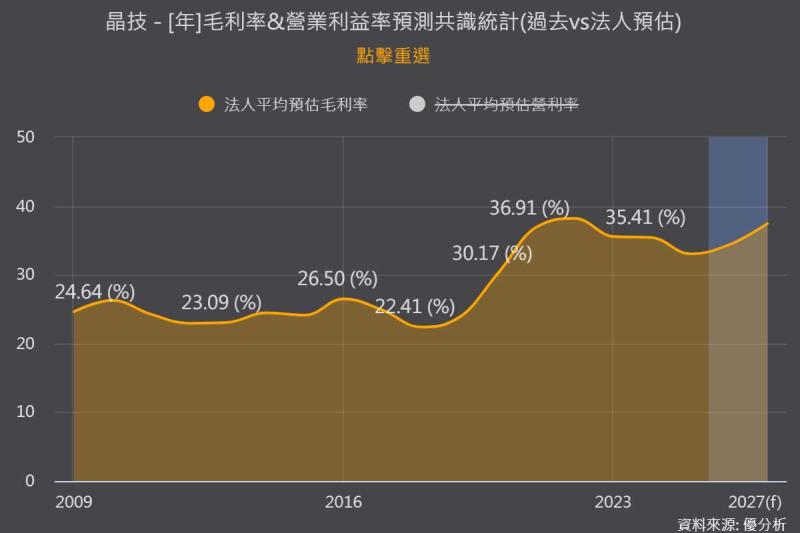
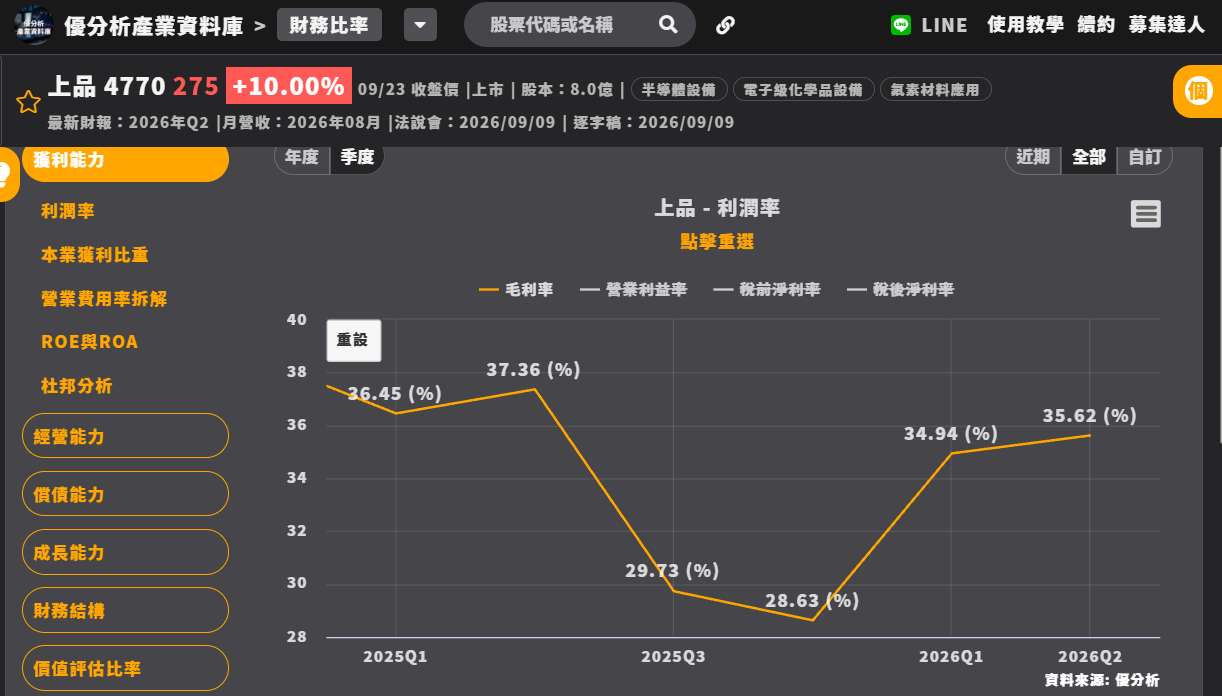
上品毛利率已從2025年第四季的28.6%,回升至2026年第二季的35.62%,主要受惠中國嘉興廠稼動率提高至95%至100%。公司並將2027至2028年的毛利率目標放在40%。
 (圖片來源:優分析產業資料庫)
不過,中國市場毛利率仍較台灣低3至4個百分點,同業削價競爭也尚未消失,可能限制毛利率改善幅度。
除了既有槽車與內襯設備,上品也在布局射出成型接頭、離型膜、PTFE基板材料,以及應用於薄膜蒸餾與貴金屬回收的微孔膜產品。目前新產品貢獻仍小,但未來若通過驗證並放量,可望成為第二條成長曲線。
整體來看,75億元在手訂單已替未來營運提供能見度,但真正的爆發期可能落在2027年。接下來觀察重點,將是彰濱新產能滿載速度、美國化學品廠的貢獻時程,以及中國價格競爭是否壓縮毛利率。