勤誠客戶對話層級躍升,機櫃業務啟動評價重估
根據《優分析產業資料庫》資料顯示,勤誠(8210-TW)2026年機櫃營收占比預計將從過去的5%~10%提升至10%~15%。這項變化不單是產品線的延伸,更代表勤誠與一線CSP的對話層級,已從過去單純的硬體零組件採購,提升至資料中心整體基礎設施的規劃等級。
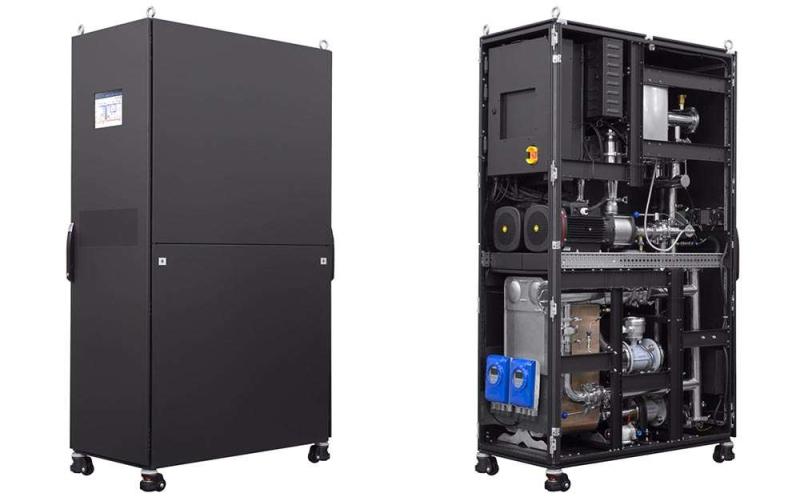
勤誠目前已取得RVL認證,並成功接獲2家一線CSP客戶的CDU水冷機櫃專案,預計於2026年下半年陸續出貨。其機櫃解決方案涵蓋降噪櫃、IT機櫃、CDU櫃、電源櫃與網通櫃,等同包辦伺服器周邊的基礎架構。隨著產品單價(ASP)顯著提升,勤誠在競合策略上的對手,也逐步從傳統機殼同業延伸至系統整合商。
7、8月營收回檔屬短期長短料,非需求本質改變
市場先前對勤誠7月營收月減23.94%、8月微減0.21%表現感到擔憂。然而從供應鏈實際狀況來看,回檔主因源於客戶端記憶體與CPU關鍵料件供應不均,所造成的長短料問題,疊加船期物流延宕,導致發貨倉(hub)認列時程遞延。
公司表示,客戶hub倉庫存已於9月逐步消化完畢,拉貨力道預計於9月下旬開始回溫。市場焦點已轉向第四季,隨著ASIC新案放量與水冷機櫃出貨,第四季可望成為全年營收高峰。
ASIC市占率跳升與毛利率的矛盾
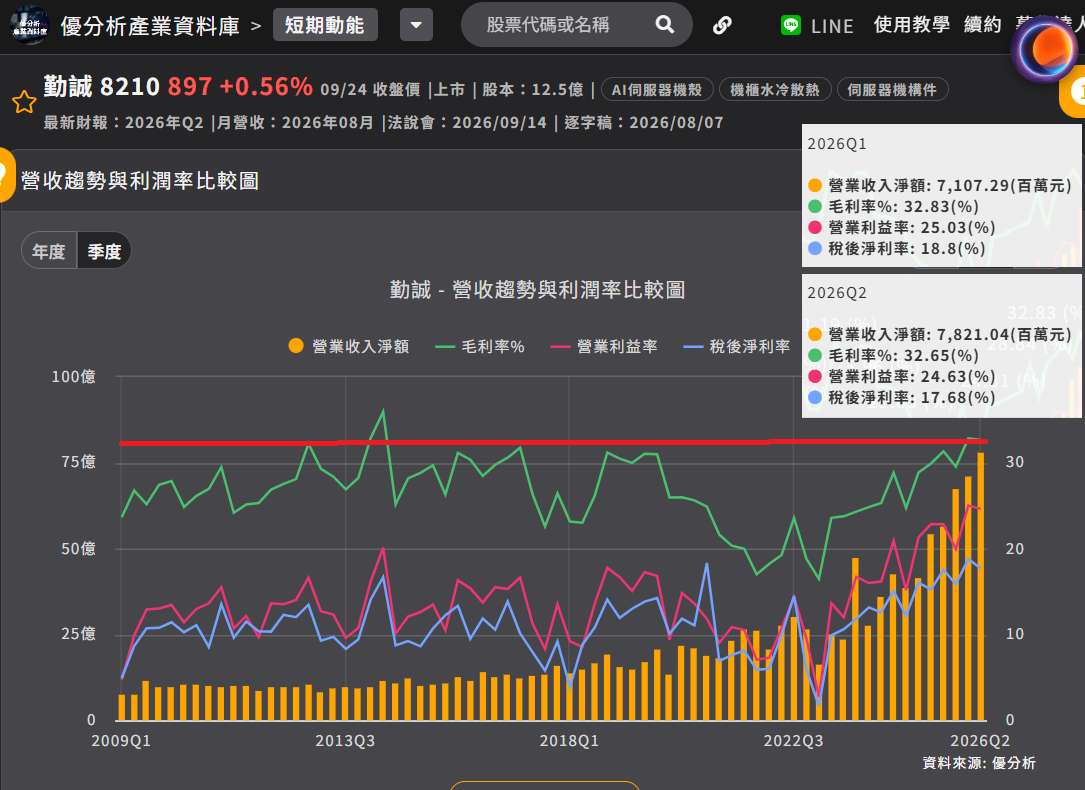
除了機櫃業務外,ASIC機殼專案是支撐獲利能力的核心動力。勤誠在美系大客戶ASIC專案的供貨市占率,已從早期的10%大幅提升至30%以上。由於高功率ASIC客製化程度高且採純機構件出貨,帶動勤誠毛利率從2024年的26.2%,一路走揚至2026年上半年的32.83%高檔。
然而,市場法人評估勤誠毛利率高點可能落在2026年,後續將進入「高檔震盪」階段,主要受兩大因素影響:
-
產品組合稀釋效果:機櫃產品毛利率普遍低於高階AI機殼,隨著機櫃營收占比拉高,對整體毛利率產生一定稀釋作用。
-
海外新廠初期費用:馬來西亞、越南及美國達拉斯等新廠陸續建置,產能爬坡期的高額折舊與學習曲線,將暫時壓抑毛利率進一步衝高。
幸運的是,勤誠並未涉足需要承擔龐大營運資金與備料風險的整櫃組裝(L11/L12),因此毛利率表現仍將優於傳統ODM系統廠,法人預估中長期毛利率可守在31%~32%水準。
(資料來源:優分析產業資料庫)
2027年三大關鍵動能:Vera Rubin、機櫃與海外產能
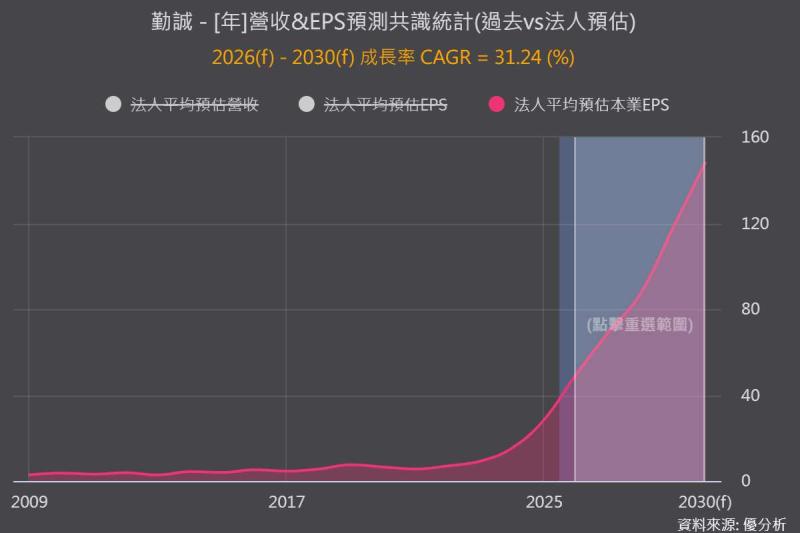
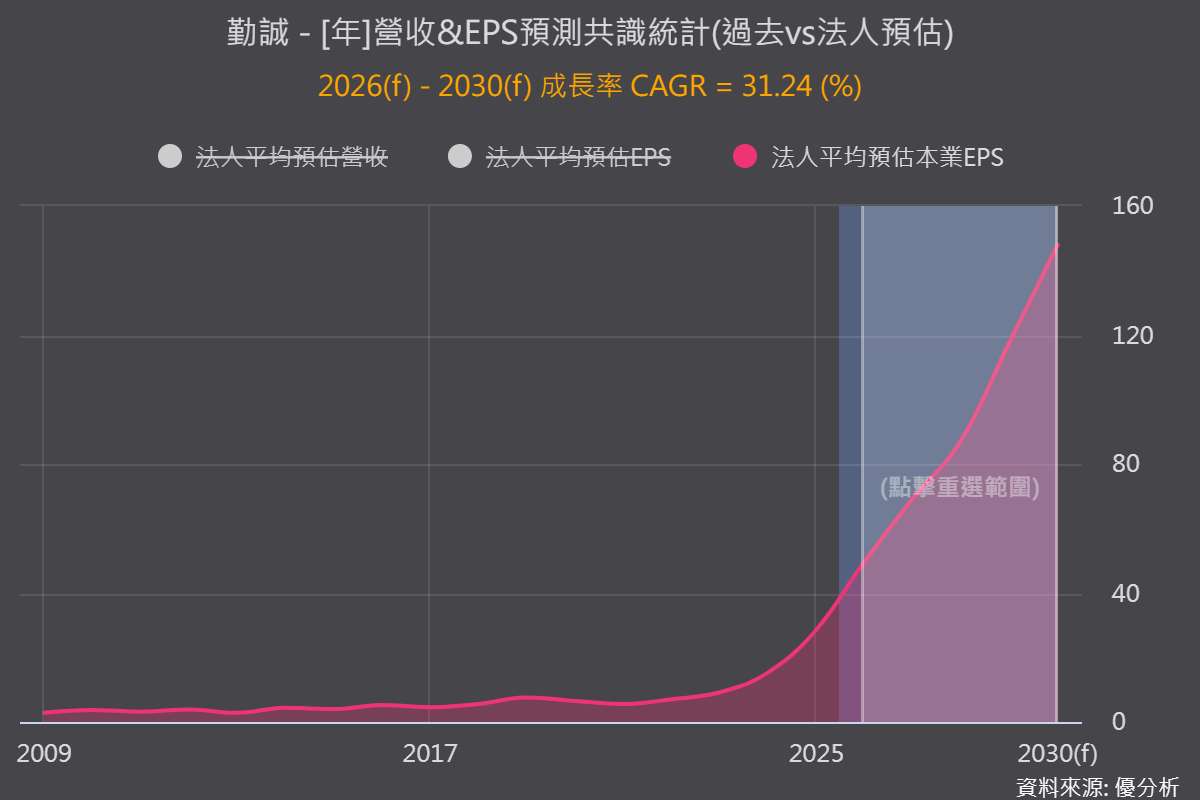
展望中長期成長,法人預估勤誠2026年全年營收年增率可達48%~52%,2027年仍有續增37%的動能,重點觀察將圍繞三大核心:
-
Vera Rubin新平台接棒:次世代AI平台預計於2026年第四季進入量產,2027年將迎來完整貢獻年。
-
機櫃占比突破20%:若2027年機櫃營收占比跨越20%門檻,勤誠將具備更完整的系統級軟硬整合形象,有利於市場給予更高的本益比評價。
-
海外在地化產能部署:越南廠預計於2027年上半年量產,主攻機櫃產品;而美國達拉斯廠則定於2027年第三季啟用,這是勤誠首度在美設廠,對於深化與北美CSP客戶的合作具有戰略意義。
投資人後續應持續追蹤三項關鍵指標:「機櫃營收占比的季度提升速度」、「毛利率能否穩定守住31%關卡」,以及「ASIC與次世代平台專案的出貨放量節奏」,作為驗證轉型效益的依據。