2026年09月24日(優分析/產業數據中心報導)⸺ 日月光投控(3711-TW)今年3月以來月營收持續墊高,8月營收822.47億元,年增率45.65%,單月營收首破800億。累計前8月營收5207.57億元,累計年增27.97%。
根據優分析產業資料庫觀察,近(23)日有兩家法人更新日月光投控(3711-TW)EPS預估,2027年EPS分別上看24.72元與31.99元,其中一家法人更將預估由7月底的20.71元調升至24.72元,增幅約19%,顯示市場對公司明年獲利成長的期待持續升溫。
不過,在高階封裝與測試需求強勁之下,公司短期也逐漸受到設備安裝及廠房擴建速度限制。
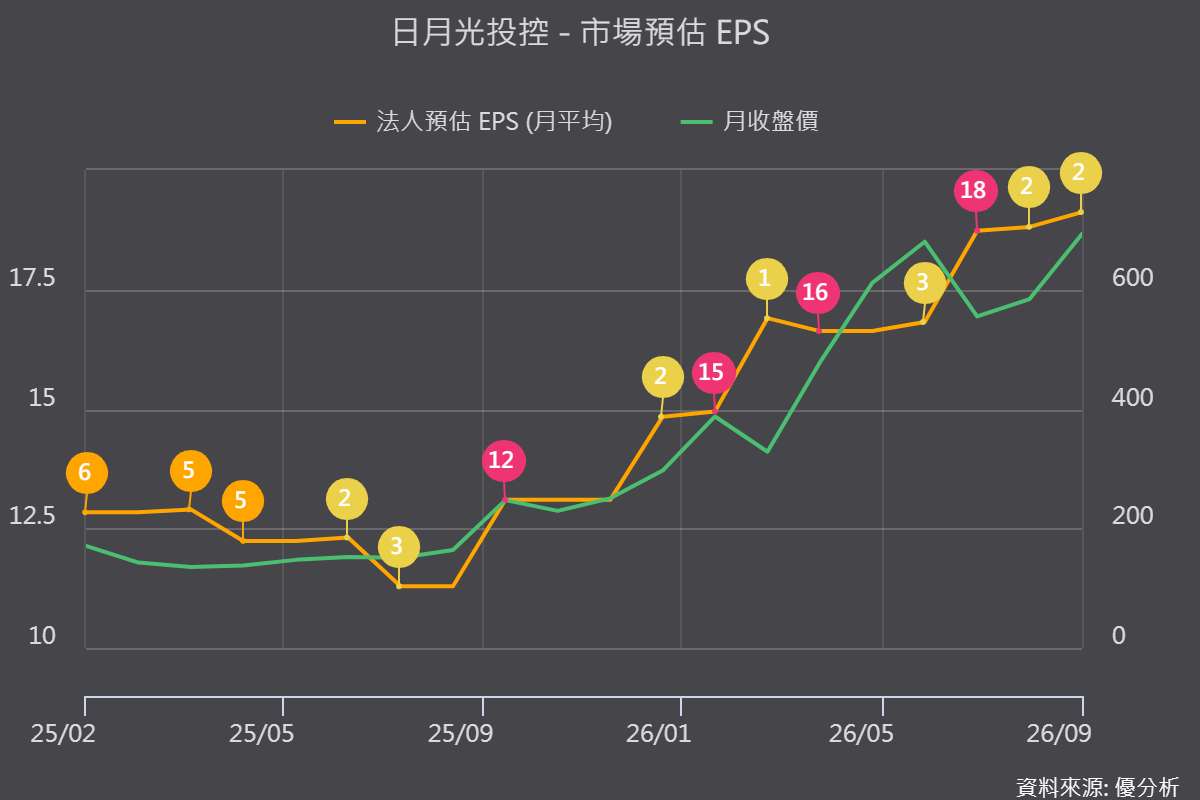
日月光投控法人預估。(圖片來源:優分析產業資料庫)
高階產能接近滿載,2027年成長取決於擴產執行力
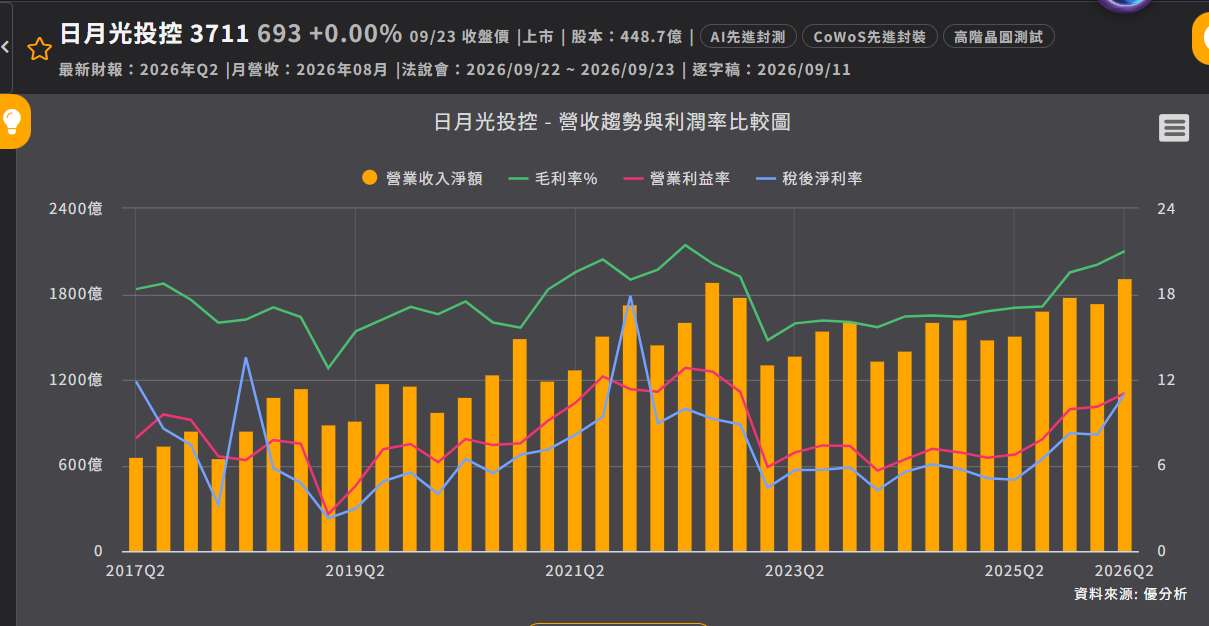
日月光投控(3711-TW)第二季封裝測試材料業務(ATM)營收達1,261億元,季增12%、年增36%,創下單季新高;ATM毛利率升至27.3%,季增1.3個百分點、年增5.4個百分點,主要受投片量增加、營運槓桿放大及LEAP營收占比提高帶動。
目前ATM混合產能利用率約80%至85%,除了仍在導入服務的新設備外,多數產能已接近滿載,晶圓測試及最終測試同樣吃緊。公司坦言,近期增量成長能力已受到資本設備安裝及廠房建設速度限制,現階段主要問題並非需求不足,而是新增產能能否如期開出。
公司預期,2026年ATM業務營收將成長35%,其中一般業務成長率也由原先預估的13%,上調至20%;第三季ATM營收則預估季增11%至13%,毛利率可望由第二季的27.3%進一步提高至28%至29%。
另一項成長動能來自LEAP先進封裝服務,2026年LEAP營收進度已超前原先35億美元目標,公司預估全年還可再增加數億美元,並設定2027年營收較今年翻倍。管理層表示,目前對客戶需求及正在建置的產能已有清楚能見度,真正的不確定性在於廠房、設備與良率能否按照時程落地。
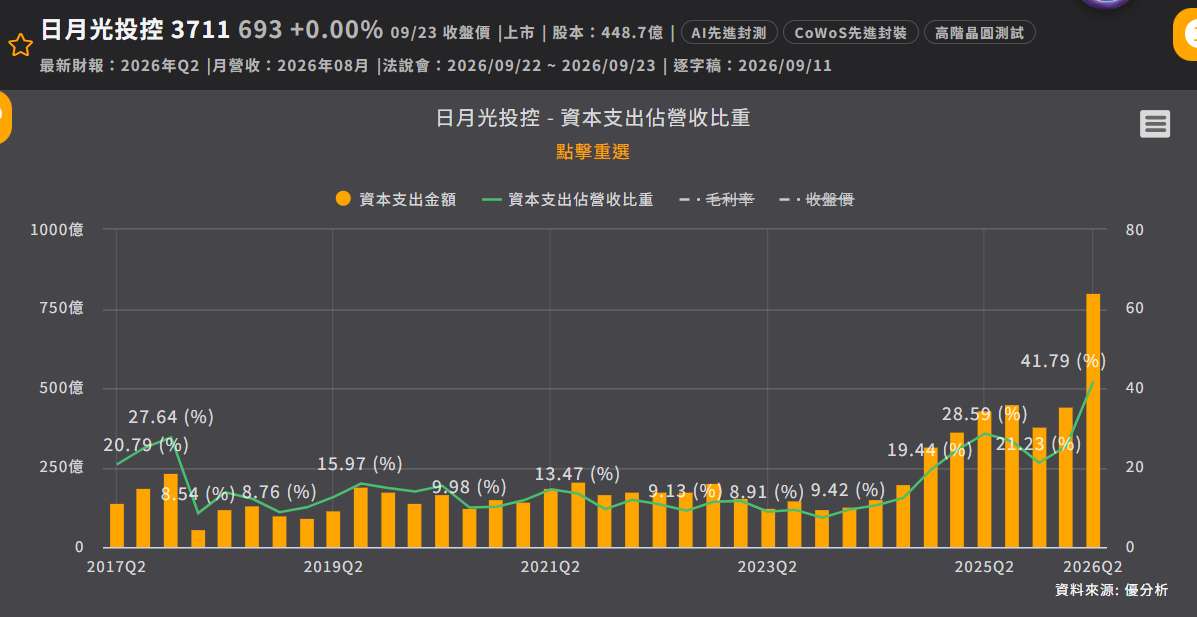
資本支出上修至105億美元,負現金流可能持續
為因應LEAP、主流先進封裝及測試需求,日月光投控(3711-TW)將2026年資本支出再增加20億美元,全年規模提高至約105億美元,其中40億美元投入新廠房與基礎設施、65億美元用於生產設備。
設備支出中,約56%投入組裝、40%投入測試,其餘用於EMS及材料業務;約70%的設備資本支出則用於領先技術,顯示這波投資重心仍以高階封裝與測試為主。
公司目前同步推進13個綠地新建專案及8個棕地改造專案,現有建設計畫預計可支應至2028年,部分產能可延伸至2029年。不過,同時執行超過20項廠房工程,也使施工、設備安裝及量產時程成為下一階段最大的執行挑戰。
日月光投控(3711-TW)9月11日經董事會通過,向關聯企業牧德(3563-TW)採購AOI、AVI等檢測設備,過去一年及未來累計未稅交易金額為3.34億元。相較105億美元的全年資本支出,這筆交易金額雖不占比不大,但仍是公司補充檢測與自動化設備、推動擴產計畫落地的其中一環。
因此,法人上修2027年EPS預估後,真正需要追蹤的不是單筆設備採購金額,而是LEAP營收能否如期翻倍、新增設備能否轉化為有效產能,以及ATM毛利率能否站穩30%以上。另一方面,公司坦言沉重資本支出可能延續至2027年,負現金流也將持續一段時間;獲利成長能否超越折舊、融資與擴產成本,將決定目前較樂觀的法人預估能否兌現。