2026年09月29日(優分析/產業數據中心報導)⸺ AI伺服器大量採用高頻寬記憶體(HBM),正在改變全球DRAM產能配置。三星電子(005930-KR)最新表示,HBM預計到2027年將占全球DRAM晶圓產能接近30%,高於目前約20%。由於HBM與一般DRAM使用相同的晶圓產能,HBM持續擴產,也意味留給一般DRAM的產能空間進一步縮小。
三星電子執行副總裁Kim Taewoo指出,HBM與標準DRAM會競爭相同的晶圓產能,因此當記憶體廠增加HBM產出時,可能限制一般DRAM供給。
HBM每bit(位元)消耗的晶圓面積約為普通DRAM的3倍;三星、SK海力士和美光都已經將成熟製程產能重新分配給HBM和DDR5以提升利潤率。
目前記憶體庫存也已降至偏低水位。截至第三季,記憶體庫存已降至不到10天。KB Securities分析師認為,這樣的庫存水準可能讓市場更容易受到新的供需變化影響。在AI基礎設施需求持續增加之下,DDR5與企業級SSD都是後續需要觀察的市場。
2027年的產能競爭可能更加明顯。由於新一代HBM4需要占用更多既有的生產資源,當三星電子、SK海力士進一步增加HBM4產出,可能需要從既有DRAM產線騰出更多產能。
目前三大記憶體廠的HBM4都已陸續進入量產階段。SK海力士於2025年第四季率先量產,三星電子在2026年第一季跟進,美光Micron Technology(MU-US)也在2026年第二季進入量產,代表HBM4已從送樣、驗證走向實際產能爬坡,開始占用更多DRAM生產資源。因此,三星預估2027年HBM將占全球DRAM晶圓產能近30%,應已反映HBM4進入量產後的產能需求。
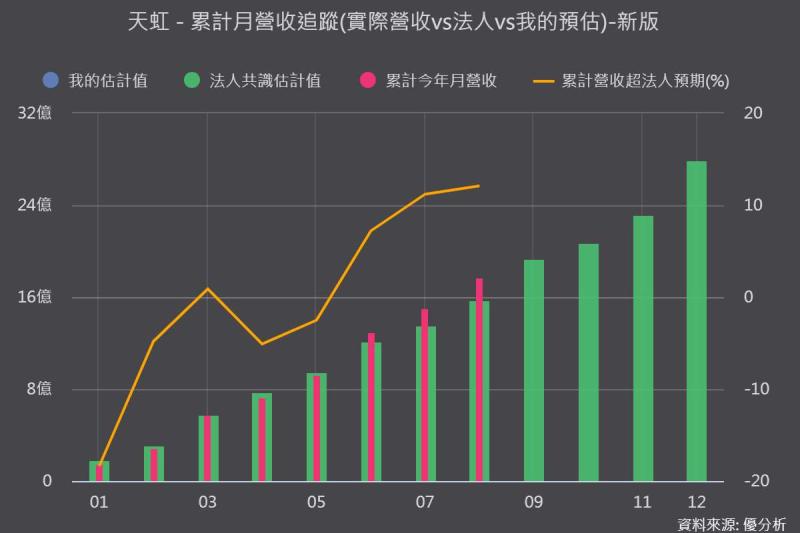
對南亞科(2408-TW)、華邦電(2344-TW)等仍以一般DRAM為主的廠商而言,HBM需求成長雖然不會直接貢獻營收,卻能在這段期間受惠於產能排擠,使一般DRAM供需更加吃緊。
更值得注意的是,這兩家公司真正大規模的新產能,還趕不上2026~2027年的供需缺口。
南亞科5A新廠進度相對較快,2027年第一季開始裝機、下半年開始投片,但管理層預估真正進入產能爬坡要到2028年。5A全期規劃最大月產能4.5萬片,預計2028年月產能先達3萬片,2029年再提高至3.59萬片。換句話說,2027年即使開始投片,真正能大量增加市場供給的時間仍偏向2028年。
華邦電的新產能則更晚。高雄Module B預計2027年1月動工,2029年初才開始裝機,年中進入試產,第四季量產,主要產出貢獻要等到2030年。
不過,中國長鑫存儲(CXMT)的擴產速度明顯加快,成為2027年傳統DRAM供需變化的主要變數。
相較南亞科5A要到2028年才明顯放量、華邦電Module B更要等到2029年底量產,長鑫存儲目前的DRAM月產能已由2024年第一季約14萬片,提高至2026年第一季約29萬片,2026年底規劃進一步朝35萬片推進,已逐漸接近美光的產能規模。
比較值得注意的是,長鑫增加的主要是一般DRAM產能,因此與三星、SK海力士、美光把更多晶圓轉向HBM形成反方向的供給力量。
除了擴充晶圓產能,長鑫第五代DRAM技術平台已在2026年進入量產,透過製程微縮,同一片晶圓可生產的DRAM晶片數量較上一代增加至少50%。也就是說,長鑫增加一般DRAM供給不只靠蓋新廠,製程升級也可能同步提高既有晶圓產能的bit產出。
長期來看,長鑫規劃2028年月產能進一步朝50萬片發展。不過,對這一輪記憶體循環而言,真正需要觀察的是2027年這些新增產能最後會分配到哪裡。
長鑫目前除了持續擴充一般DRAM,也已開始布局HBM。若2027年新增產能主要用於DDR5、LPDDR5X等一般DRAM,就有機會增加市場供給;但如果更多產能轉向HBM,能夠補充一般DRAM的供給就會低於原先預期。
因此,長鑫2027年的產能配置會成為DRAM供需的一大變數。除了看月產能增加多少,更要看全球新增產能有多少真正轉化為一般DRAM的有效供給,這將直接影響2027年的DRAM供需與價格走勢。