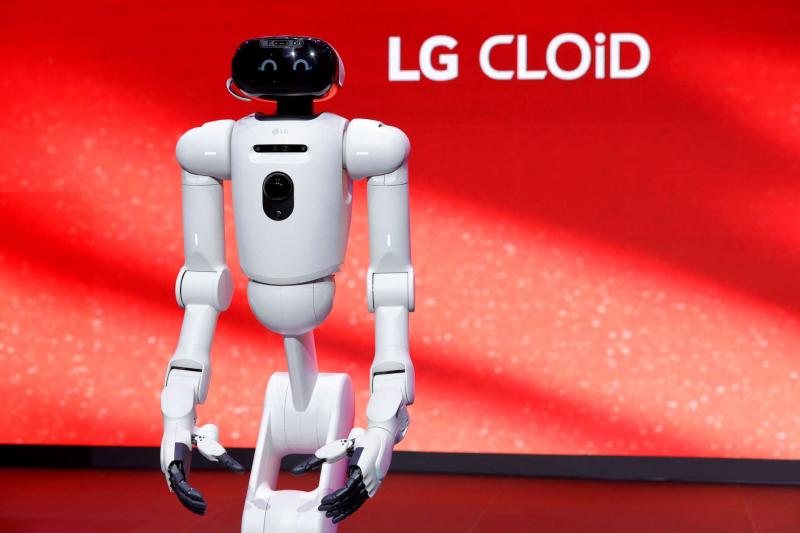
2026年09月29日(優分析/產業數據中心報導)⸺ 輝達推出DSX Ready資格認證計畫,針對AI工廠使用的電力、冷卻及能源設備建立共同規格,其中首波通過資格的冷卻液分配單元(CDU)業者僅有LG Electronics、LiquidStack及Vertiv,名單中未見台灣散熱雙雄奇鋐(3017-TW)與雙鴻(3324-TW),引發市場關注:台廠是否可能在下一波AI液冷規格競爭中落後? 答案目前不能直接下定論。
隨AI晶片功耗持續提高,伺服器散熱由氣冷轉向液冷,CDU也從周邊設備升級為控制水流、溫度與壓力的重要系統。輝達建立認證制度,代表液冷市場的競爭焦點正由單一冷板或零組件,逐步擴大至整套系統的整合與驗證能力。
DSX Ready首波名單認證的是特定CDU產品,並不是輝達所有液冷零組件供應商的完整名單,也未揭露各家業者是否已送件、正在驗證或透過客戶及合作夥伴間接供貨。
(圖片來源:優分析產業資料庫)
DSX是開放架構,CDU未入列不等於冷板與分歧管訂單消失
輝達將DSX定位為開放且模組化的AI工廠架構,涵蓋運算、電力、冷卻、網路及營運系統。除了首波通過資格的LG Electronics、LiquidStack及Vertiv三家CDU業者,整體生態系也包括Trane Technologies、Schneider Electric、Siemens及Eaton等基礎設施業者,顯示參與DSX供應鏈並不以直接取得CDU資格為限。
AI液冷系統除了CDU,還包括冷板、分歧管、快速接頭、管路、風扇及機構件,即使終端資料中心採用通過DSX Ready資格的CDU,內部零組件仍可能由不同供應商提供,奇鋐(3017-TW)與雙鴻(3324-TW)也可能透過零組件供應、液冷模組或ODM模式,參與伺服器品牌、雲端服務商及系統業者的相關專案。
因此,這份首波名單較適合解讀為「哪些完整CDU產品率先符合輝達參考設計」,不能直接據此判定奇鋐(3017-TW)與雙鴻(3324-TW)遭到抽單,或被排除在液冷供應鏈之外。兩家公司未入列,可能與產品驗證進度、合作模式或供應層級不在本次公告範圍有關,實際影響仍須等待公司進一步說明,並觀察後續客戶專案、液冷產品出貨及新一波資格名單。
需要留意的是,若雲端服務商未來將DSX Ready納入採購條件,率先取得資格的業者將更容易掌握系統設計、報價及維運服務。奇鋐(3017-TW)與雙鴻(3324-TW)即使仍能供應冷板、分歧管等零組件,也可能較難取得整套CDU方案較高的單價與系統主導權。
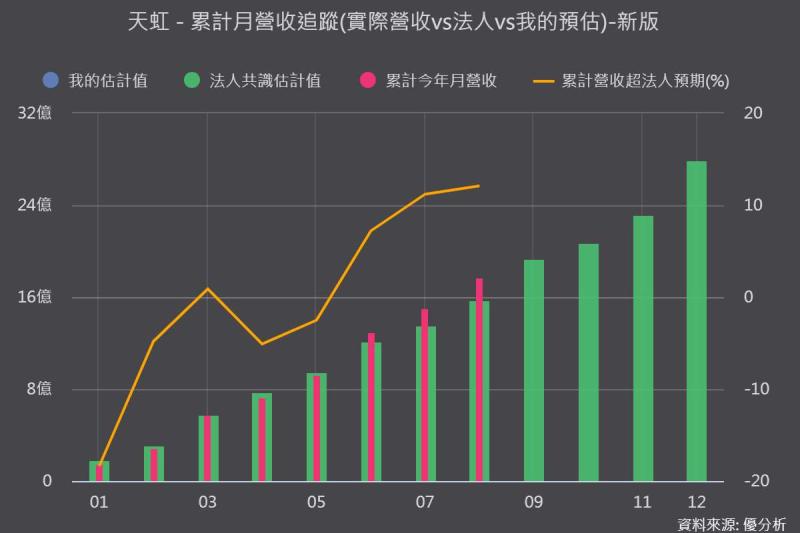
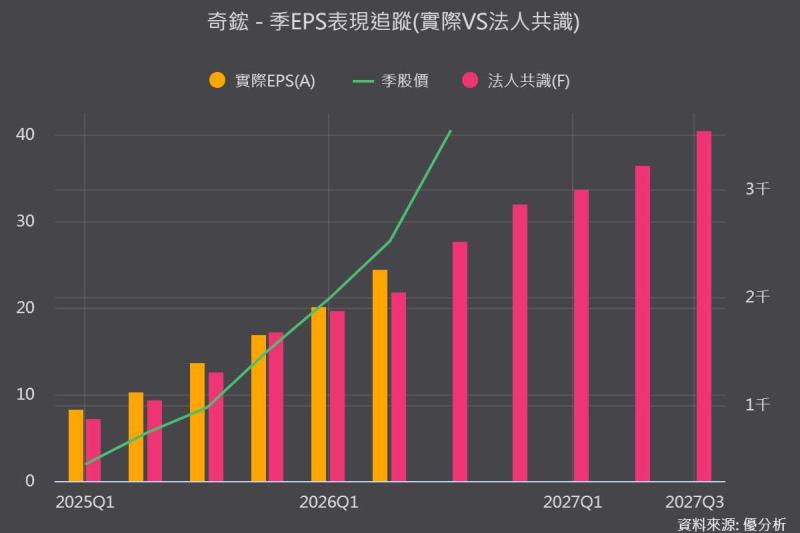
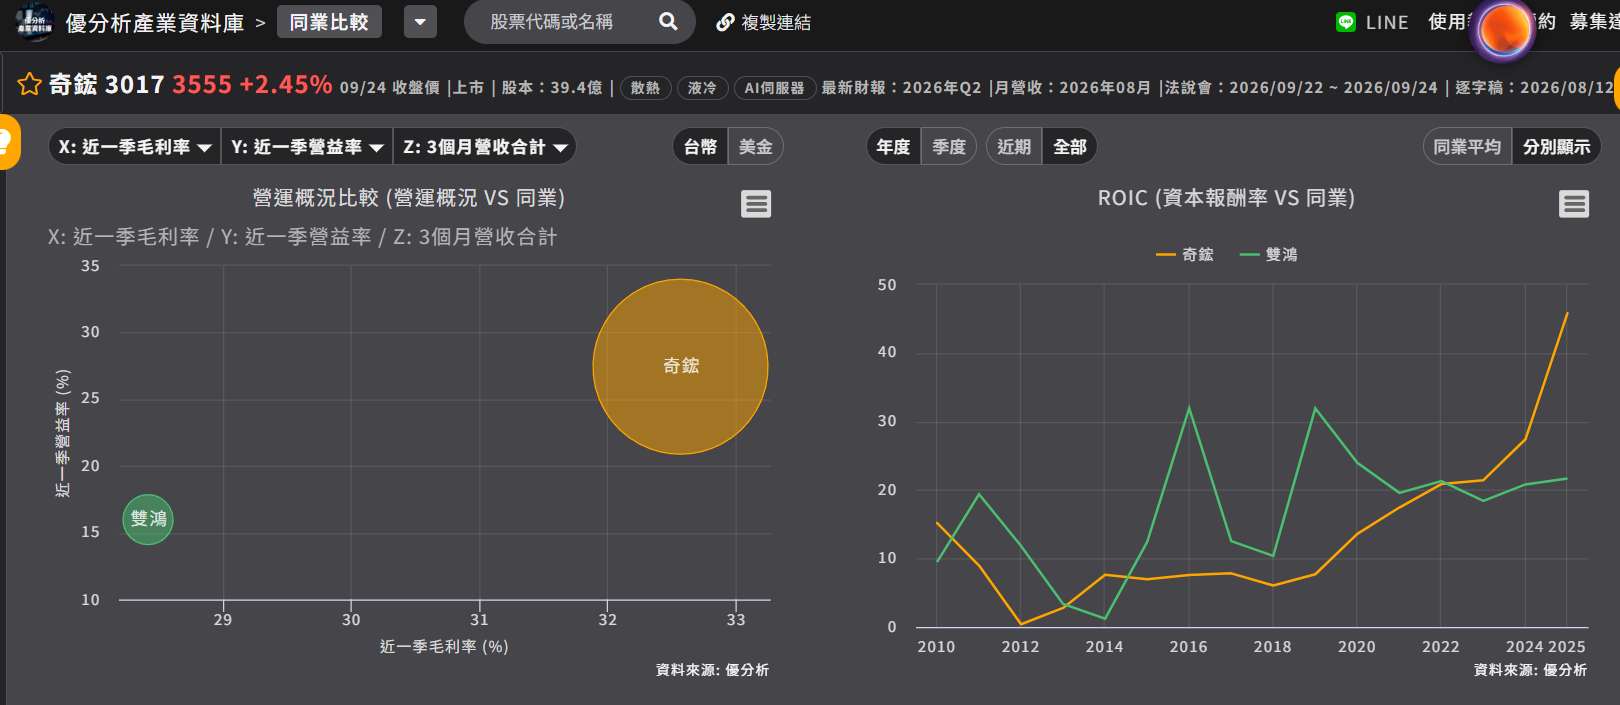
後續可觀察兩家公司是否進入下一波資格名單或與合格業者合作,以及液冷產品出貨、產能利用率與毛利率能否同步提升。若持續擴大液冷營收並維持獲利率,代表名單缺席影響有限;反之,若CDU出貨遞延或新產能稼動率偏低,才可能顯示國際系統廠的先發優勢開始影響台廠接單。
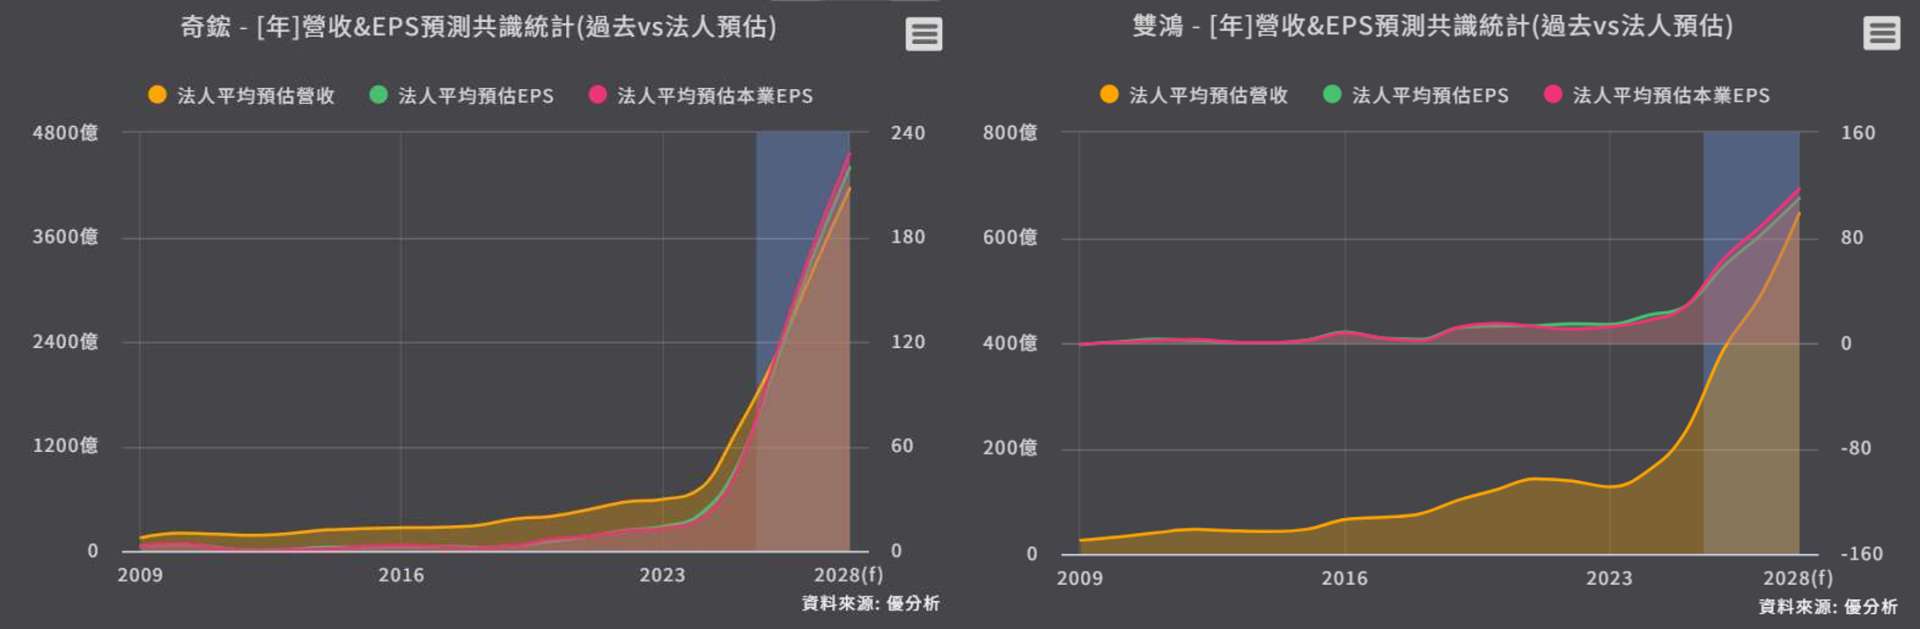
(圖片來源:優分析產業資料庫)
散熱雙雄2027年真正比的是產能利用率
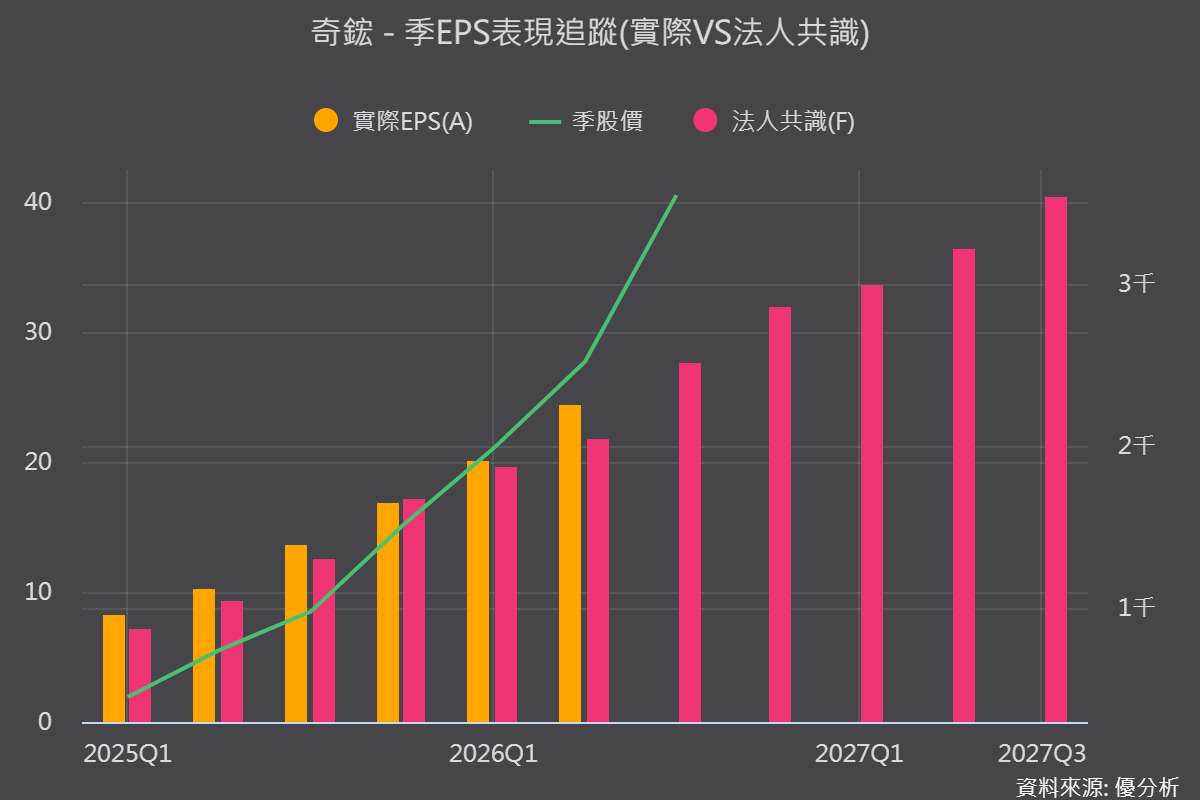
整體而言,奇鋐(3017-TW)與雙鴻(3324-TW)都在擴大液冷布局,但兩家採取的策略明顯不同。奇鋐(3017-TW)掌握公版及ASIC專案設計權,並以大規模資本支出提前準備產能;雙鴻(3324-TW)則透過泰國新廠分散生產基地,同時以均熱片、分歧管及CDU尋找差異化成長空間。
因此,2027年水冷板產能相差近4倍,反映的不只是擴產速度,更是目前客戶能見度及供應鏈地位的差異。不過,產能規模並不會直接等同獲利差距,奇鋐(3017-TW)仍須證明新增產能可以如期開出並維持稼動率;雙鴻(3324-TW)則要觀察水冷板認證能否完成、CDU出貨能否由數百台提升至2,000台,以及高單價In-Row產品占比是否提高。
換句話說,2027年散熱雙雄的勝負不只看誰擁有更多產能,而是誰能把新產能轉化為穩定訂單、提高液冷營收占比,並同步反映在毛利率與獲利成長。
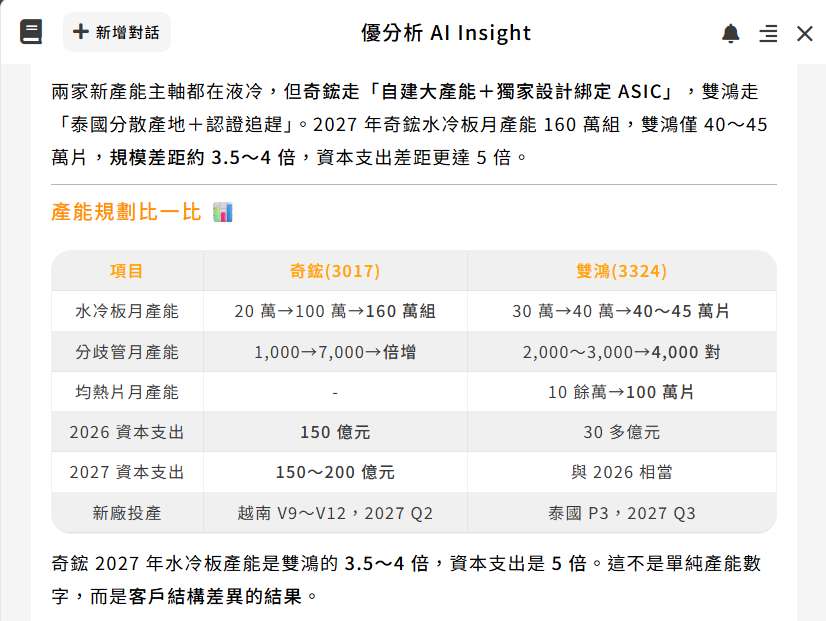
優分析產業資料庫AI Insight。(圖片來源:優分析產業資料庫)