天虹被動轉型的背後:SiC急凍逼出的第二成長曲線
天虹(6937-TW)過去以PVD設備及化合物半導體(SiC/GaN)為主。2025年受客戶資本支出大幅放緩、拉貨延遲及匯率波動影響,全年營收年減13.2%,這場急凍也成為天虹策略轉折的關鍵推力。公司今年成長動能明確轉向「先進封裝及Micro LED」,矽基前段為輔,第三代半導體則降為「觀察復甦」。
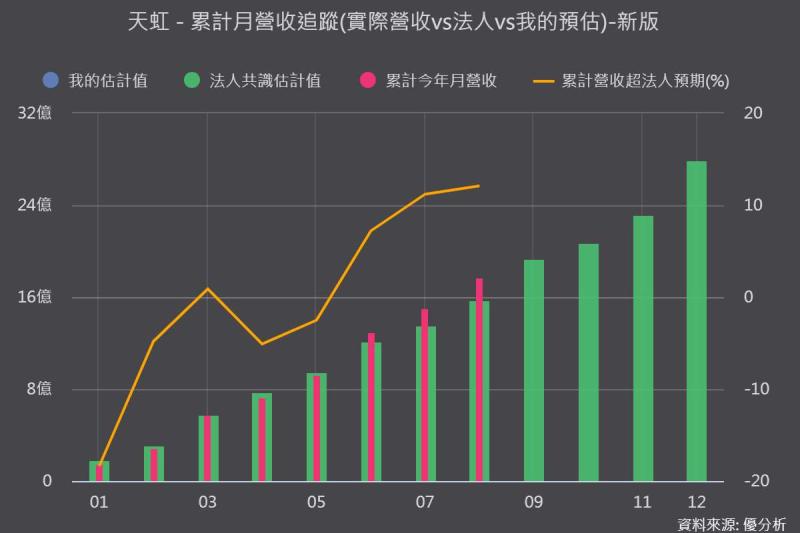
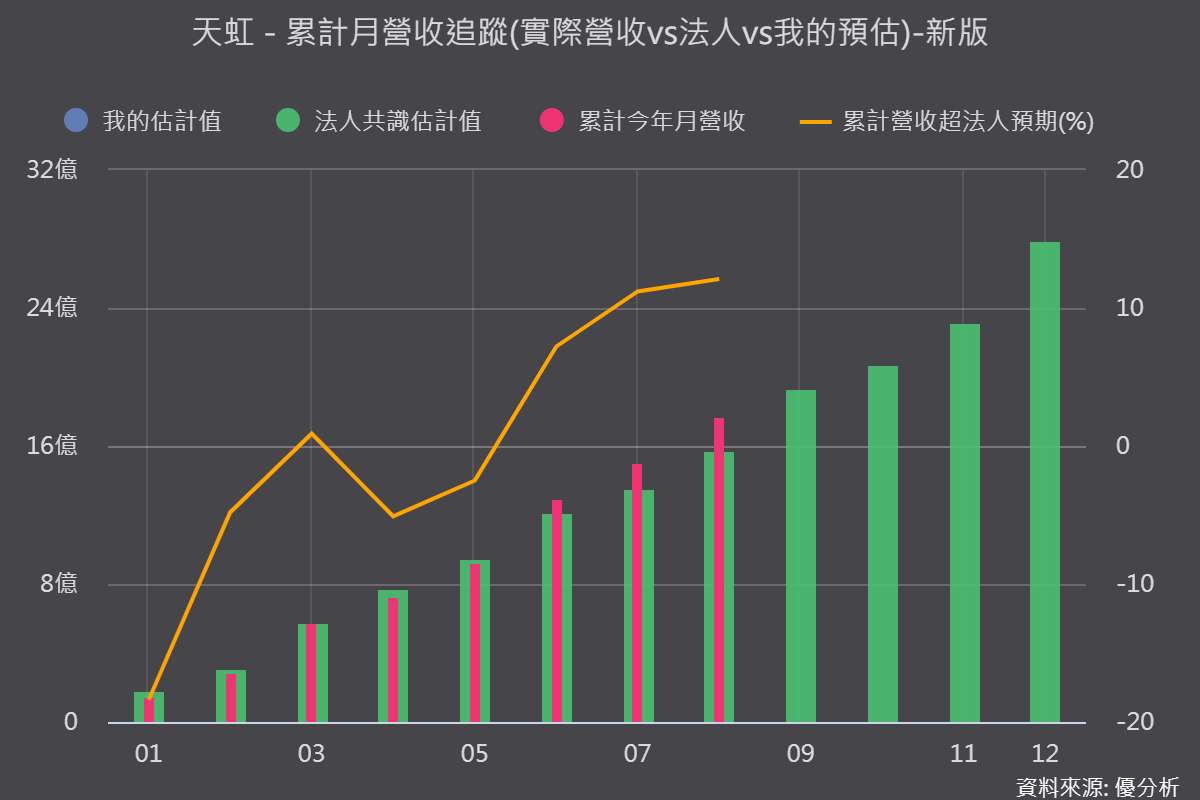
此策略調整迅速顯現在財報上,2026年上半年合併營收達13.01億元、年增33.63%,營業利益大增2.3倍,前7月累計營收15.08億元、年增36.96%,雙雙創下同期歷史新高。根據《優分析產業資料庫》資料顯示,天虹目前在手訂單能見度已清晰看至2027年第二季,展現強勁的回溫力道。
產品結構質變:ALD接棒成為高毛利關鍵
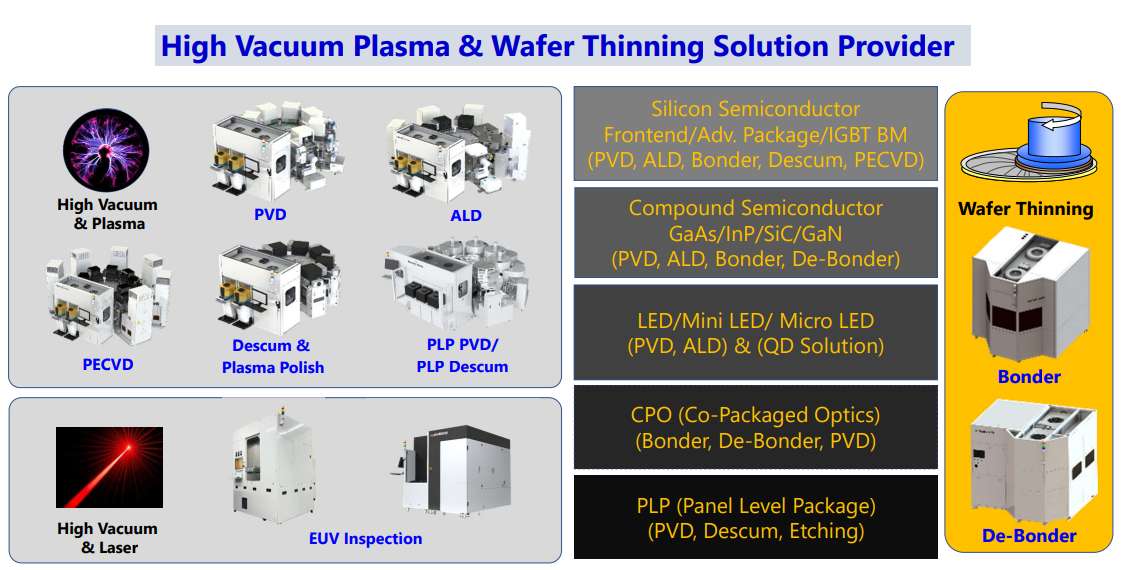
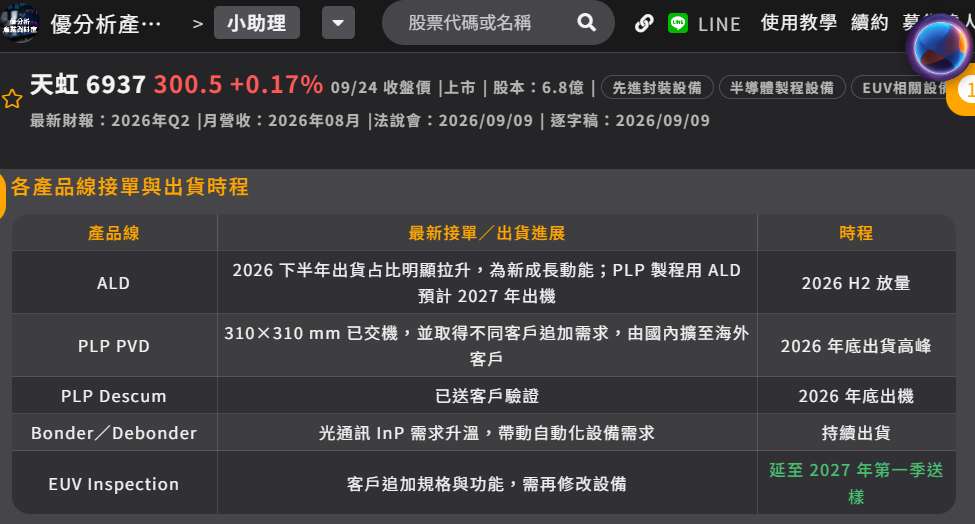
過往天虹設備營收中,PVD占比超過一半、ALD約占1/4。進入2026年下半年,雖然PVD預估仍占整體設備營收七成以上,但ALD出貨占比顯著提升,成為產品組合優化的核心動力。
ALD(原子層沉積)設備的重要性在於先進封裝製程的延伸。以面板級封裝(PLP)為例,在玻璃基板或鍍膜前進行PVD(鈦/銅)沉積前,必須先使用ALD沉積氧化鋁(Al₂O₃)或二氧化鈦(TiO₂)作為緩衝層,以改善附著力。天虹將ALD與PLP設備綁定銷售,成功在先進封裝製程平台卡位。
此外,天虹亦推出UV ALD(紫外線輔助原子層沉積)技術,利用光照降低電漿與熱效應風險,填補更微小的幾何結構,並已開發出Lumina與HyFA等機台,搶攻先進製程與Micro LED智慧眼鏡等前沿應用。
(圖片來源:天虹法說會簡報)
地緣與合作升級:台積電實驗室與PLP落地兩大訊號
天虹在先進封裝的布局邁入收割期,主要有兩大成果:
-
PLP設備產品落地:天虹自主開發的310×310mm PLP PVD設備已順利交付高雄封測廠,滿足CoPoS關鍵製程需求,且零組件本土自製率高達90%。2026年底前規劃交付第二至第四台設備,第五台預計於2027年第一季出貨,並已接獲海外客戶追加訂單。
-
合作層級躍升:2026年9月1日,天虹與台積電合作的「先進製程實驗室」正式開幕啟用,聚焦鍍膜設備、膜質改善及前驅物篩選驗證三大領域。這代表天虹設備已嵌入台積電先進製程研發初期,從單純的設備供應商角色升級為共同開發夥伴。
(資料來源:優分析產業資料庫)
產能瓶頸與新產品時程
儘管需求強勁,天虹目前面臨的挑戰,有:
-
產能吃緊與擴建時程:天虹訂單出貨比(B/B ratio)持續大於1,既有無塵室空間已近飽和。公司9月21日決議斥資6.98億元購入湖口土地及廠房。然而新廠建置需時2至3年,短期組裝產能瓶頸仍需密切關注。
-
EUV檢測設備延後:子公司輝虹開發的EUV光罩膜檢測二代機,因客戶追加額外規格要求,驗證時程由原本預計的2026年第一季,延至2027年第一季送樣,顯示高階設備驗證變數仍存。
投資人後續觀察重點
-
ALD出貨比重:2026年下半年ALD設備出貨占比是否如預期提升,帶動毛利率進一步優化。
-
PLP設備交機節奏:2026年底前第二至第四台PLP PVD設備能否如期順利交付。
-
評價面與獲利兌現:市場預估天虹2026年具備賺逾半股本實力,但先前本益比已反映2027年獲利預期,後續營收與獲利兌現速度將是支撐股價的核心。