台灣廠產能全數滿載,去中化轉單推升2026營收後發先至
瑞耘(6532-TW)受惠全球AI浪潮擴大帶動高效能運算(HPC)、高階邏輯晶片及高頻寬記憶體(HBM)需求強勁,目前台灣產能已全數滿載。為因應美系半導體設備龍頭客戶加速且加倍下單備料,公司正積極添購新生產設備並擴增人員,以加速訂單去化。
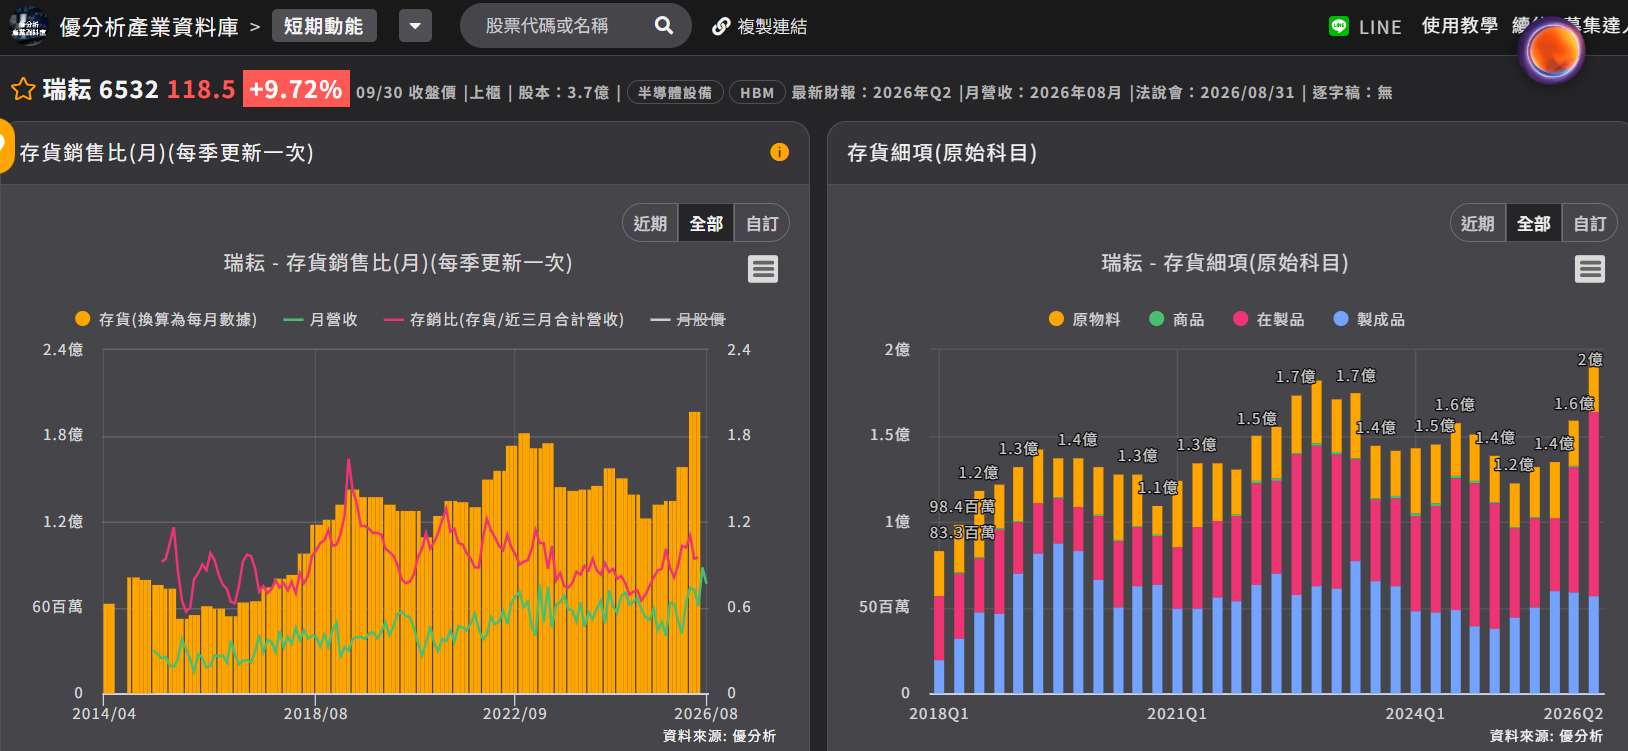
(資料來源:優分析產業資料庫)
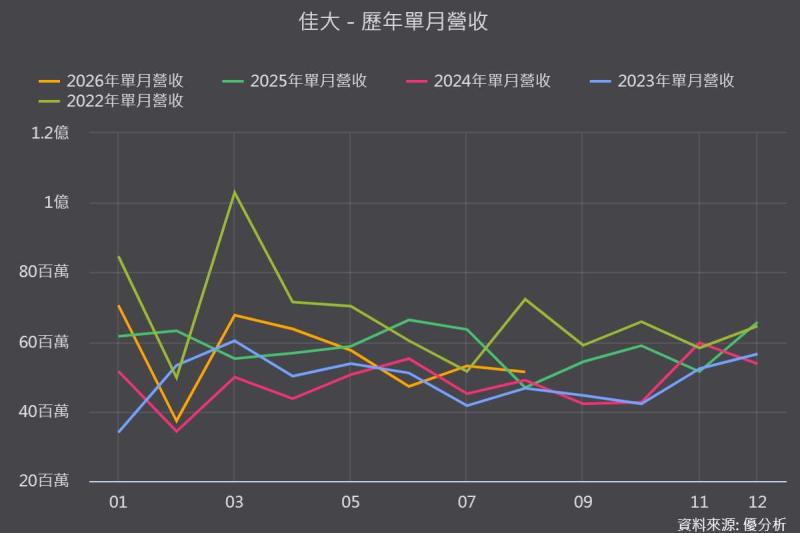
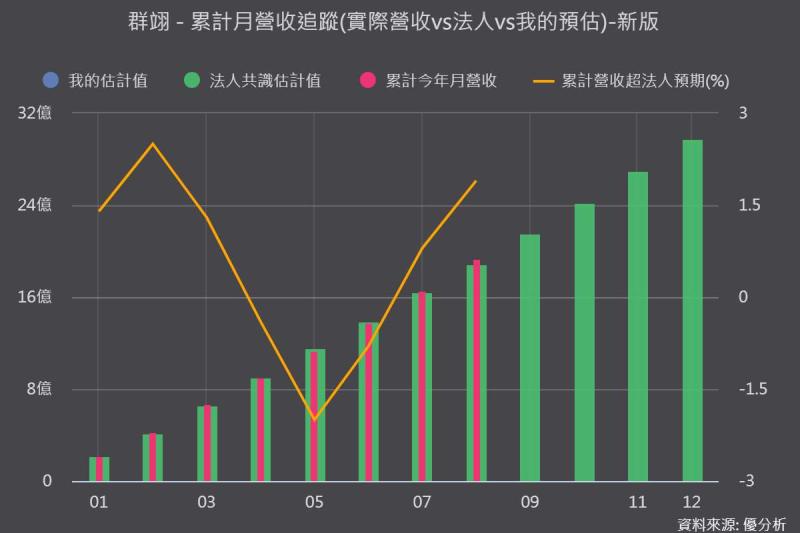
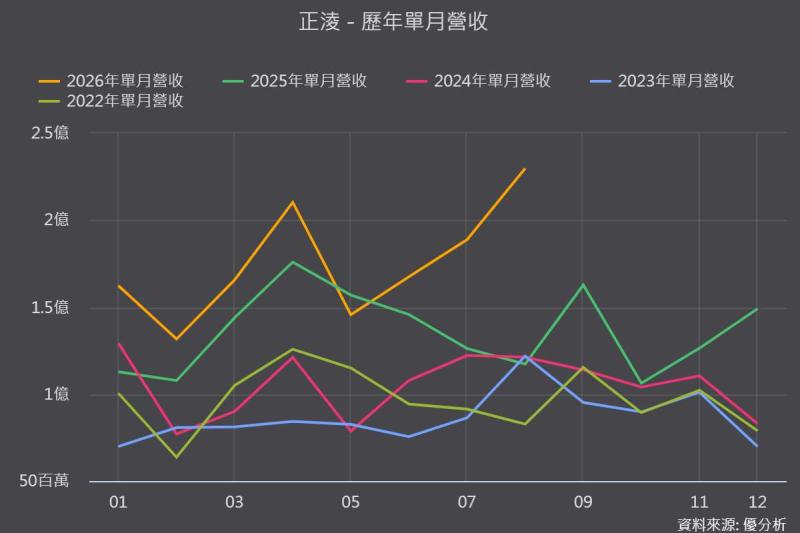
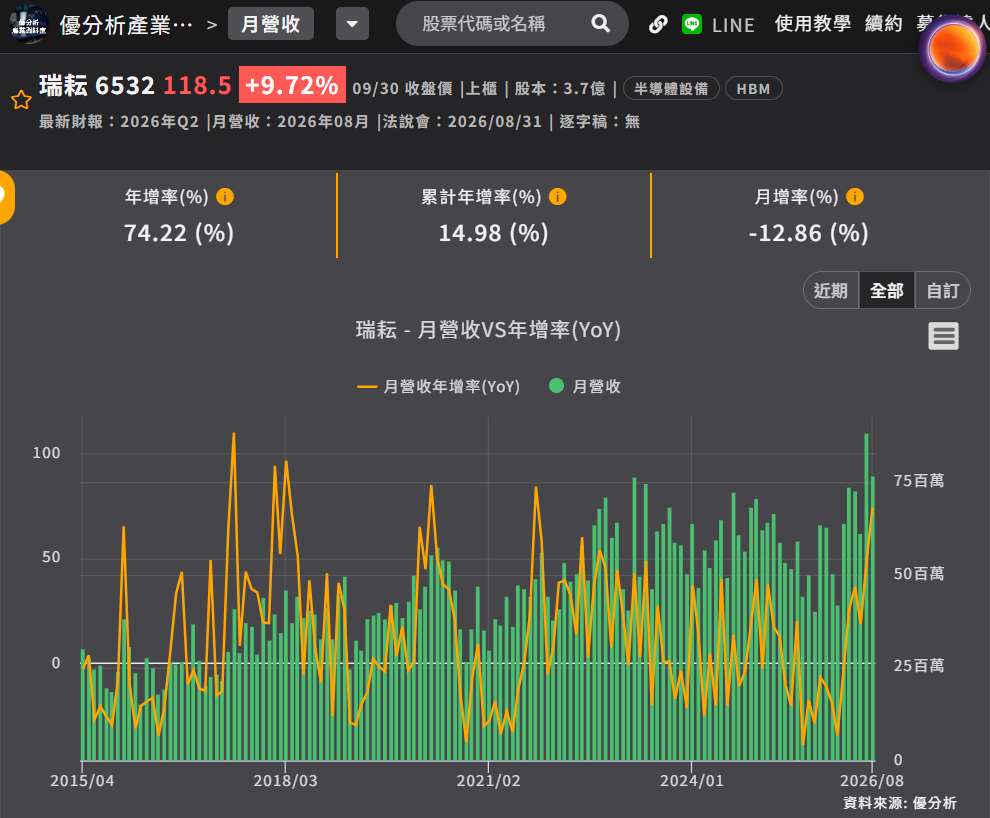
從營收節奏來看,瑞耘2025年經歷產品組合調整期,營收年減6%,但毛利率升至39.38%、淨利年增82%,呈現「體質先變好」;進入2026年後營收正式跟上,7月營收以8,797.5萬元創歷史新高,8月營收年增達74.23%,累計前8月營收年增14.98%。根據《優分析產業資料庫》觀察,動能明顯轉強,今年整體業績預期將超越2025年表現。
(資料來源:優分析產業資料庫)
ALD高附加價值產品導入,毛利率站穩40%成長關鍵
瑞耘近年明確聚焦高附加價值產品線,避開低階價格戰。公司於2025年成功將原子層沉積(ALD)關鍵零組件導入試產,並於2026年正式邁入量產階段。
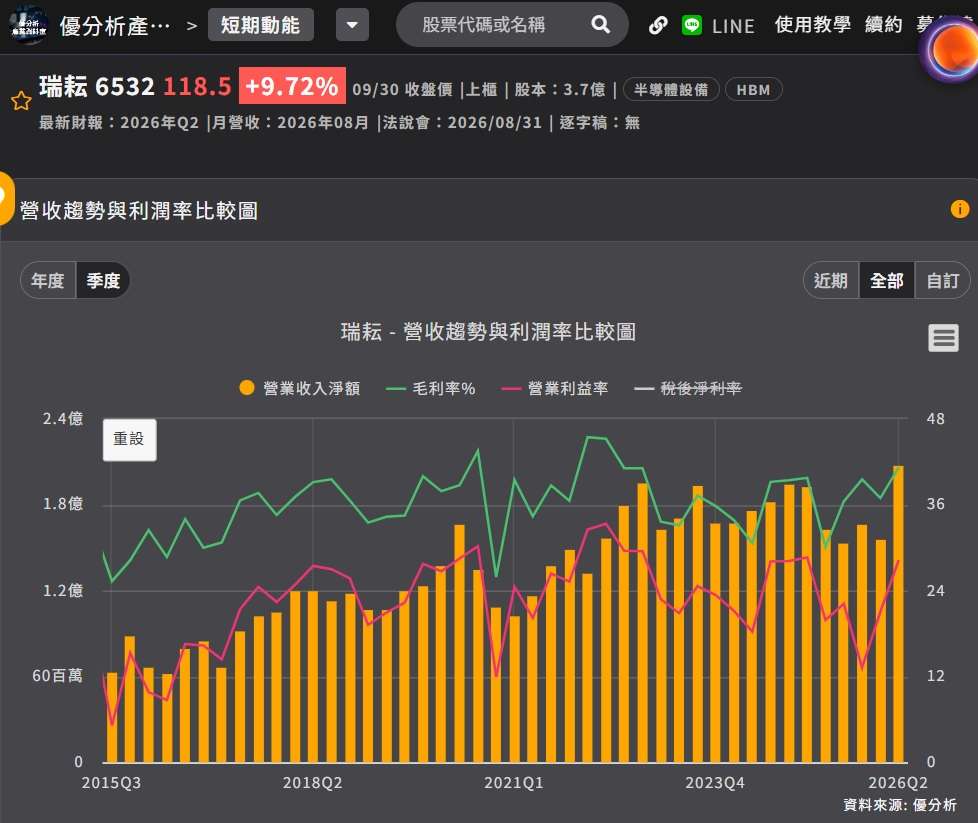
2026年上半年毛利率達39.38%、營益率25.17%,雙創同期新高;其中2026年第2季毛利率更站上40%關卡。市場分析,產品結構從多樣化轉向高難度技術導向,雖然營收堆疊相對需要時間,但營收含金量與獲利品質明顯提升,是毛利率長期站穩40%以上的核心樞紐。
(資料來源:優分析產業資料庫)
馬來西亞新廠,預計第四季通過認證
為響應美系客戶供應鏈去中化政策,瑞耘積極布局海外。馬來西亞廠總投資額800萬美元,機械加工與化學清洗線設備已安裝完成,目前持續進行美系客戶現地稽核,預計2026年第4季取得合格供應商資格。取得認證後,馬來西亞廠將可直接接單出貨,為2027年擴大海外營收動能增添第二顆引擎。
觀察重點:客戶集中度與馬來西亞廠認證進度
瑞耘主要客戶A集團占2025年銷貨淨額飆升至81.51%(2024年為64.84%),營運高度綁定單一客戶的資本支出與拉貨節奏。投資人後續應關注三大前瞻指標:
-
A集團營收占比:觀察集中度是否適度下降,驗證客戶多元化進度。
-
ALD相關產品營收比重:作為毛利率能否穩健站高於40%的實質指標。
-
馬來西亞廠時程:第4季稽核能否如期完成,直接影響2027年海外接單能力。