AOI檢測設備廠牧德(3563-TW)昨(30)日召開法人說明會,公司表示,目前訂單能見度已由過去約3至5個月拉長至接近一年,現階段新增訂單多數須排至2027年下半年交貨,部分載板專案的能見度甚至長達3年。
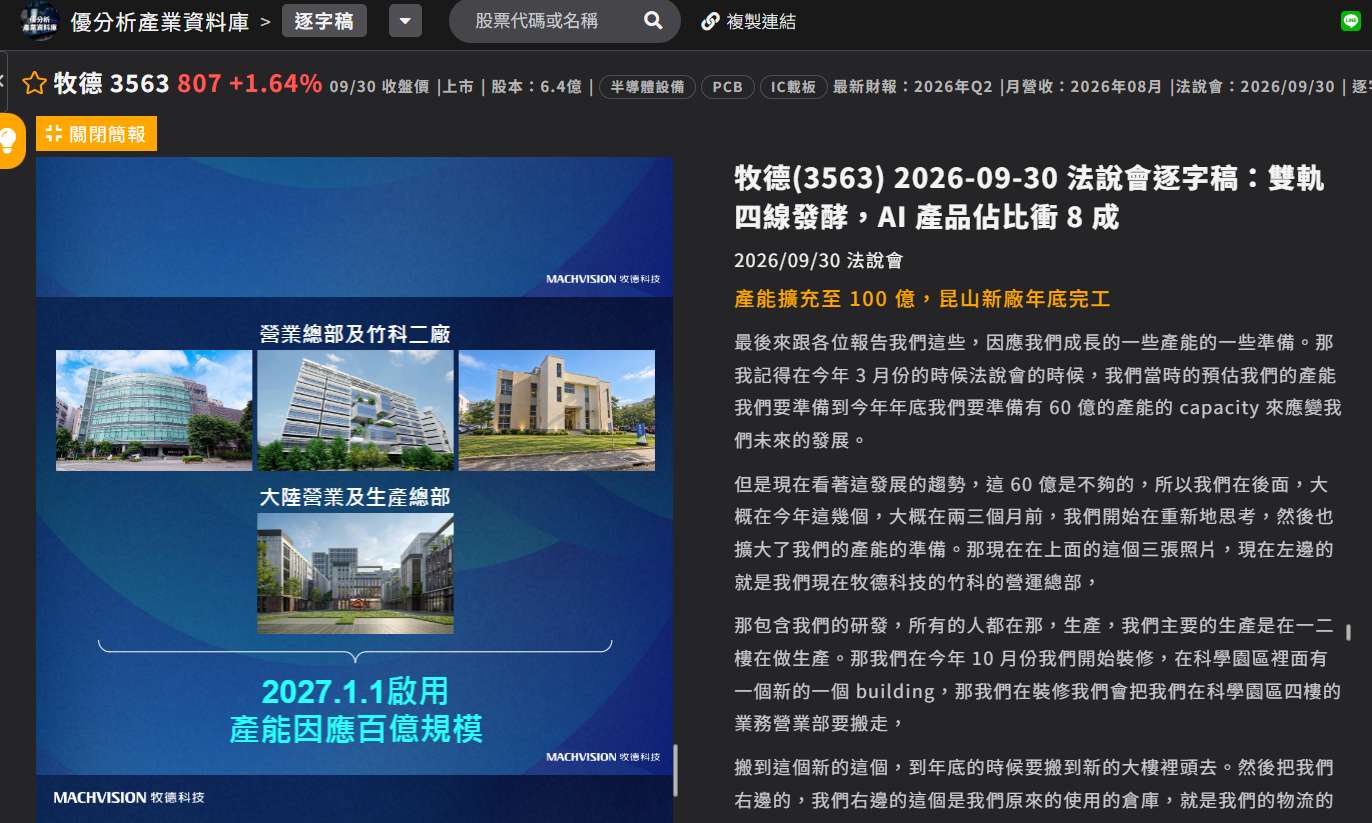
訂單拉長也迫使牧德(3563-TW)重新調整擴產規畫,公司今年3月原先預計於年底前建立60億元營收規模的產能,但隨AI、半導體及載板需求持續增加,現有規畫已不足以支應訂單,因此將年底產能目標提高至100億元,後續還可進一步擴充至130億元。
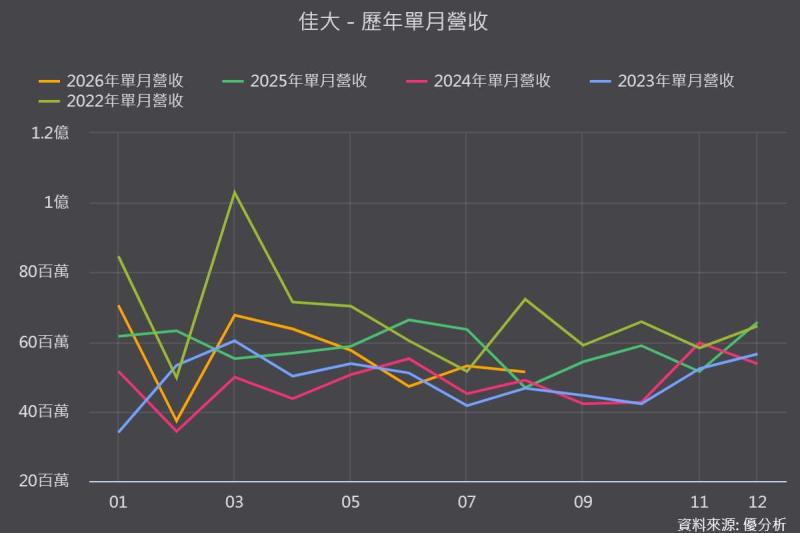
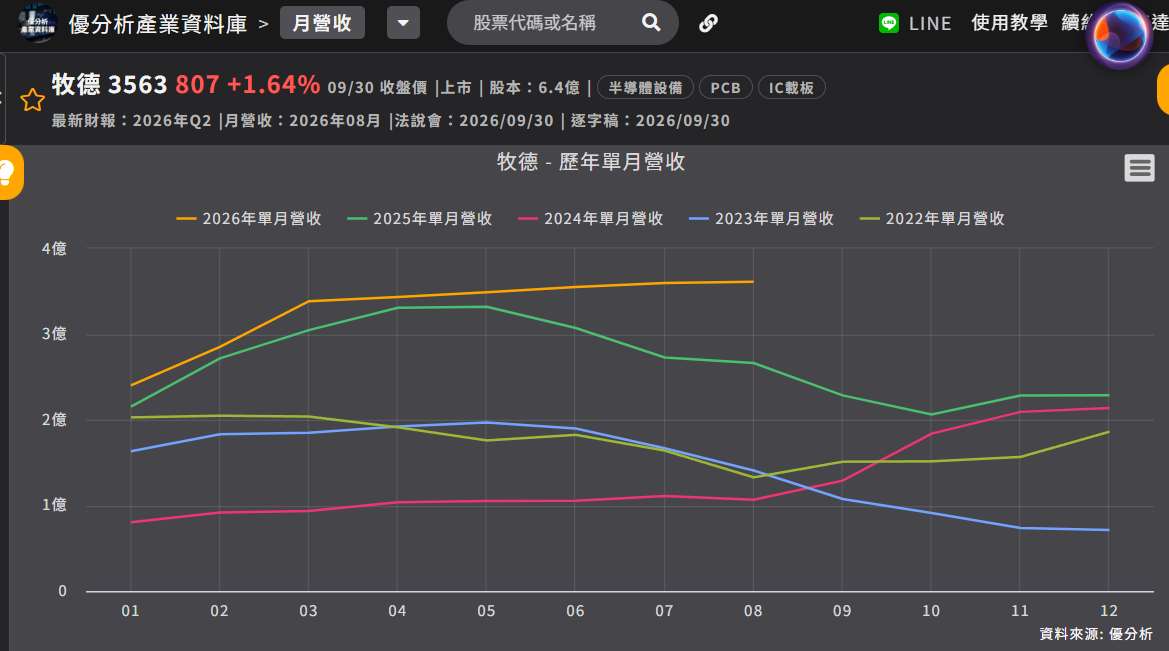
牧德(3563-TW)8月營收3.61億元,年增35.67%;累計前8月營收26.32億元,累計年增14.39%。公司表示,目前已連續24個月營收年增、連續10個月月增,並連續6個月改寫單月營收新高。
不過,擴產並不代表所有新產品都能立即放量,電測機因配合FOPLP應用提高定位精度,驗證時程約延後一個月,顯示後續成長除了產能,仍取決於新設備的客戶認證與量產進度。
AI營收占比由70%提高至最高90%
牧德(3563-TW)目前採取「雙軌四線」策略,兩大市場分別為PCB與半導體封裝,四條產品線則涵蓋PCB AOI、PCB電測機、Wafer-level AOI及Packaged IC AOI。
PCB AOI目前已有13項產品銷售,另有5項產品開發中,預計明年產品數量增至18項。半導體方面已有3項產品上市,但目前僅1項明顯貢獻營收,另外2項雖已通過驗證,仍處於逐步導入階段。
公司預估,2026年約70%營收來自AI相關產品;隨半導體、載板、FOPLP及光模組設備陸續放量,2027年AI營收占比可望提高至80%至90%。
其中,2027年成長力道最強的業務預計是半導體與載板,其次為FOPLP與光模組;已於前期開始貢獻的GPU及AI伺服器相關PCB設備,則以溫和成長為主。相對而言,消費性產品過去占營收約10%至15%,公司將逐步降低承接比重,把有限產能優先配置至高單價、高附加價值產品。
FOPLP設備明年首季測試,電測機延後約一個月
公司預計於今年第四季末,將Packaged IC六面檢設備送至客戶端進行Beta Site測試;FOPLP設備則規畫於2027年第一季送交測試,可應用於5微米/5微米以下的高階載板,以及30×30與60×60規格的面板級封裝。
電測機原本被公司視為下一項重要成長產品,但為了配合FOPLP更高的探針定位精度,公司重新調整取放及定位系統,研發進度因此延後約一個月,目前已重新送交客戶驗證。
這也代表牧德(3563-TW)雖已提前準備產能,但新產品仍須依序完成驗證、試產與客戶擴產,營收貢獻不會在單一季度一次跳升。公司也指出,設備推出後通常要經過首次採購及認證,待客戶下一輪擴廠才可能擴大採購,成功產品從初期導入到高速成長,最快仍需要兩至三年。
產能衝上100億元,供應鏈反而成為主要風險
為支應未來訂單,牧德(3563-TW)將搬遷竹科部分業務、客服及倉儲單位,騰出既有空間作為研發與生產使用,昆山新廠也預計年底完成。整體產能預計由原定60億元提高至100億元,並保留擴充至130億元的空間,以支應2027年至2028年的需求。
然而,產能擴張目前最大的限制不只在廠房,而是關鍵零組件供應。公司表示,部分使用的Memory價格約上漲10倍、相機價格上漲逾2倍,部分零組件交期也由兩至三個月延長至半年以上。
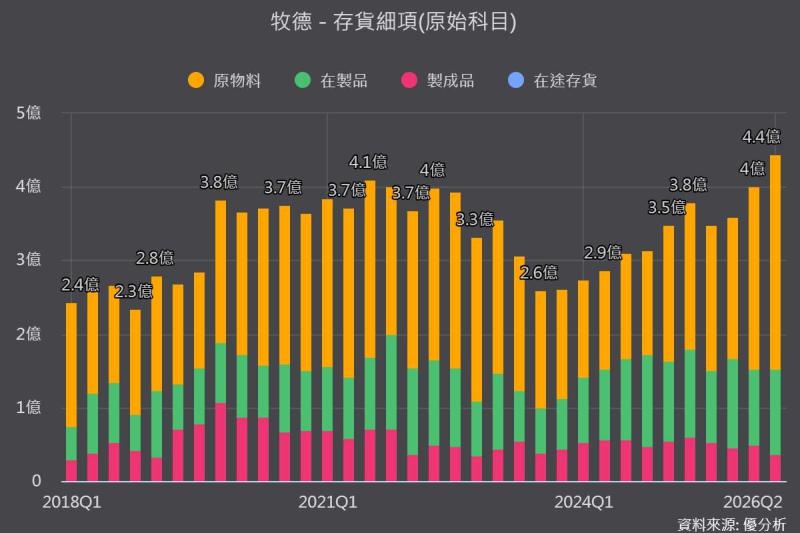
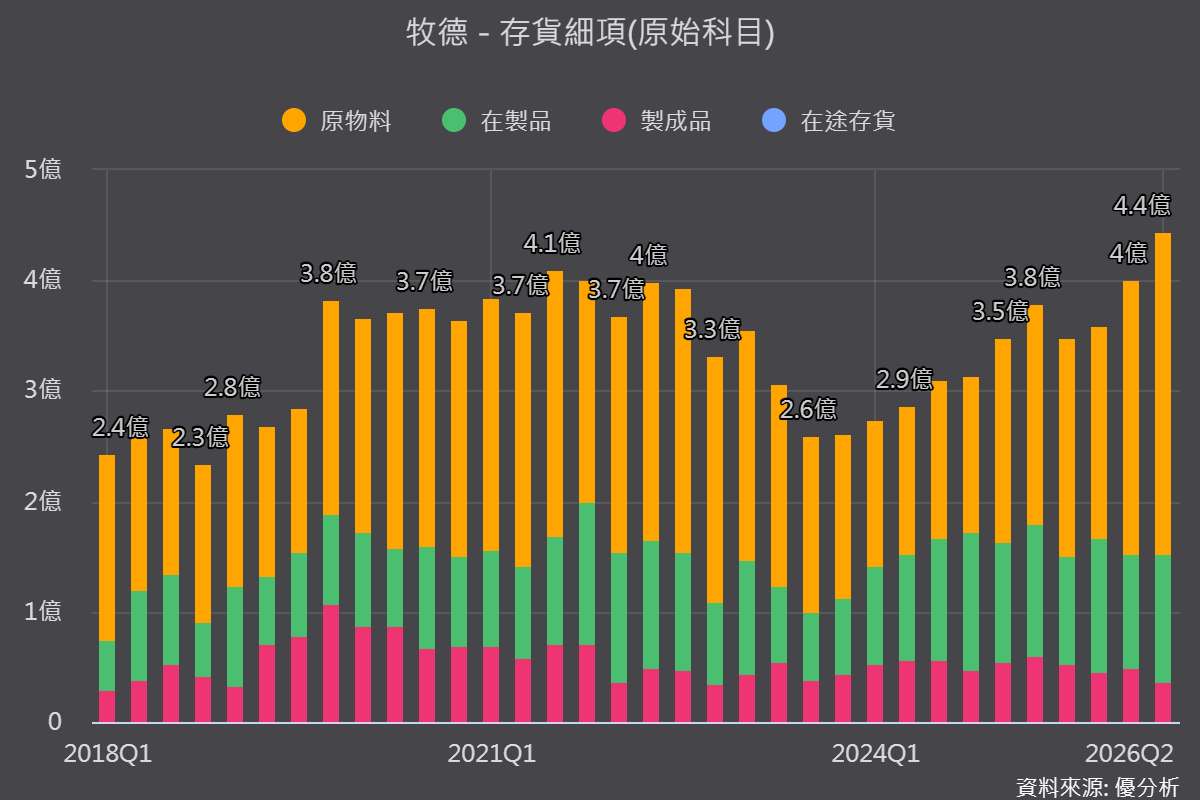
牧德(3563-TW)因此將長交期物料的備貨量提高至交期的1.5倍,例如交期為6個月的零件,將預備約9個月需求,同時擴大兩岸機加工供應鏈,以降低缺料對交貨的影響。但提前備料也會推升庫存與營運資金需求,若產品驗證或客戶擴產延後,仍須留意庫存調整風險。
公司預期,隨高階半導體及載板產品占比提高、消費性低價訂單下降,2027年產品組合將優於2026年,毛利率可望維持或回到60%以上。
因此,牧德(3563-TW)這次法說釋出的訊號,不只是AI訂單增加,而是公司已為訂單能見度拉長重新調高產能上限。