2026年10月01日(優分析/產業數據中心報導)⸺ 全球AI基礎建設持續擴張,除GPU、記憶體、光通訊與液冷設備外,儲能系統也成為新的成長焦點。2026年前5個月,全球AI資料中心儲能出貨量達10GWh,已超過2025年全年,市場預估2030年AIDC儲能鋰電池出貨量將突破300GWh。
AI資料中心帶動儲能需求,主因不只是耗電量增加,更在於GPU負載變化速度遠快於傳統資料中心。
以輝達NVIDIA(NVDA-US)為例,B200 GPU滿載功耗可達1200瓦,GB200超級晶片可達2700瓦,一座NVL72機櫃配置72顆GPU,整櫃功耗達120至140千瓦,約為傳統機櫃的20倍。
大型模型訓練期間,數千至數萬顆GPU會同步切換運算與等待狀態,使資料中心負載在毫秒級快速升降。Vertiv測試顯示,GPU機櫃負載可由約10%快速升至滿載,甚至短暫超過額定功率150%。
傳統電網調節速度多以秒計算,難以完全跟上GPU毫秒級的負載變化,因此AI資料中心開始導入多層儲能架構。
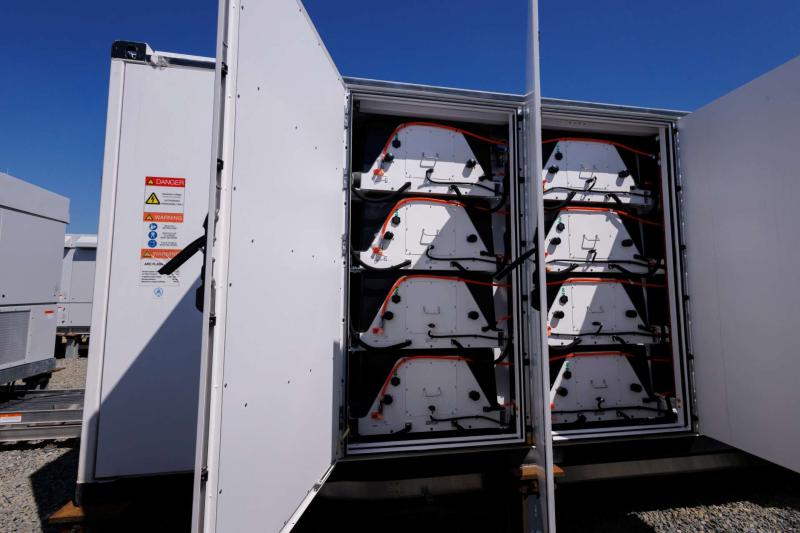
最靠近GPU的是電容與BBU(Backup Battery Unit,備援電池單元)。電容主要吸收極短暫功率尖峰,BBU則直接配置於伺服器機櫃內,在GPU功率突然拉升時快速補足電力。
一座NVL72機櫃可配置24組BBU,採用21700高倍率圓柱鋰電池,放電倍率達10C以上,反應時間不到2毫秒。至於資料中心園區層級,則需搭配數百MWh大型儲能系統,處理秒級至分鐘級的整體負載波動。
因此,AI資料中心供電架構正逐步形成:電容、BBU、園區儲能的三層架構。
市場需求也快速放大。根據高盛預測,全球BBU市場規模將從2025年的22億美元增長至2030年的502億美元,年複合增長率(CAGR)高達87%。
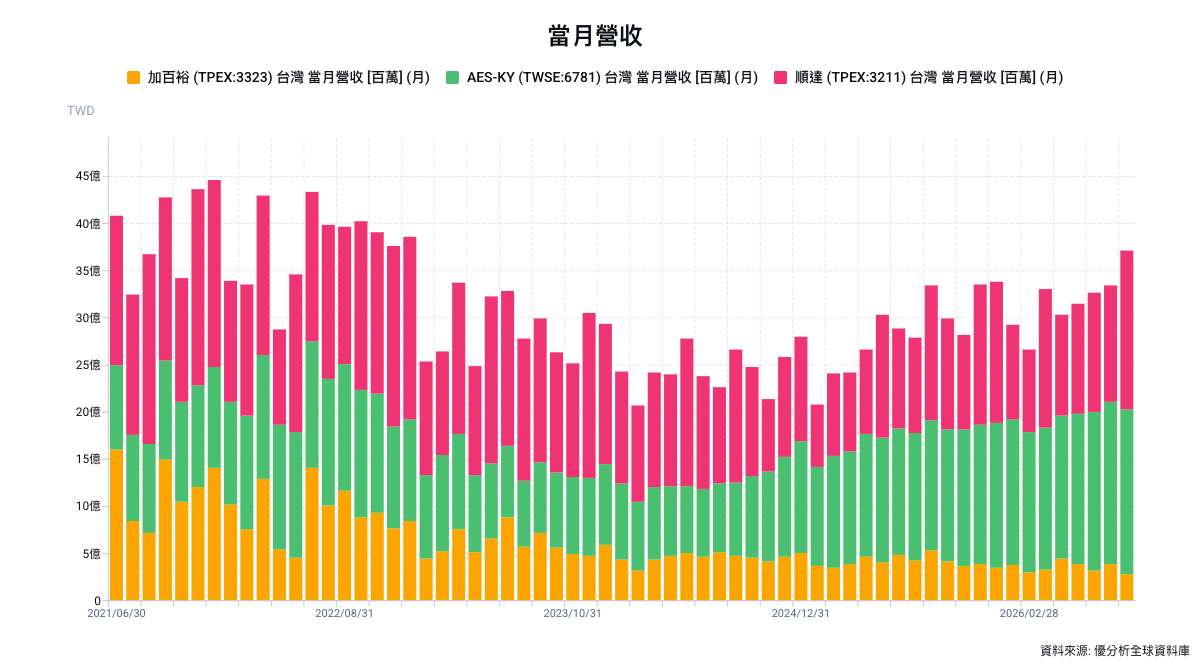
台灣供應鏈也已切入AI伺服器BBU市場,但各家公司布局略有不同。新普(6121-TW)與順達(3211-TW)由既有消費電子電池模組業務延伸至伺服器BBU,AES-KY(6781-TW)則是BBU受惠較明確的業者,加百裕(3323-TW)則仍以電池模組產品為主;此外,部分台廠同步布局儲能電池模組、電動運輸與電池材料,使台灣供應鏈形成從伺服器BBU到儲能與車用應用的多元布局。
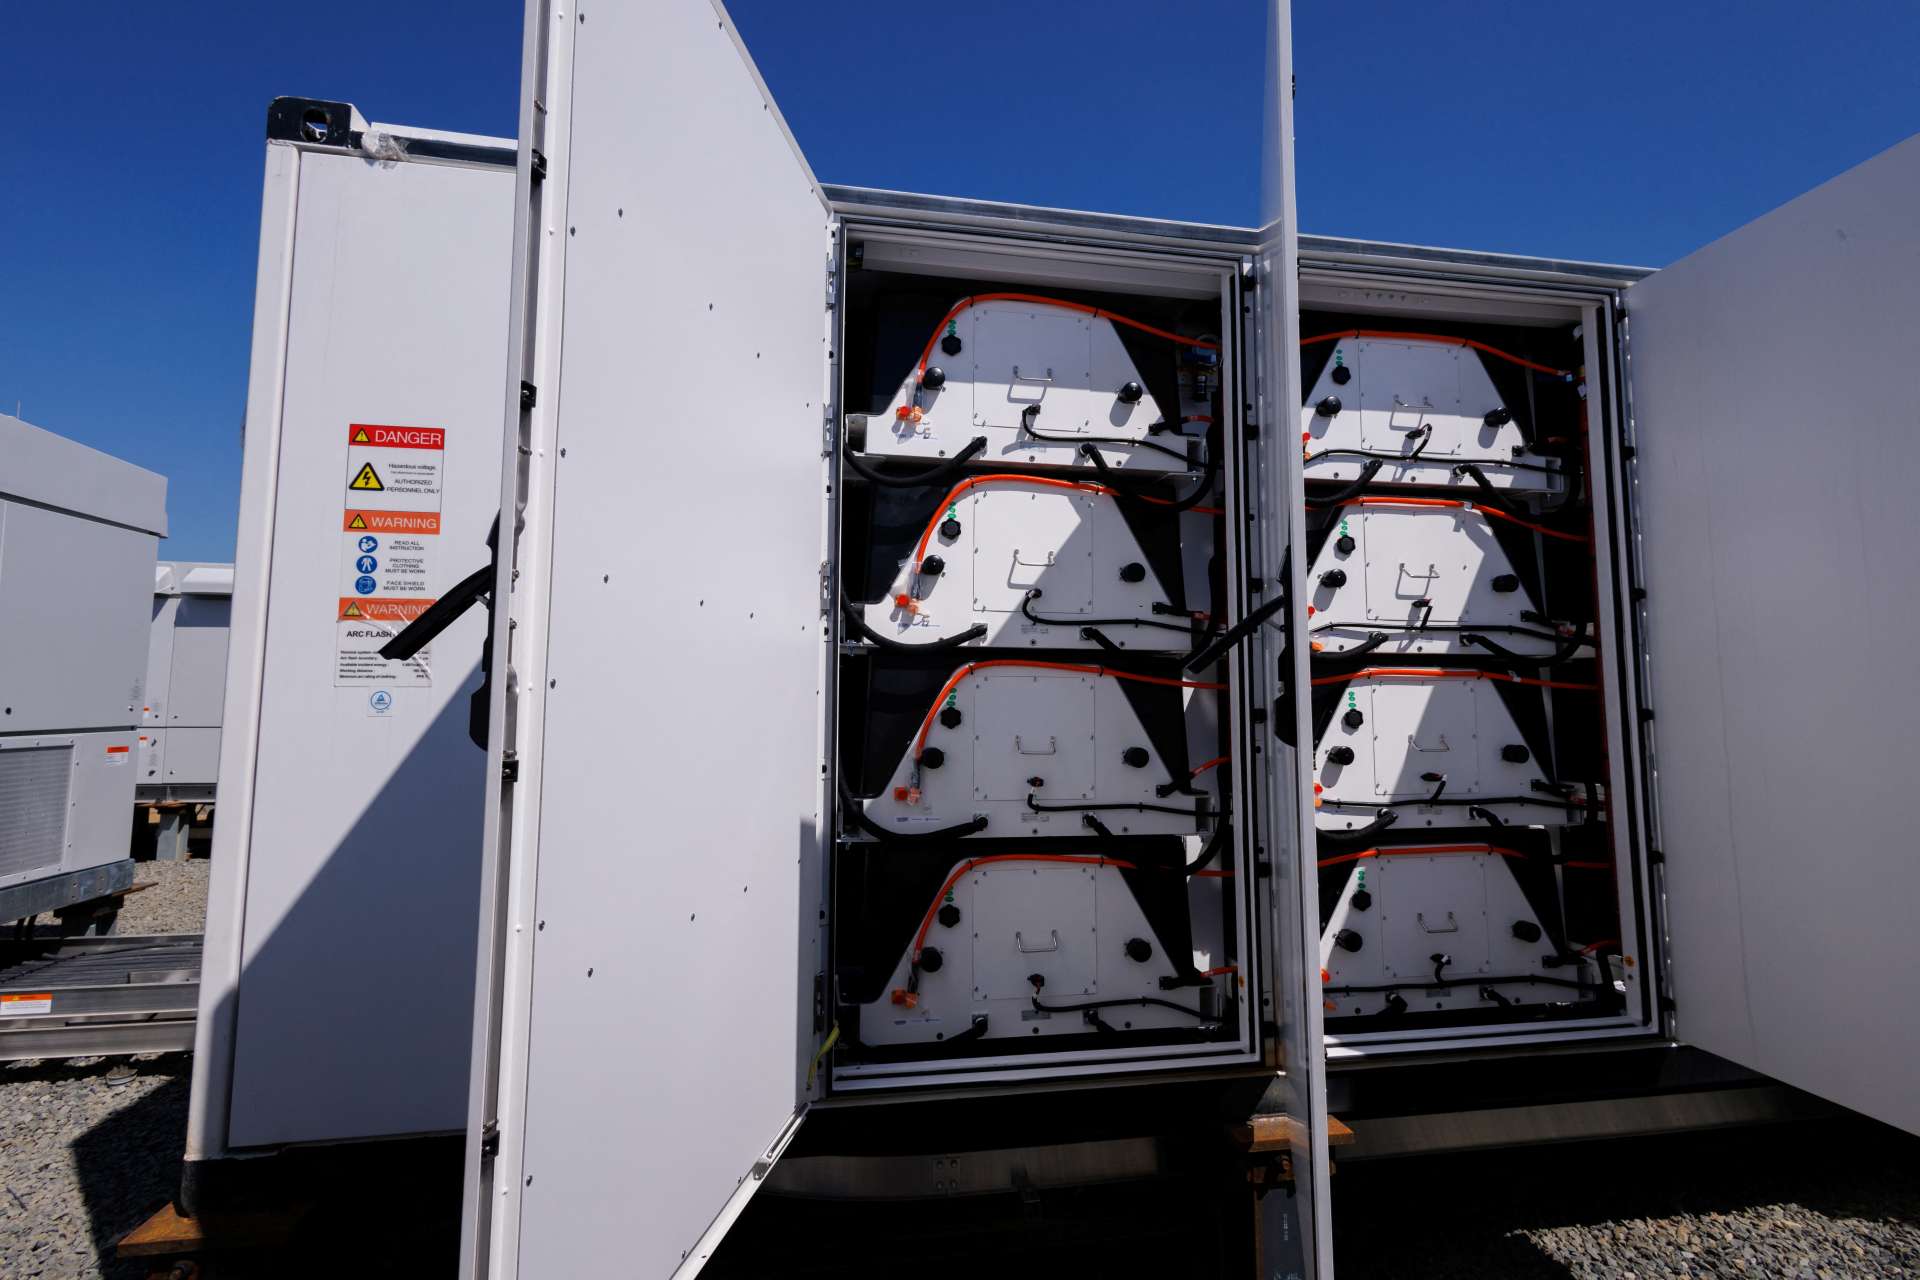
另一項推力來自電網供應限制。美國部分地區大型資料中心接入電網需要等待3至7年,促使業者改採自建電源、部分併網及儲能等方案,以縮短資料中心上線時間。
部分大型AI資料中心已開始部署燃氣輪機,但燃氣發電同樣難以直接因應GPU快速波動,因此仍需要儲能設備穩定供電。特斯拉Tesla(TSLA-US)執行長馬斯克旗下美國孟菲斯超級運算中心,除燃氣輪機外,也配置超過100座Tesla Megapack儲能設備。
此外,儲能也能降低資料中心對電網尖峰容量的需求。Google相關研究估算,若資料中心結合儲能等電源設備並採取彈性併網,可望較傳統排隊模式提前3至5年取得電力。
中國電池廠目前成為主要受惠者之一。
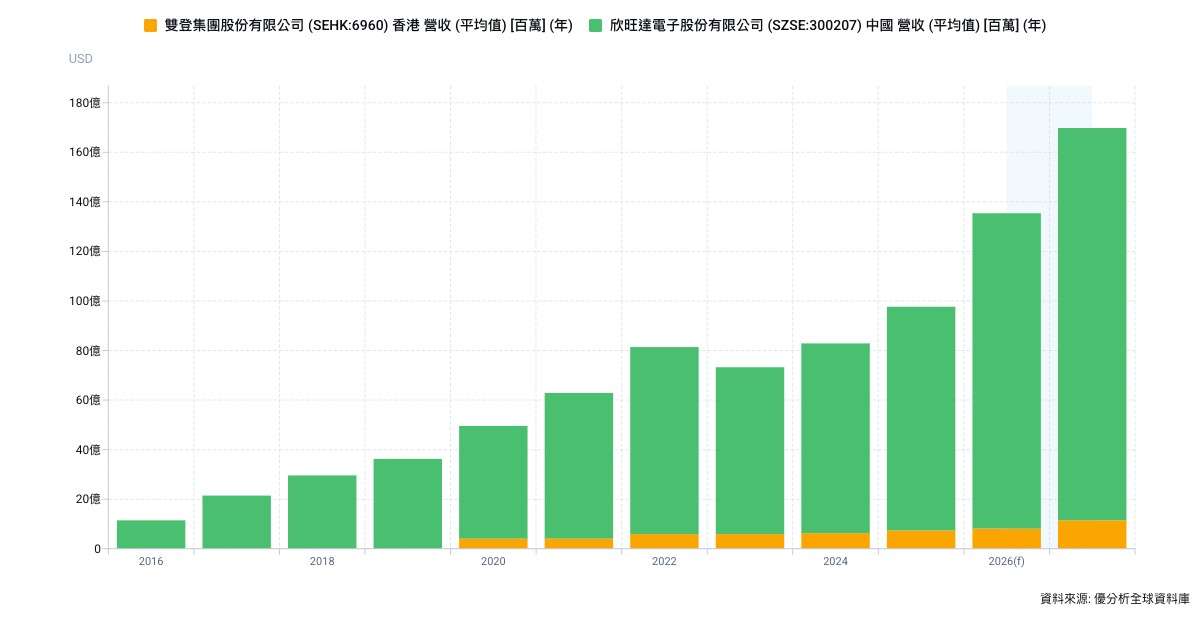
中國新能源車產業過去十多年建立完整的正負極材料、電解液、隔膜、電芯與電池包供應鏈,風能與太陽能儲能市場則進一步帶動熱管理、電力電子、系統整合與海外交付能力。
進入AI資料中心市場後,供應商不只需要提供電芯,也需整合BBU、電池管理系統、儲能變流器、熱管理及園區級儲能方案,完整供應鏈與交付能力成為競爭關鍵。
訂單已反映需求升溫。欣旺達Sunwoda(300207-CN)2026年上半年AIDC儲能訂單年增近30倍;雙登集團(6960-HK)同期AIDC儲能新增訂單年增超過80%,其中AIDC鋰電新增訂單達2025年同期20倍以上。
根據中國電子工業標準化技術協會統計,2026年第1季中國儲能企業取得海外訂單超過100筆,總規模超過100GWh。隨著AI資料中心持續提高單櫃功率,並面臨電網併接與供電穩定問題,BBU、高倍率電池及園區級儲能系統正成為新的基礎建設需求。