2026年11月14日(優分析/產業數據中心報導)⸺ 中租-KY(5871-TW) 2026 年第 3 季合併資金成本 2.93%、台灣 2.42%,均高於第 2 季,台灣平均應收款收益率則維持在 7.78%。
公司表示,台灣資金成本走高反映本地資金緊俏,資金流向股市,銀行流動性準備要求使放款市場偏向賣方;銀行作為資金供應者,在資金緊俏時報價轉趨強硬,中租等批發借款人的成本也隨之上升;「目前事實上已經反映完,幾乎是相當到一個滿足點」。
聯準會 9 月升息 1 碼
聯準會 9 月 16 日決議升息 1 碼,聯邦資金利率目標區間由 3.50-3.75% 調高到 3.75-4.00%,12 票全數贊成;10 月 28 日維持利率不變,有 2 票主張再升 1 碼。台灣央行 9 月 17 日維持政策利率,重貼現率仍是 2%,新聞稿提到國內資金需求大幅上升、近月長短期市場利率走升。公司對台灣資金成本上升的解釋分兩部分:一部分是台灣地區的美金業務,美金借款利息隨美國升息調高,成本增加「主要是反映這個美國的升息」;另一部分台幣資金成本的上升,並非美元升息所致。
中央銀行公布的 9 月五大銀行新承做放款加權平均利率是 2.193%,此為 9 月新承做放款的流量平均,涵蓋購屋貸款、企業與消費各類放款;中租台灣第 3 季的資金成本 2.42% 是整季的存量平均,較前者高 0.23 個百分點。兩者的母體與期間不同,但方向一致:中租是向銀行批發資金的借款人,資金價格高於銀行對一般客戶的平均放款價格。
官方數字也反映銀行流動性覆蓋率(LCR)的壓力,8 月底 37 家本國銀行平均 120.57%,比 7 月回升 5.05 個百分點、比一年前少 8.22 個百分點,部分國銀落在 105-110%,6 月底有 6 家落在 100-110% 的低檔;銀行對 AI 聯貸案件的放款利率也由過去 2% 以下升到 2.3-2.5%。
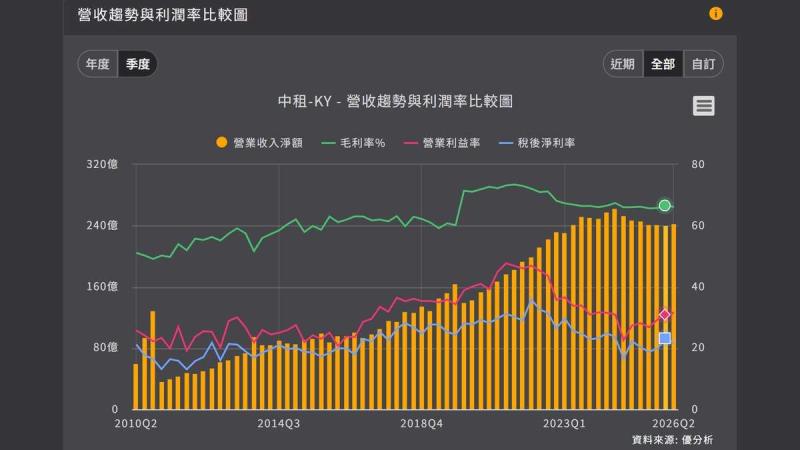
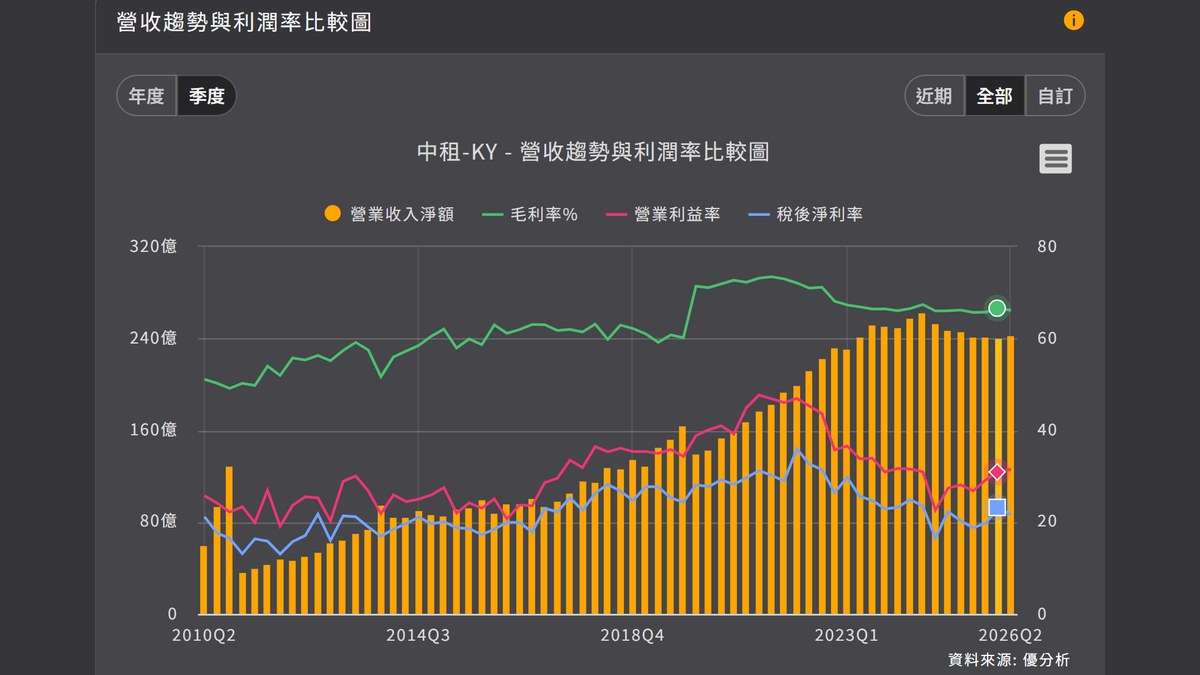
第 3 季合併毛利率 64.9%、營業利益率 29.0%,都低於第 2 季;利息費用季增 2.2 億元,折舊成本季增 3.4 億元,兩者共同推升營業成本。業務動能在同一季回升,第 3 季營收 248 億元、季增 2%,成本與收入同步增加。
如下圖,根據優分析產業資料庫,毛利率與營業利益率自高檔下降,圖卡資料截至 2026 年第 2 季,最後一季毛利率 66.2%、營業利益率 31.5%,尚未納入第 3 季資料。
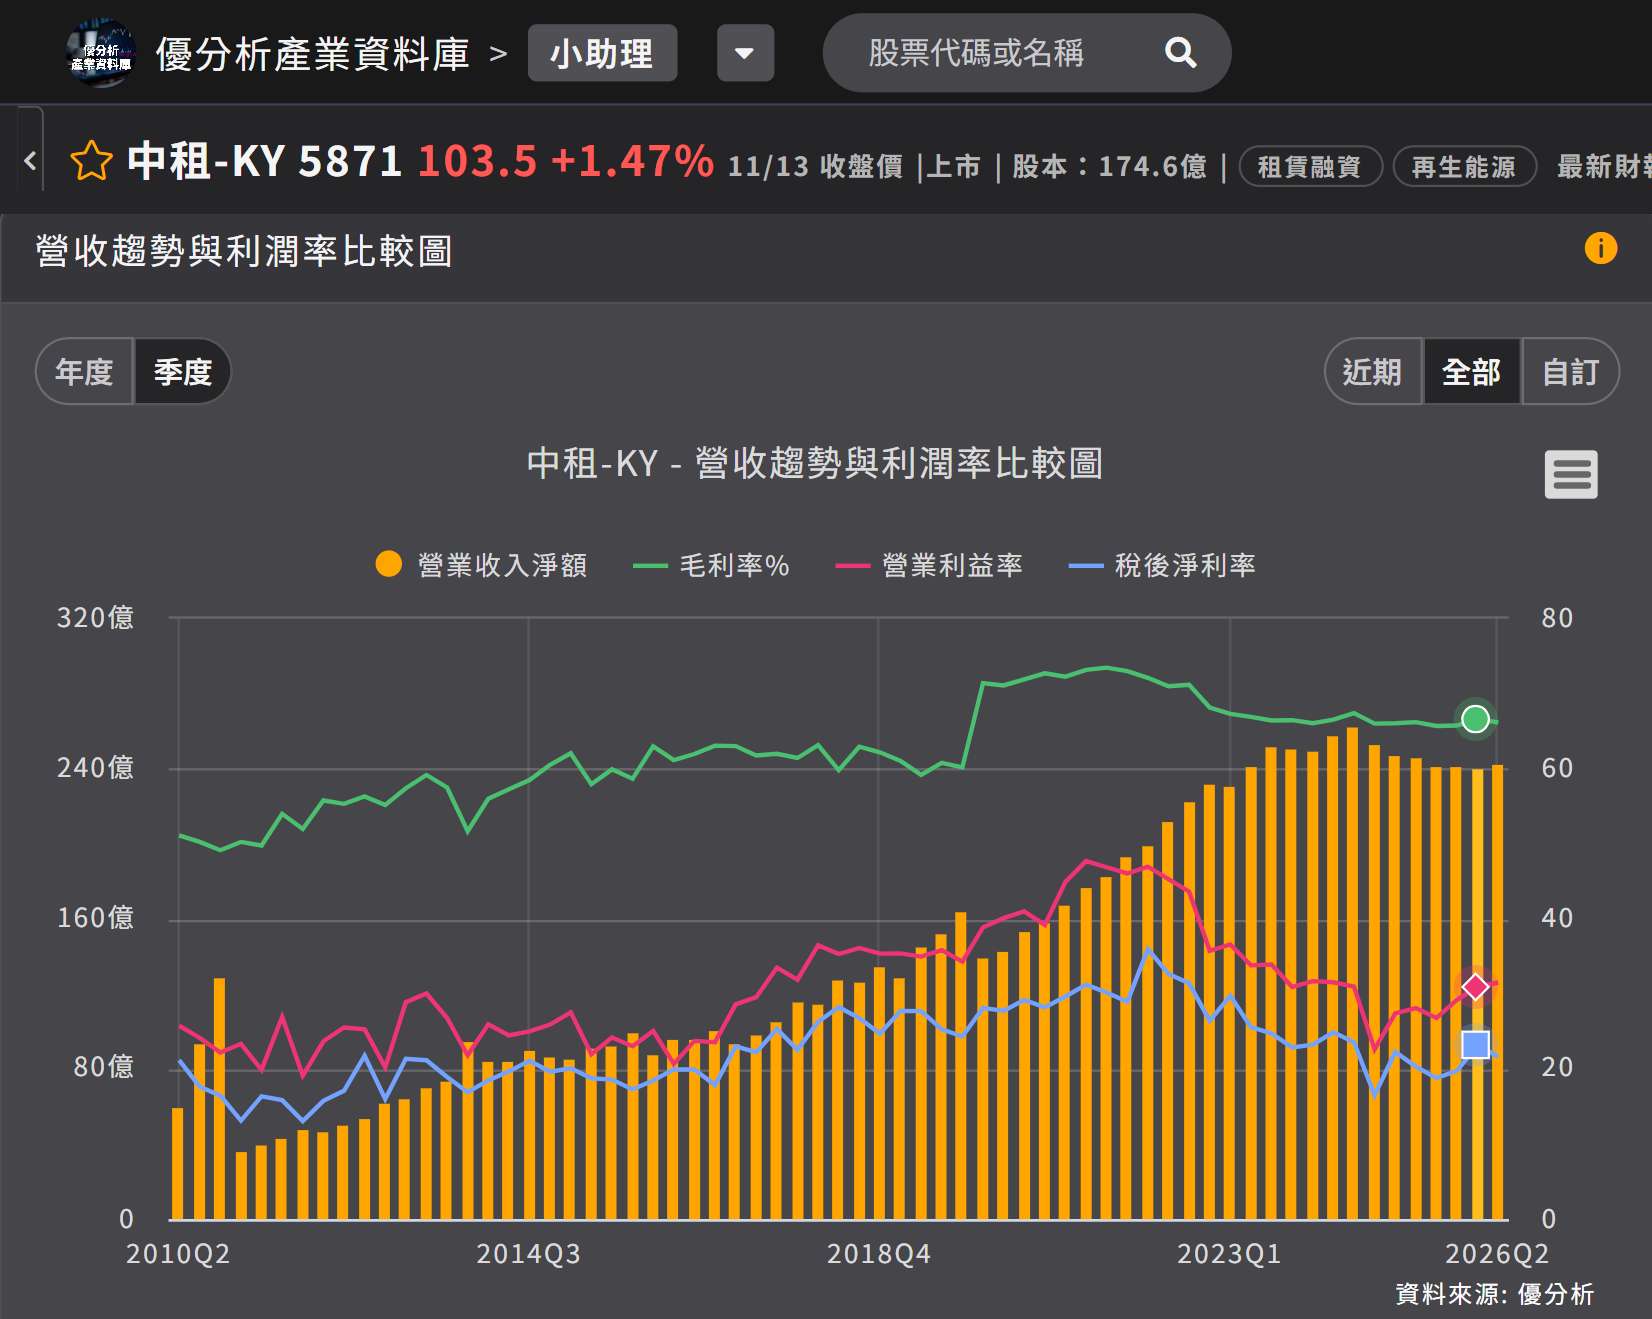
(資料來源:優分析產業資料庫)
同業的看法更保守,和潤企業在 2026 年 8 月的法說會上表示,下半年資金成本「應該不至於會變得寬鬆」,須透過前端產品設計與報價反映。
美金部位的情況不同。公司表示,美金業務全部採浮動利率,利息費用與放款收益隨升息同步調高,兩者互相抵銷,淨利差不會因升息改變。
中租與和潤的差異在於報價能否反映至客戶端。中租認為已達滿足點,和潤則認為下半年仍將上升。