2026年11月12日(優分析/產業數據中心報導)⸺ 當我們研究一家公司的未來展望時,通常會先注意營收預估成長多少、EPS 能增加多少。
但如果兩家公司的 EPS 都預估大幅成長,你會怎麼判斷,哪一家更有成長潛力?
其實,比起單純比較 EPS 成長率,更值得研究的是:這些獲利成長究竟從哪裡來?
因為同樣是獲利大幅增加,有些公司可能主要受惠出貨規模擴大,有些則是因為高毛利產品占比提高、產能利用率改善,讓每一元營收能創造更多利潤。
而這些差異,不只反映公司目前所處的成長階段,也會影響我們未來應該追蹤哪些營運指標,以及如何判斷獲利預估是否有上修或下修的可能。
同樣是 EPS 大幅成長,為什麼毛利率變化差這麼多?
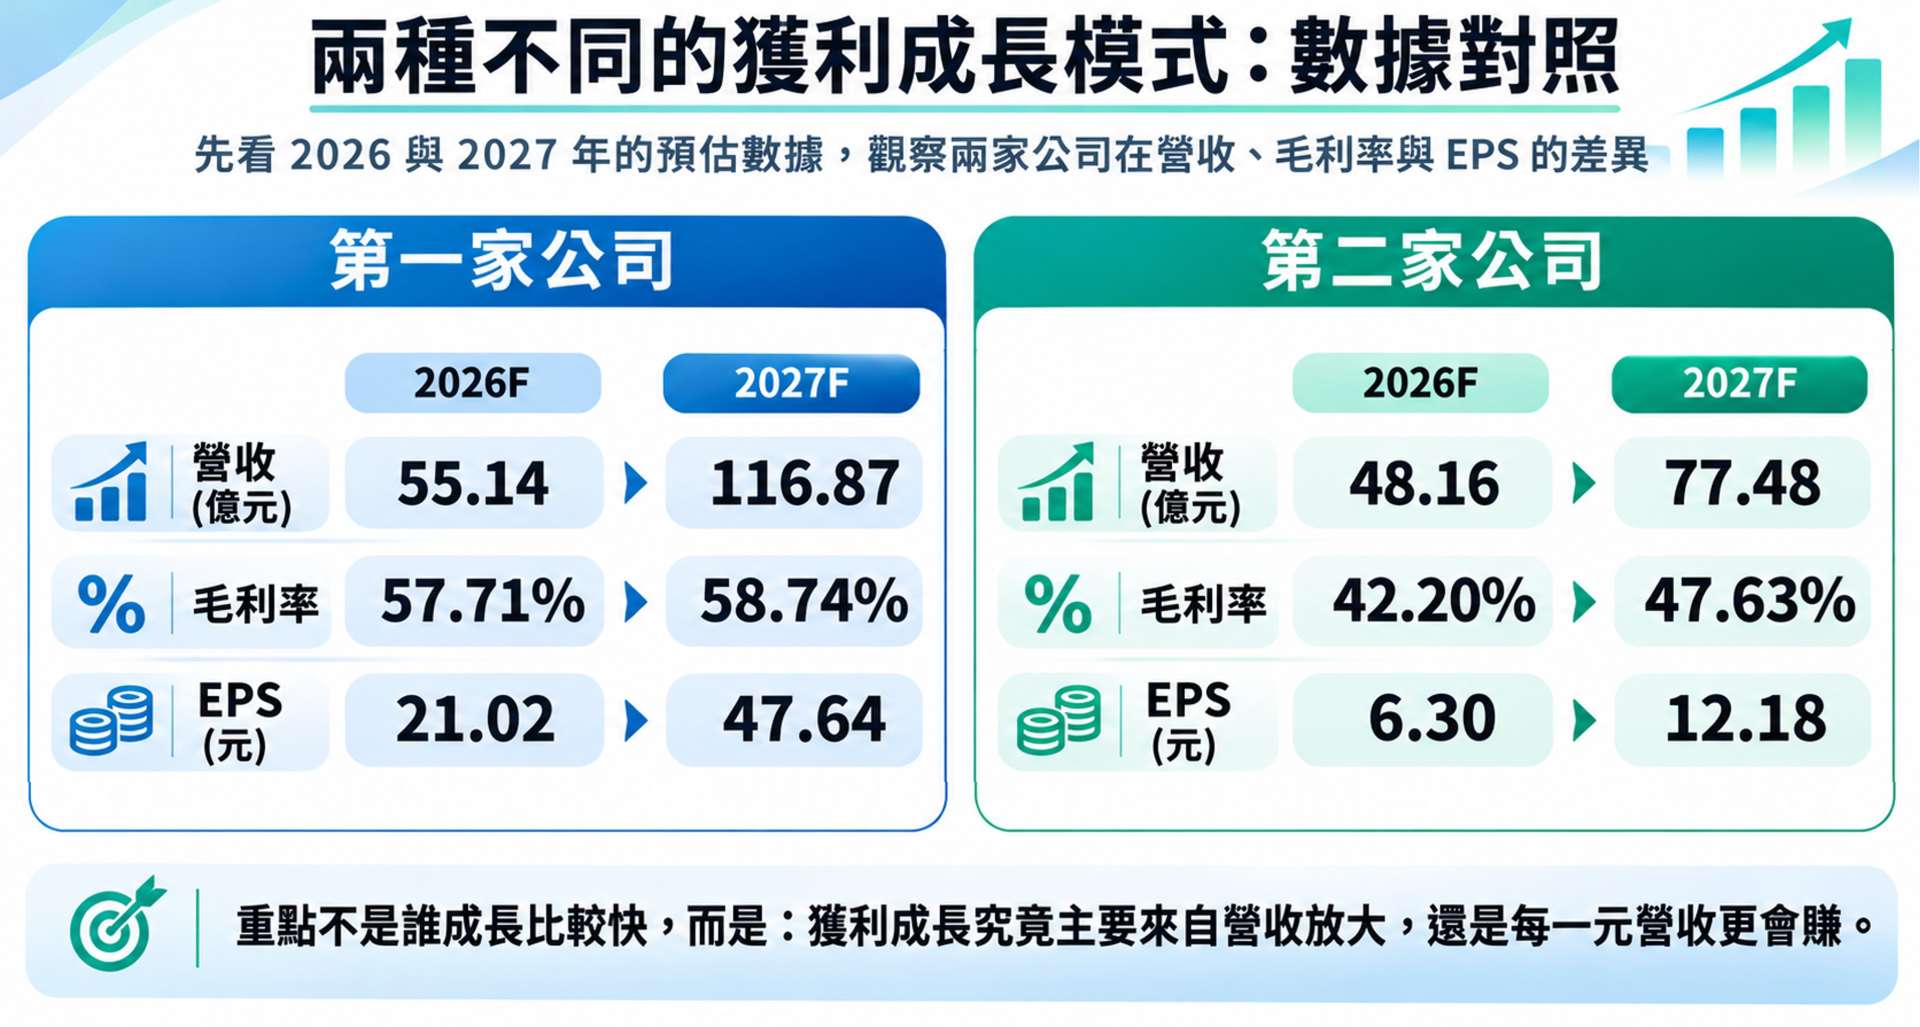
從數據可以發現,公司 A 的營收預估成長 112%,幾乎翻倍,但毛利率只小幅增加 1.03 個百分點,EPS 卻仍然預估成長 126.6%。
公司 B 則不同。營收預估成長 61%,雖然低於公司 A,但毛利率卻預估提高 5.43 個百分點,EPS 成長率也達到 93.3%。
兩家公司都有很高的獲利成長,但營收與毛利率的變化,反映出不同的成長結構。
要理解其中的差異,可以先從毛利率的意義說起。
毛利率不只是財報上的一個百分比,它背後反映的是公司產品、成本與產能利用情況的變化。
簡單來說,就是公司每賣出 100 元的產品,扣掉製造成本之後,可以留下多少毛利。
那如果一家公司希望提高毛利率,有哪些方法呢?
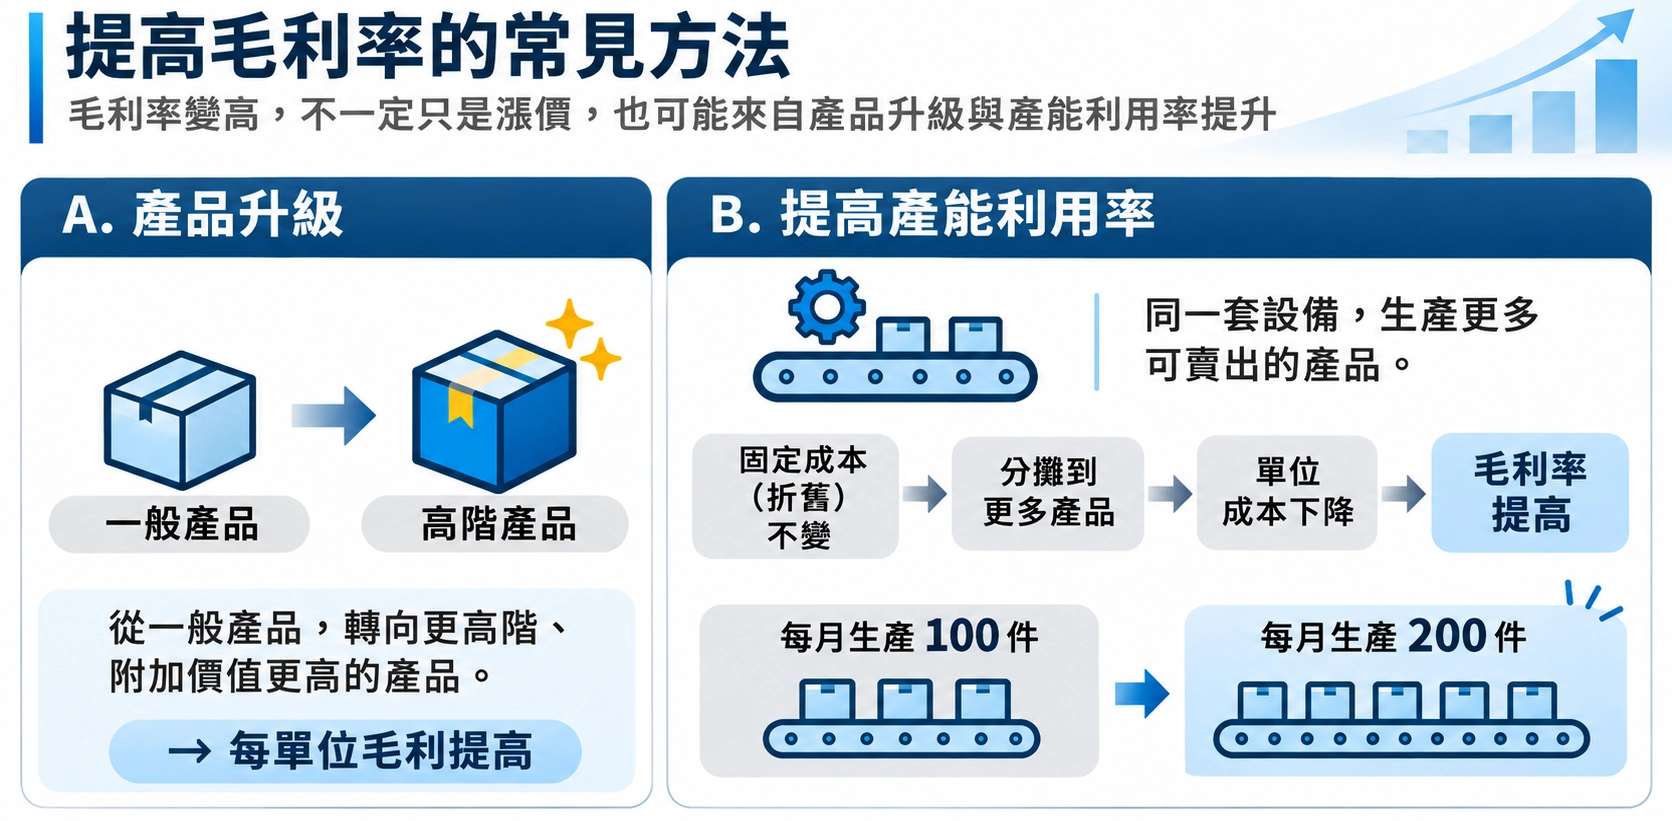
第一種是,原本賣的是一般產品,現在開始賣更高階、更有附加價值的產品。
第二種是一般人比較容易忽略的,產能利用率。
比如說,同一台設備原本每個月只生產 100 件產品,現在提高到 200 件。
在設備折舊等固定成本沒有明顯增加的情況下,原本的固定製造成本就能分攤到更多產品上,降低單位生產成本。
但如果設備原本就已經接近滿載,企業為了增加出貨,可能必須添購新設備、擴充產線,而新增折舊、人力與量產初期的良率問題,都可能抵銷部分毛利率改善效果。
因此,當我們看到一家公司營收大幅增加,毛利率卻沒有同步提高,不能直接認定公司的產品競爭力已經停止改善。
它可能是既有設備的效率改善紅利逐漸收斂,也可能是持續改善的產品組合,剛好被新增產能成本抵銷。
反過來說,如果一家公司的營收與毛利率同時明顯提高,就值得進一步研究,究竟是產品組合升級、稼動率提升,還是其他成本因素帶來的改善。
聯亞 2027 年成長動能轉向產能擴張
前面提到的公司 A,就是光通訊上游廠商聯亞(3081-TW)。
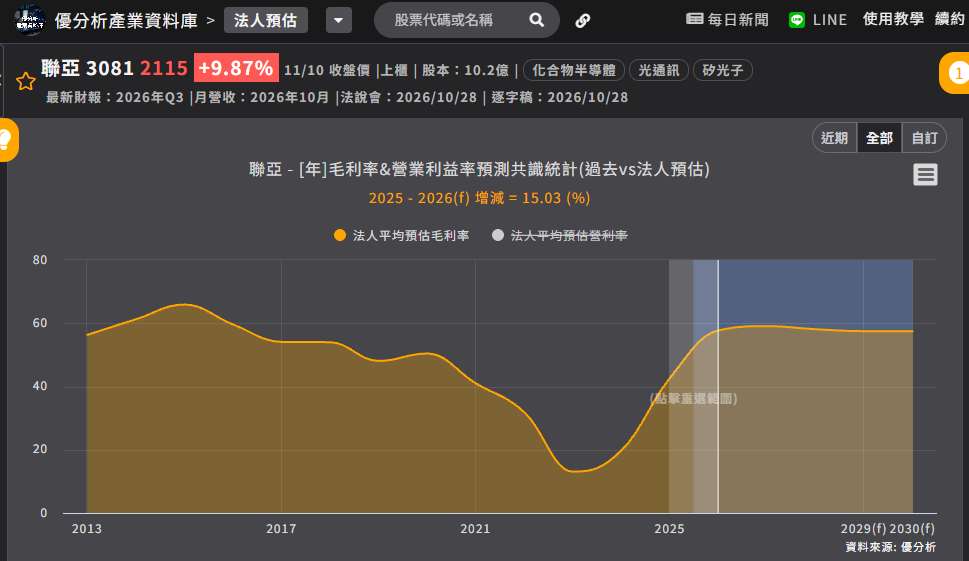
如果把時間拉回 2025 年,就會發現聯亞的財務數據呈現出很有意思的變化。
(資料來源:優分析產業數據中心)
聯亞 2025~2026 年的營收預估成長 150%,毛利率也從 42.70% 提高到 57.71%,一年改善 15.01 個百分點。
但到了 2027 年,雖然營收仍然預估成長 112%,毛利率卻只再增加 1.03 個百分點。
這意味著,聯亞的獲利成長動能,可能正在從營收與毛利率同步大幅改善,轉向以營收規模擴張為主。
目前聯亞面臨供不應求的情況,公司持續擴充設備,規劃讓 2027 年產能達到 2026 年的約 2.5 倍。
這代表 2027 年最重要的成長機會,可能來自原本受到產能限制的訂單,隨著新產能開出,逐步轉換成實際營收。
不過,擴產也會增加固定成本。
新增設備的折舊、新產線所需的人力,以及量產初期的良率變化,都可能影響毛利率表現。
但換個角度來看,如果 2027 年新產能大量開出,毛利率仍然可以維持在接近六成的水準,甚至略有改善,代表新增產能可能具備不錯的獲利能力,並且有機會吸收新增折舊成本。
全新 2027 年產能利用率改善的潛力
至於公司 B,就是全新(2455-TW)。
(資料來源:優分析產業數據中心)
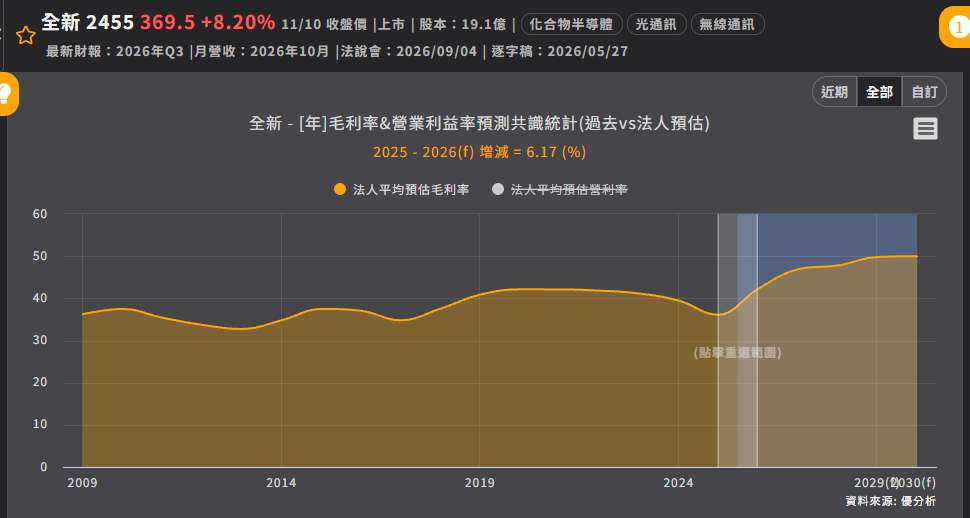
全新 2025~2026 年的毛利率預估提高 6.11 個百分點,到了 2027 年,法人仍預估毛利率將再提高 5.43 個百分點,達到 47.63%。
也就是說,與聯亞相比,全新的毛利率改善動能,預期在 2027 年仍然相當明顯。
從實際營運來看,可以找到兩個值得研究的方向。
首先,是高毛利光電子產品的占比持續提高。
全新原本有相當大一部分營收來自手機、Wi-Fi 等微電子產品。
2025 年,光電子產品只占公司營收約 24.7%;到了 2026 年第三季,光電子占比已經提高到 42.5%,10 月更進一步達到 49.7%。
由於光電子產品的毛利率高於公司的整體平均,因此,即使單一產品的售價沒有大幅提高,只要高毛利的光電子產品占比持續增加,整體毛利率仍有機會進一步改善。
第二個值得注意的地方,則是全新的產能利用率仍有提升空間。
2026 年第三季,全新的設備稼動率仍然只有五成多,市場預期全年約落在 56% 左右。
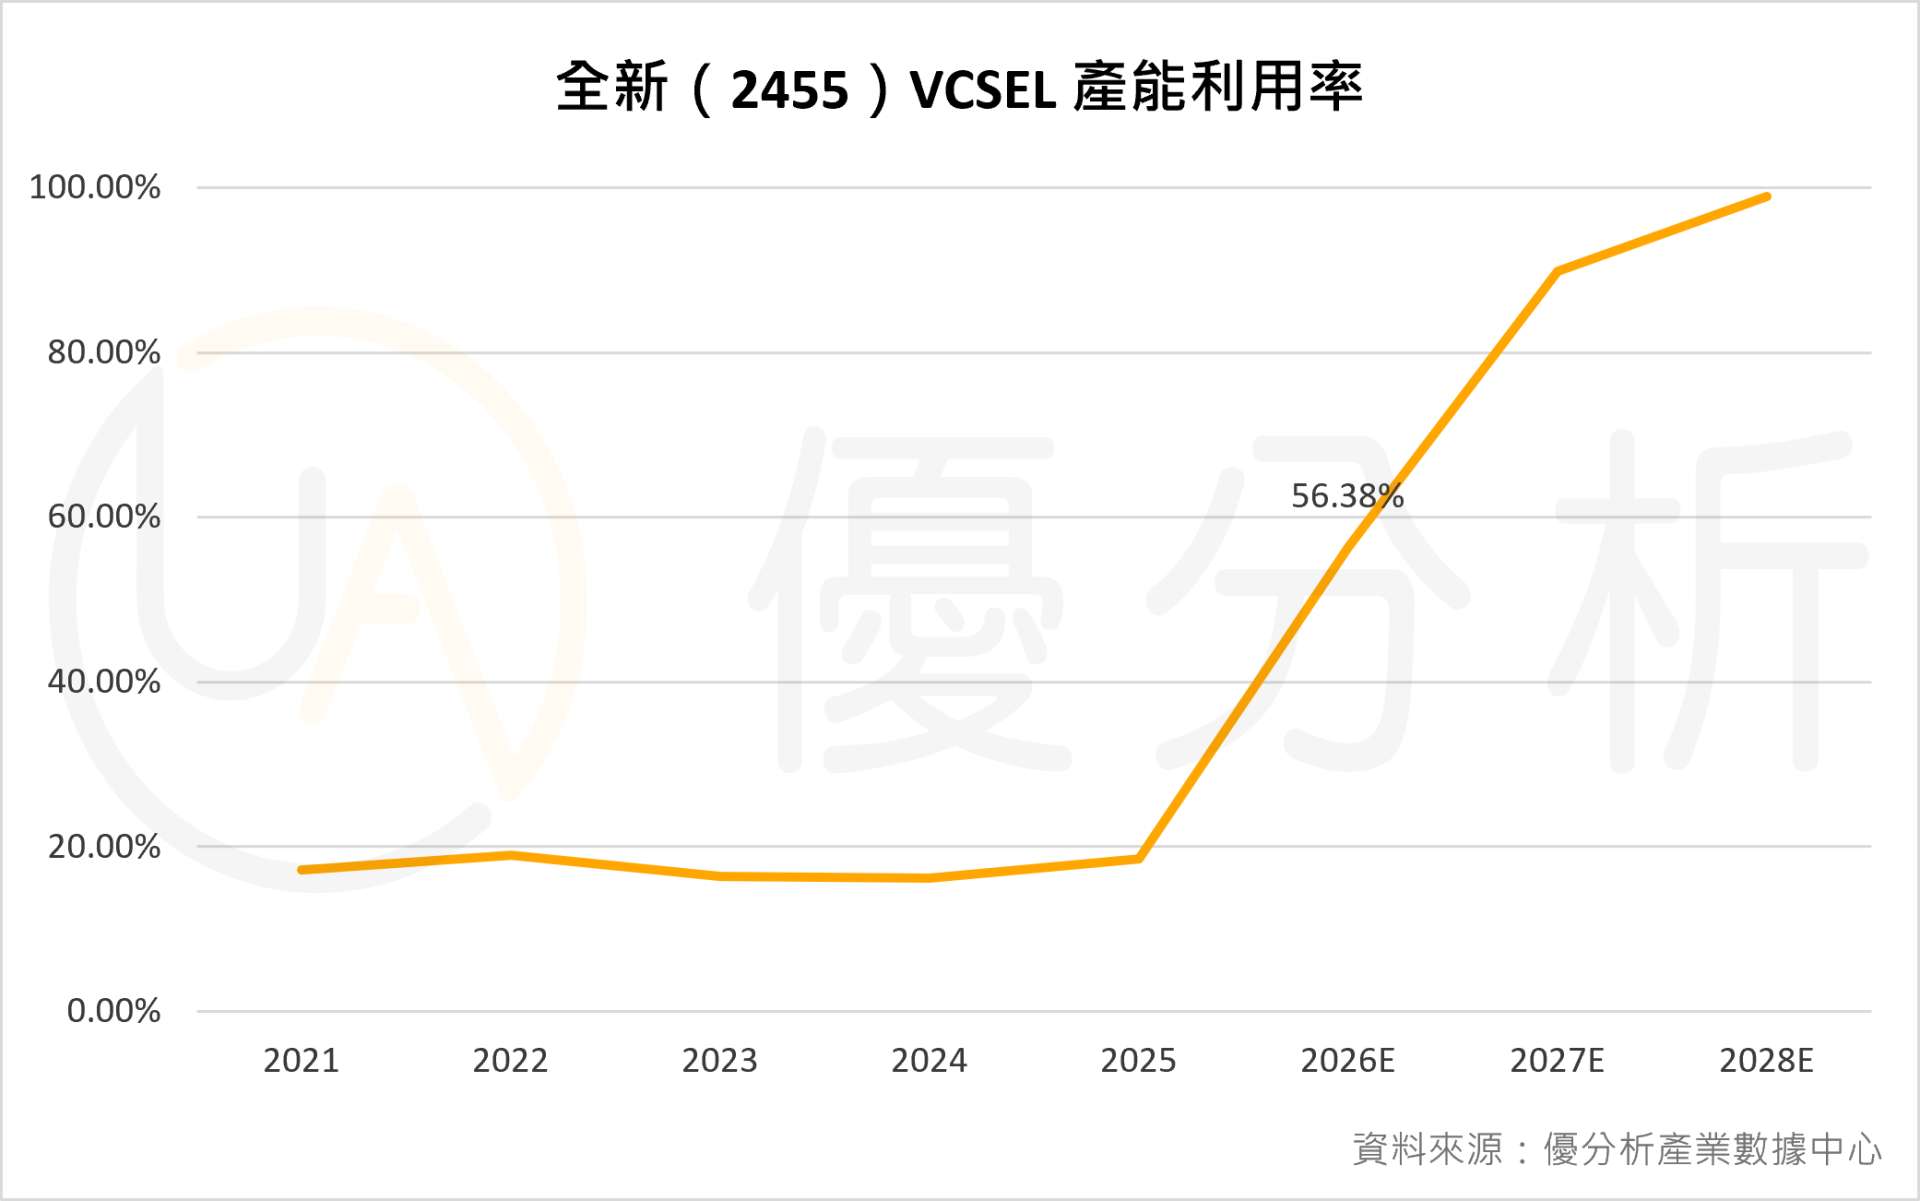
這代表公司整體設備尚未完全滿載,與已經面臨產能吃緊、持續擴產的聯亞,處於不同的營運狀態。
以 2026 年第三季來看,聯亞毛利率已達 58.6%,全新則接近 45%。
雖然兩家公司都布局高速光通訊相關產品,但由於產品組合、製程、成本結構與會計認列方式不同,不能直接把聯亞的毛利率當作全新未來滿載時的目標。
不過,全新目前的毛利率已接近 45%,而整體設備稼動率仍有提升空間,確實有一個值得關注的成長潛力:
如果未來高毛利光電子產品占比繼續提高,相關產線的稼動率也同步改善,是否有機會進一步推升整體毛利率?
(資料來源:優分析產業數據中心)
但這裡還有一個關鍵限制,就是上游原料供應。
目前全新高速光通訊相關產品的成長,受到磷化銦(InP)基板供應不足影響。
即使公司仍有設備可以投入生產,如果缺乏足夠的原材料,也無法讓相關產能充分發揮。
為了改善供應問題,全新已向三家供應商預付超過 7 億元,希望確保 2027 年的 InP 基板供應,同時也持續擴充磊晶設備,並進行既有產能調整。
因此,全新 2027 年的獲利成長,可能同時受到三股力量推動:高毛利產品占比增加、材料供應改善帶來更多出貨,以及部分產能利用率提升。
最後總結一下
回到最初的兩組數據。
聯亞 2027 年營收預估成長 112%,毛利率只提高約 1 個百分點;全新營收預估成長 61%,毛利率卻預估提高超過 5 個百分點。
從財務數據到實際營運,可以看到兩家公司正面臨不同的成長條件。
聯亞的重點,是如何在已經很高的毛利率基礎上,透過新產能落地,進一步擴大營收規模。
全新的重點,則是如何透過產品組合改善、原料供應增加,以及提高可用產能的利用率,讓毛利率持續提升。
這也說明,即使是同一個產業的公司,也可能面臨不同的成長機會與限制,反映在財務數據上,自然就會出現不同的變化。
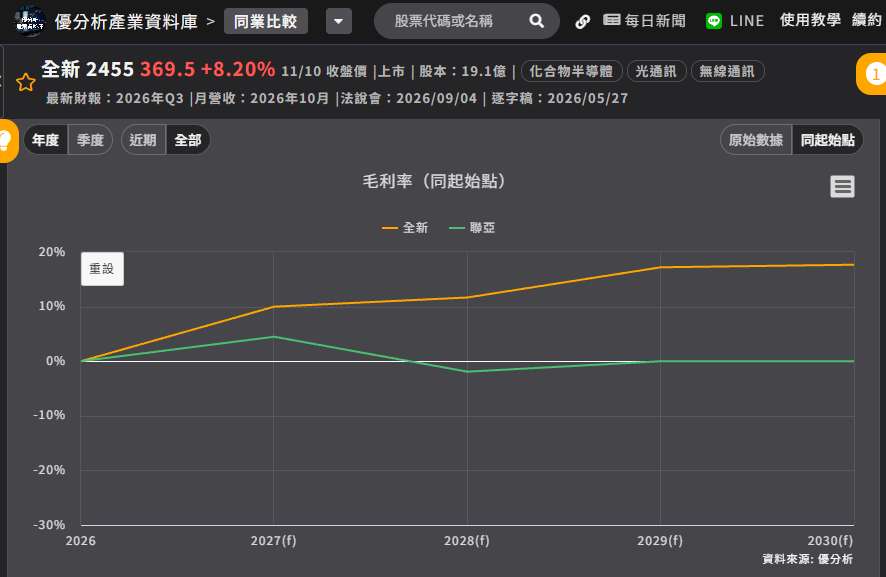
因此,在比較不同公司時,除了觀察營收與 EPS 成長率,也可以透過「同起始點」功能,將不同營收規模的公司放在相同基準下,比較未來的相對成長幅度,再搭配毛利率的變化,找出值得進一步研究的差異。
投資研究真正重要的,不是只找到預估成長率最高的公司,而是理解獲利從哪裡來,以及這些成長條件是否有機會實現。
當我們知道公司未來的成長建立在哪些條件上,就更有機會判斷,哪些變化可能帶來獲利上修,哪些風險又可能讓實際表現不如預期。