2026年11月11日(優分析/產業數據中心報導)⸺ 英業達(2356-TW) 2026 年 9 月底存貨 1,624 億元,比 2025 年底的 769 億元增加 111%,短期借款從 2025 年底的 752 億元升到 1,303 億元,第 3 季利息費用 22.15 億元,比 2025 年同期的 14.76 億元增加 7.39 億元。
錢鎖在原料上
公司把存貨增加指向長短料。缺的是原材料,成品端採出廠即交貨,公司不放成品庫存,因此存貨裡占比最高的是原料與半成品;原料裡缺的是其中幾項,湊不成套就出不了貨,已經到貨的料只能先放著等。成品占比很低,缺的料全停在材料階段,還沒有變成可出貨的系統。
如下圖,根據優分析產業資料庫,存貨金額在 2026 年持續墊高,存貨銷售比(存貨除以近三個月營收)從 2025 年底的 0.45 倍升到 2026 年 9 月底的 0.6 倍。
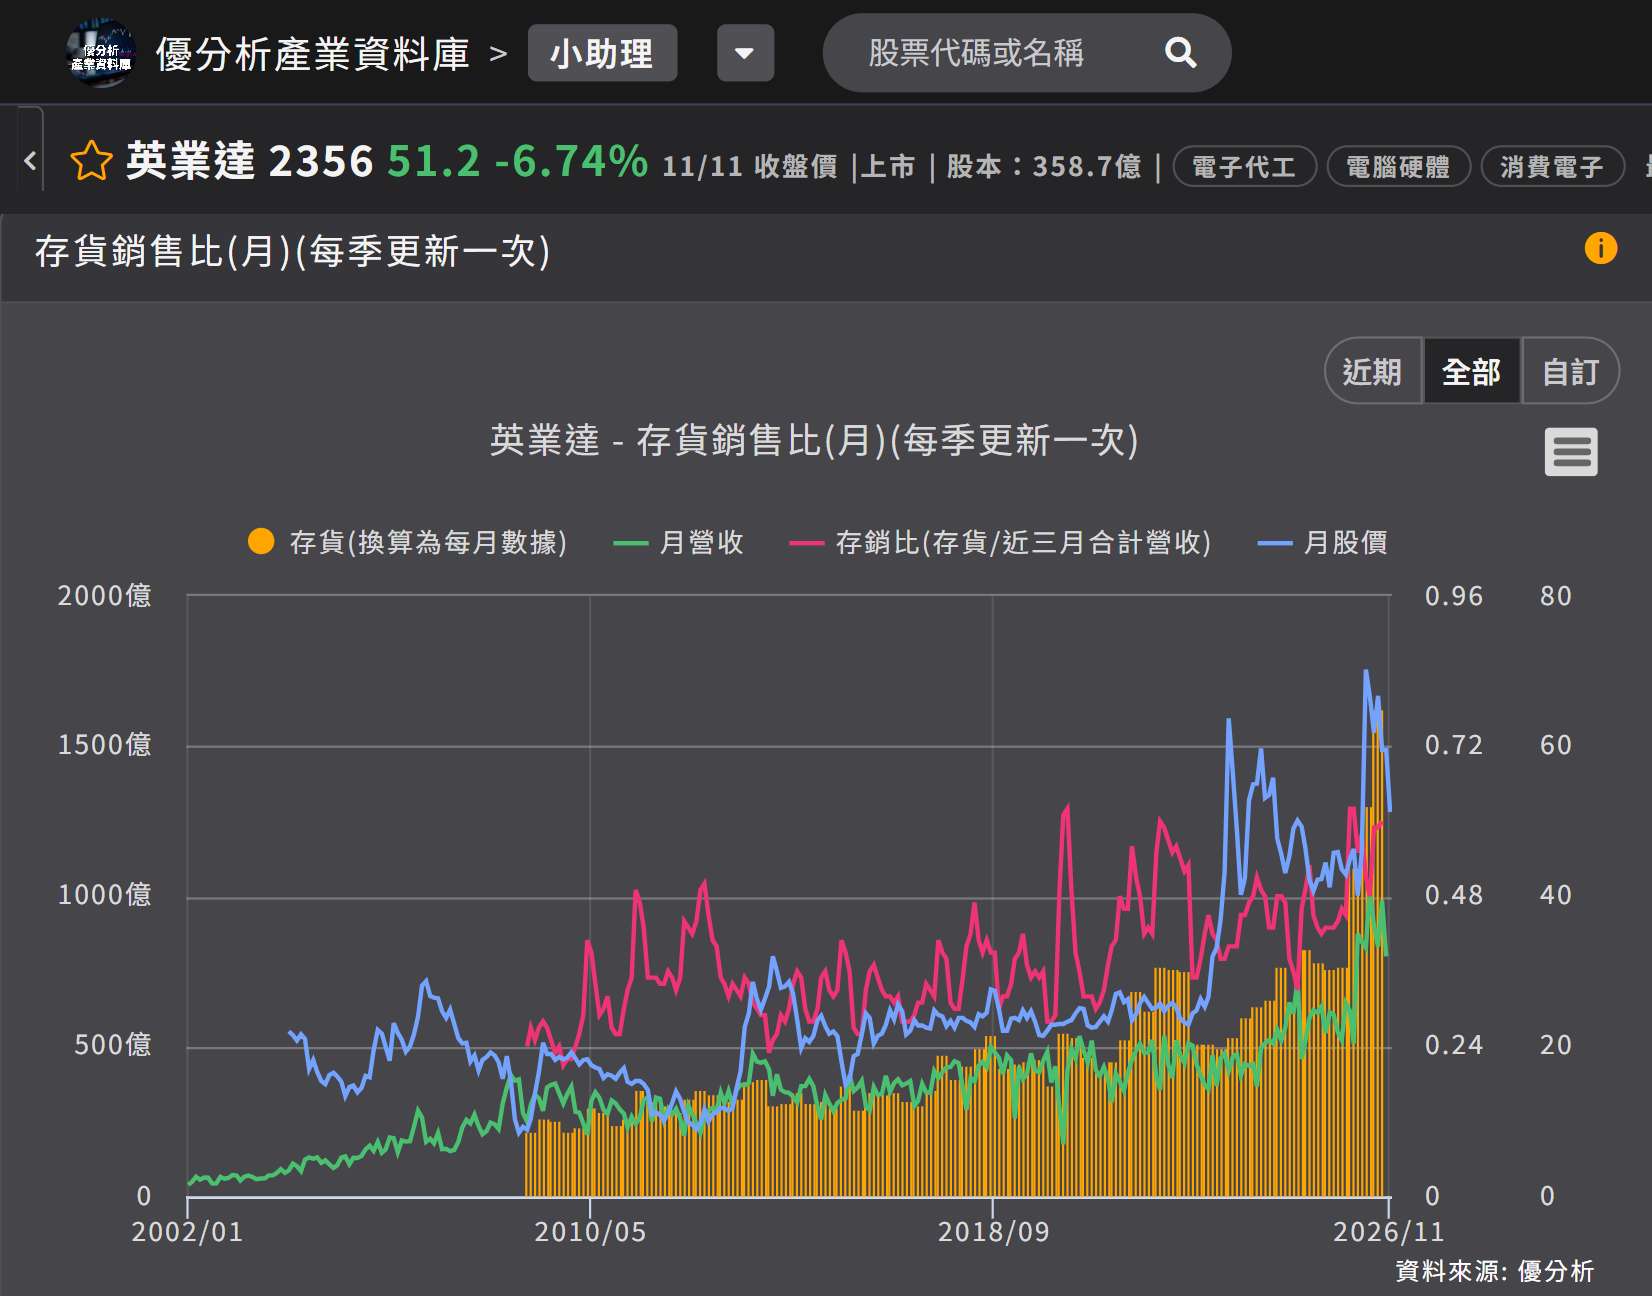
(資料來源:優分析產業資料庫)
公司對長料的看法是不會變成損失。長料只是短期積壓,後續訂單會把它消化掉,公司評估「庫存損失上面來講目前是機率是很低的」;存貨周轉率由 2025 年前 3 季的 9.3 次降到 7.9 次,公司換算成天數大約 40 到 50 天。
借款與利息
資金來源以借款為主,負債比率則從 2025 年 9 月底的 79.5% 升到 84.7%,公司表示籌資以非股權工具為主,會稀釋股權的工具排在比較後面,2027 年的銀行額度不會有問題。
利息費用是這條資金鏈的價格,前 3 季合計 53.14 億元,2025 年同期是 45.85 億元;第 3 季單季的增加額比前 3 季合計還多,第 1、2 季合計反而略減。
業外轉為支出
第 3 季業外收支由 2025 年同期的利益 11.37 億元轉為支出 13.25 億元,2025 年那筆利益裡有子公司投資的債務和解 11 億元,2026 年則以利息負擔為主。稅後淨利 25.44 億元,每股盈餘 0.71 元,低於 2025 年同期的 0.76 元,也低於第 2 季的 1.09 元。
把時間拉長,前 3 季每股盈餘 2.47 元仍高於 2025 年同期的 1.85 元,營業淨利 127.29 億元、年增 25%,本業仍在成長。
缺料把錢留在原料科目,借款與利息費用跟著放大;本業的營業淨利還在成長,單季每股盈餘落後 2025 年同期的原因在業外,2025 年是債務和解的利益,2026 年是利息支出。