2026年11月14日(優分析/產業數據中心報導)⸺ 中租-KY(5871-TW) 中國市場 2026 年前 9 月稅後獲利新台幣 65.6 億元、年增 12%,信用資產(應收帳款,含放款)則是人民幣 511.8 億元、比 2025 年同期少 0.1%,獲利雖然成長,放款僅回到去年水準。中國的信用資產以人民幣列示、獲利以新台幣列示。
獲利成長主要來自費用減少。公司表示,中國前 9 月的年化信用成本為 3.7%,低於 2025 年全年的 4.5%,呆帳費用比去年同期少人民幣 4 億元,約當信用成本少 0.8 個百分點;資金成本降至 3%,利息費用同步減少。2025 年與 2026 年承作案件的違約機率明顯改善,這是呆帳費用下降的來源。
第 3 季中國信用資產比第 2 季增加 2%,是連續第 2 季回升,但規模仍低於去年同期。中國是集團獲利第二大來源,前 9 月占集團獲利 35%(歸屬母公司、不含控股公司),信用資產占集團的 29%。
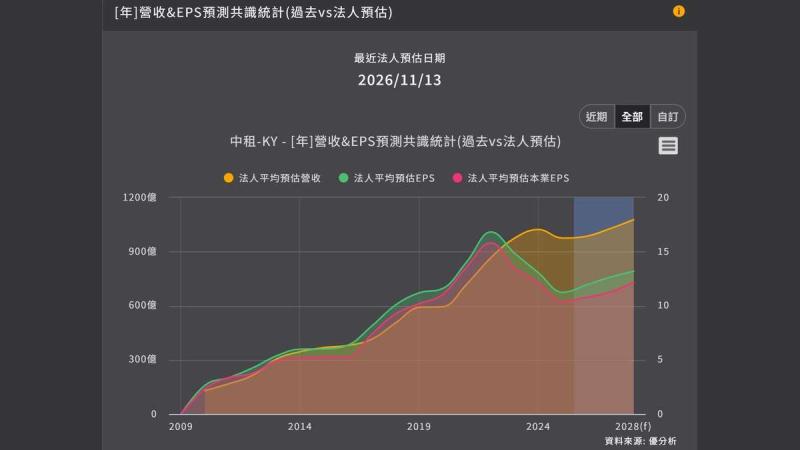
如下圖,根據優分析產業資料庫,中租的每股盈餘自 2022 年的 16.83 元連續三年下降,至 2025 年降為 11.24 元。
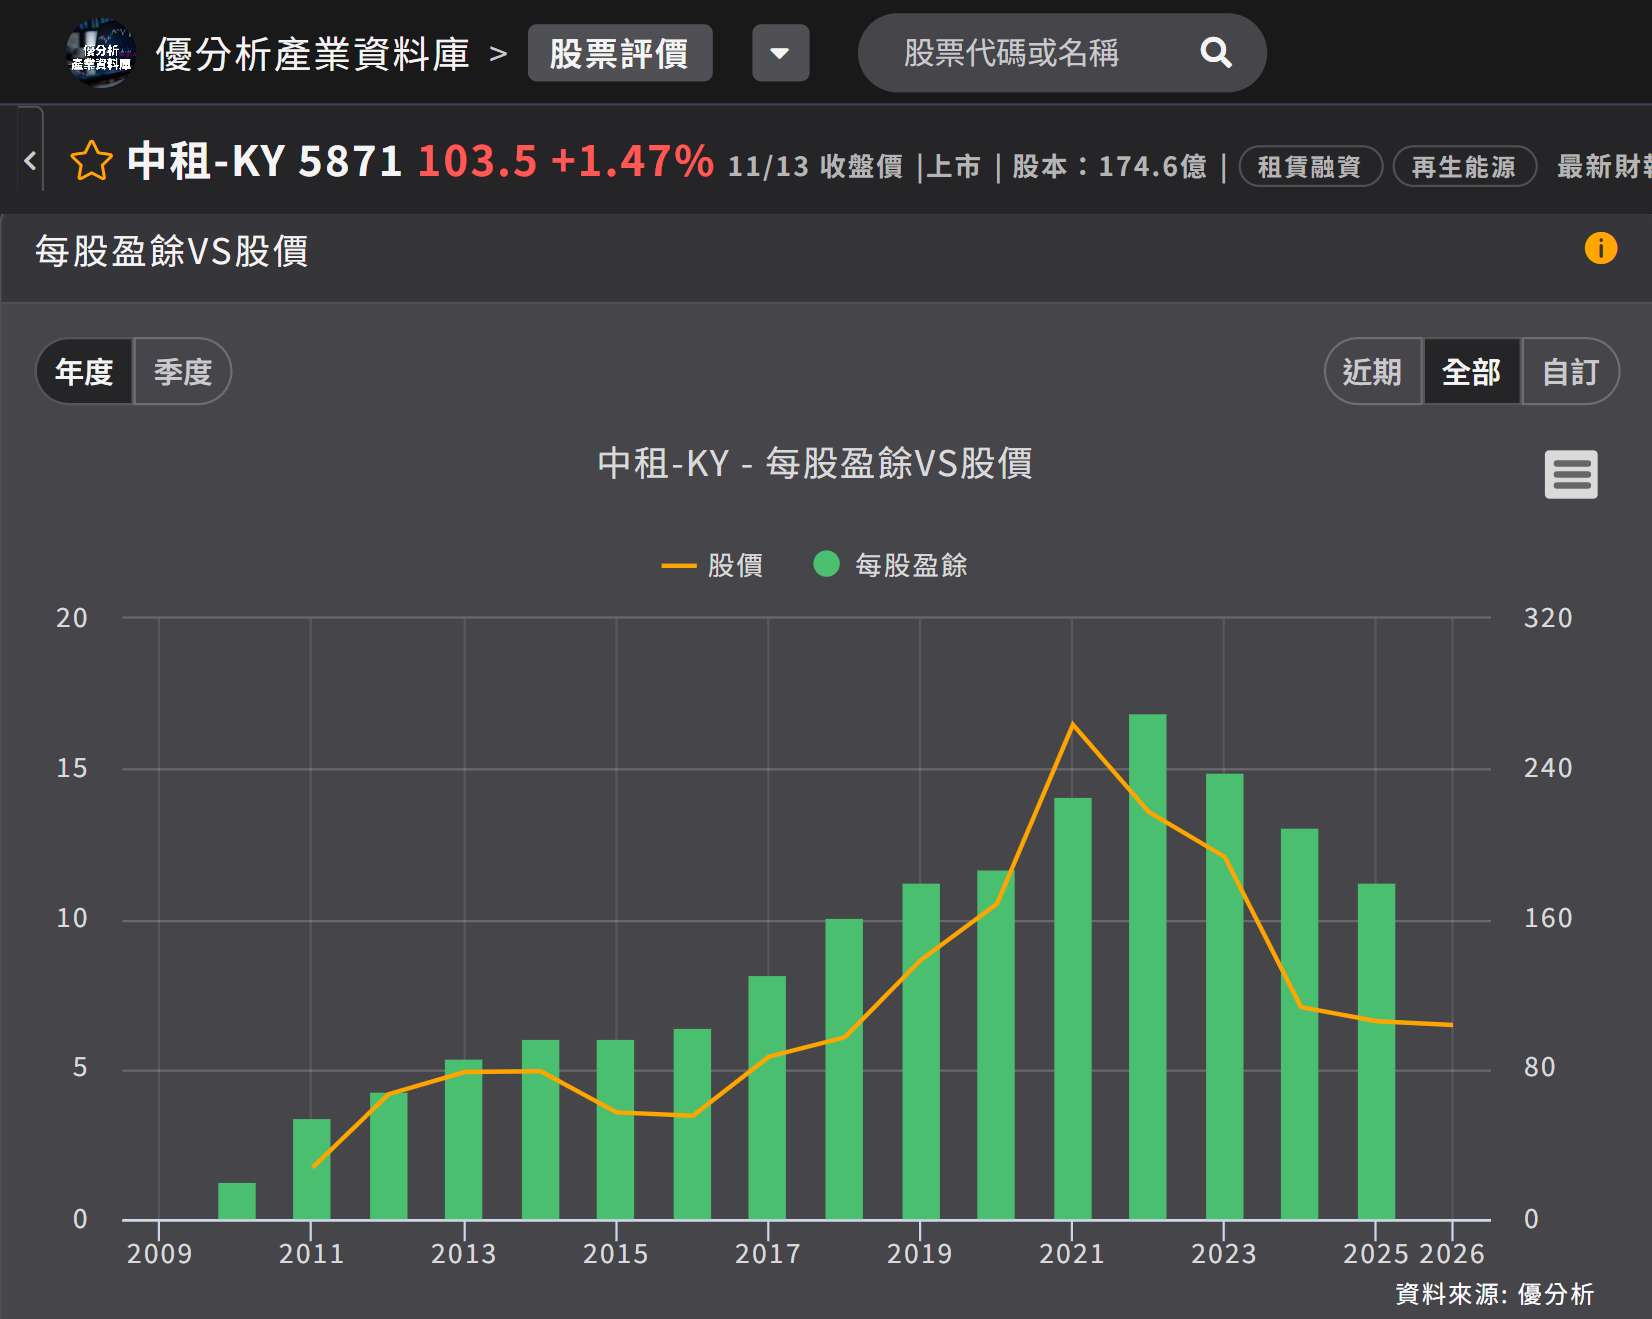
(資料來源:優分析產業資料庫)
中國客群面臨的景氣仍處於收縮。國家統計局 9 月公布的整體製造業 PMI 回升至 50.1,但小型企業僅為 48.9;10 月整體製造業 PMI 再降至 49.3,低於 50。中租的客群以中小微企業為主,小型企業的景氣尚未回到擴張。
資金成本靠換結構
中國第 3 季資金成本 3%,幾乎等於銀行對最優客戶放款的 1 年期 LPR 利率 3.00%;1 年期 LPR 從 2025 年 5 月起,至 9 月已連續 16 個月持平,公司表示資金成本下降是持續優化借款結構的結果,利率環境並未轉趨寬鬆。同一季放款收益率 12.34%,比第 2 季略升,信用資產回升並非仰賴降價。
公司表示,延滯率要下降,須仰賴延滯款項回收增加與本金成長,前者減少延滯金額,後者則擴大比率的分母。不過第 3 季中國的延滯回收與轉呆金額與前一季相近,逾期案件仍需時間消化。
同業方面,中國租賃龍頭遠東宏信 2026 年上半年不良資產率降到 0.99%,江蘇金融租賃第 1 季不良融資租賃資產率 0.88%;中租中國 9 月底的延滯率是 6.9%,與前一季持平。前兩家採用不良率,客群以大型設備租賃為主;中租計算的是逾期 30 天以上的延滯率,客群為中小微企業,兩者數字不能直接比較。
中國獲利成長主要仰賴費用節省。10 月大陸獲利又優於 9 月,公司表示,10 月比 9 月多一天,單日差異即達 3%,因此差異不大。公司表示,資產品質改善的方向「沒有改變」,仍須等待本金成長帶動規模擴大,放款才會實質貢獻獲利。