折價64%私募引進誰?兩大玄機決定轉型虛實
冷軋線材廠佳大(2033-TW)受惠鋼鐵族群9月多頭強攻,單月暴漲快翻倍。除了鋼鐵盤價回溫與庫存去化題材外,市場焦點全集中在其宣布從傳統鋼絞線跨足「半導體清洗」的新事業藍圖。
佳大近期動作頻頻,先於2026年8月完成5.18億元私募資金募集,9月再以4.05億元取得台南安南區1,725.74坪土地與2,320.96坪廠房,規劃改建為半導體清洗事業部,目標鎖定前端晶圓廠、後段封測與記憶體業者。然而:
-
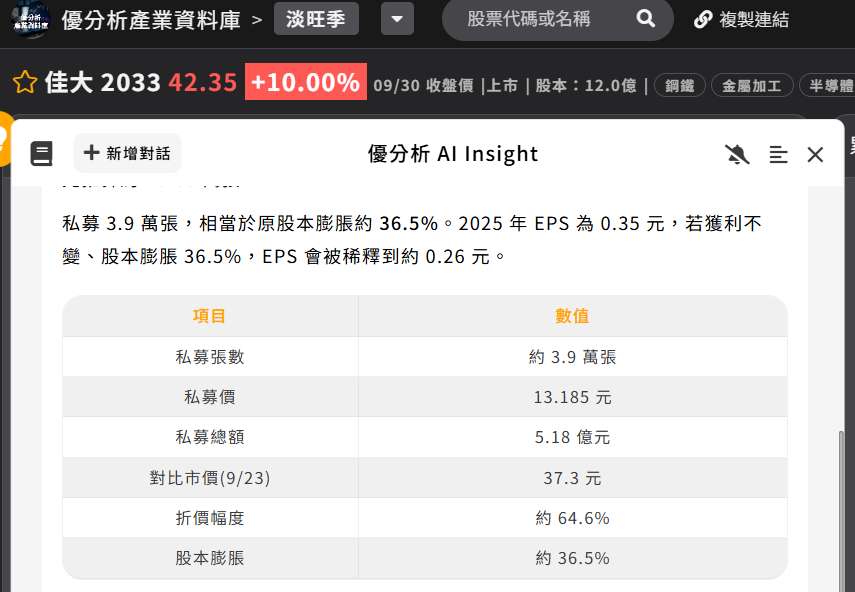
私募價格大幅折價: 私募發行約3.9萬張、每股價格13.185元,對比近期高點市價,私募價大幅折價。
-
股本膨脹36%稀釋獲利: 以佳大2026年第二季投入資本約10.69億元計算,發行3.9萬張私募股將使公司總股本膨脹約36.5%。以2025年EPS 0.35元估算,若新事業未能立即貢獻獲利,EPS將直接被稀釋至約0.26元。
(資料來源:優分析產業資料庫)
本業動能放緩,無研發團隊成最大技術斷層
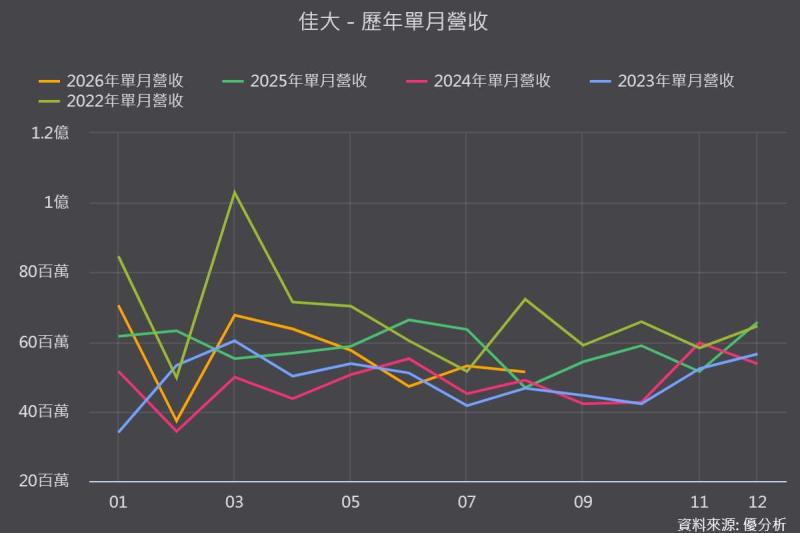
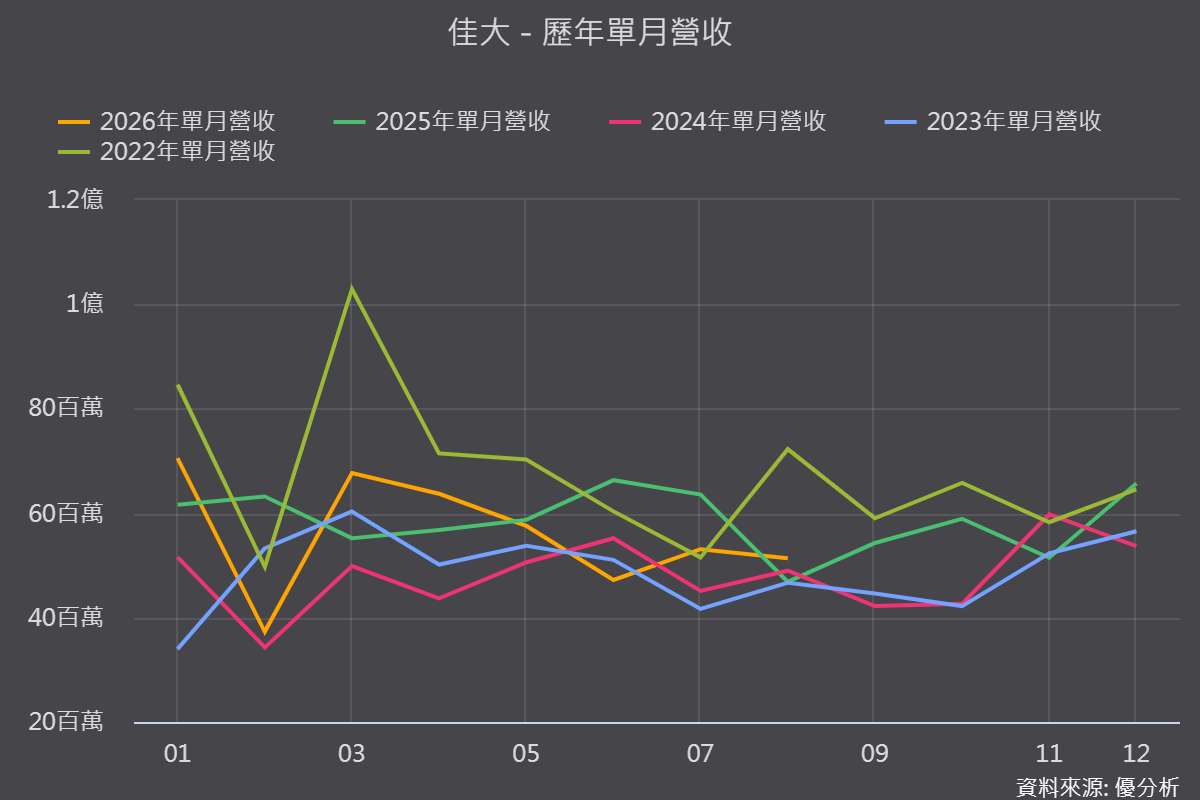
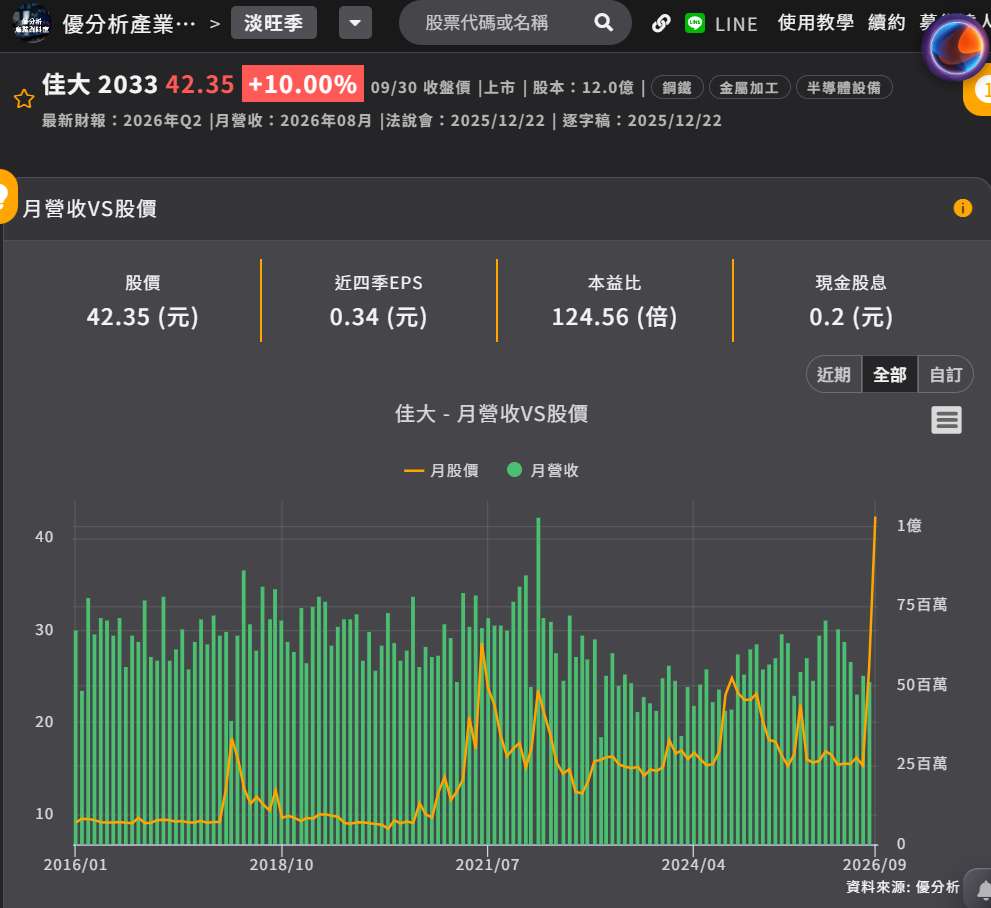
從本業基本面觀察,佳大主營鋼絞線與鋼線鋼纜,主要供應公共工程與基礎建設。2025年營收達7.03億元,年增21.65%,純益率為4.03%;但進入2026年後動能開始降溫,前8月累計合併營收為4.48億元,年減5.05%。在面臨低價進口品競爭與內銷成長瓶頸下,跨足高毛利半導體服務業確實屬合理的營運策略調整,但技術門檻的落差極大。
(資料來源:優分析產業資料庫)
根據公司年報顯示,佳大過去「並未成立專責研發部門,因此無研發費用支出」。半導體清洗製程涉及高純度化學品、超純水系統、潔淨室控制與專利材料等高階技術,與傳統鋼線抽線、酸洗等製程完全不同。佳大欲透過私募資金「買技術、買設備」,等於從零開始建立能力。
此外,半導體產業對於供應鏈稽核與產品認證非常嚴格,從送樣、客戶驗證、小量試產到正式放量,認證週期通常以「季」甚至「年」為單位計算。佳大目前僅完成資金與廠房到位,尚無任何客戶驗證或實質訂單揭露,短期內清洗業務要為營收帶來實質貢獻的難度相當高。
本益比破百倍,投資人後續三大觀察重點
根據《優分析產業資料庫》資料,目前的估值結構已高度反應市場對轉型的樂觀期待。對於關注佳大後續走勢的投資人,建議聚焦—驗證進度,廠房改建完成後的設備進駐時程,以及是否順利通過首家半導體客戶的廠區稽核與產品送樣。以及,本業訂單止穩狀況,第四季傳統鋼鐵旺季來臨後,公共工程與鋼絞線接單能否擺脫前8月衰退陰霾。