2026年10月05日(優分析/產業數據中心報導)⸺ MLCC缺貨行情真的回來了嗎?近期市場同時出現漲價、交期拉長等訊息,看似已經重演2018年全面缺貨前的情況,但問題在於,市場可能把不同原因造成的訊號放在一起解讀,進而放大對全面缺貨的預期。
拆開來看,交期拉長確實存在,但目前主要集中在AI供應鏈相關的高階MLCC;部分產品確實也在漲價,但主要反映原物料成本上升,並非產能排擠造成的供不應求。兩個訊號同時出現,不代表背後都是「缺貨」。
換句話說,市場已開始交易「全面缺貨」的預期,但實質的基本面目前仍停留在結構性緊缺階段。至於2027年的基本面是否真的往這個方向發展,仍需要進一步驗證。
2018年與2026年的最大差異:營業現金流未上升
2018年MLCC缺貨範圍廣泛,從高階到一般規格都受到影響,客戶為了確保拿得到貨,不僅接受漲價,供應商在付款條件上的議價能力也明顯提高。訂單、價格與收現能力同步改善,最終直接反映在營運現金流。
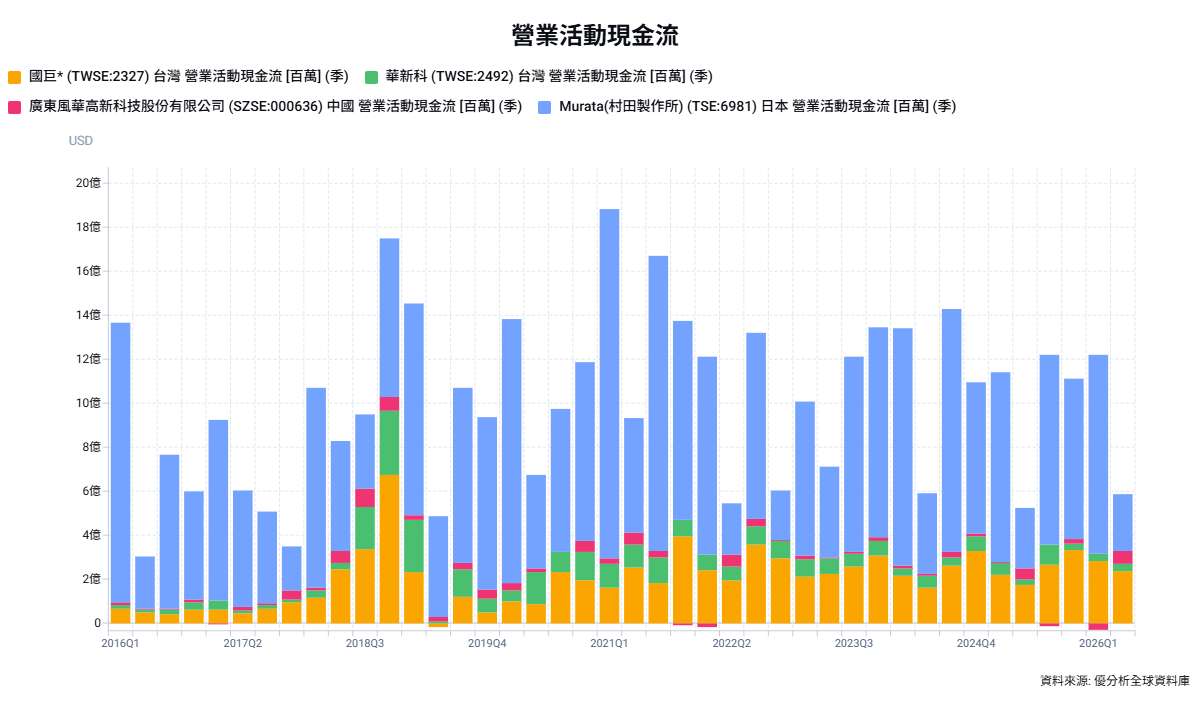
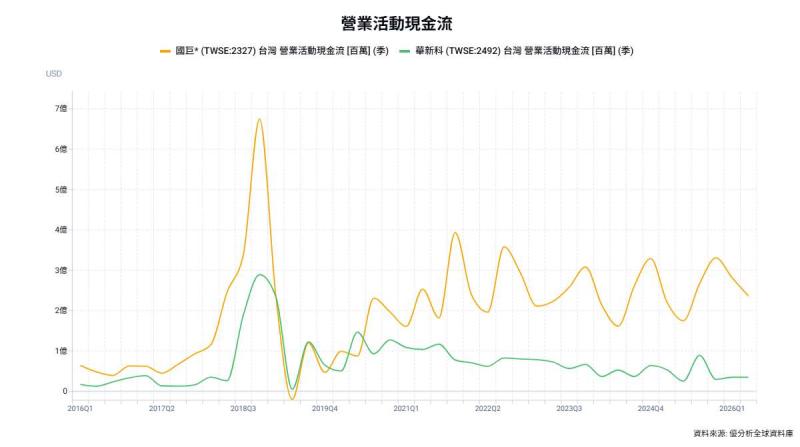
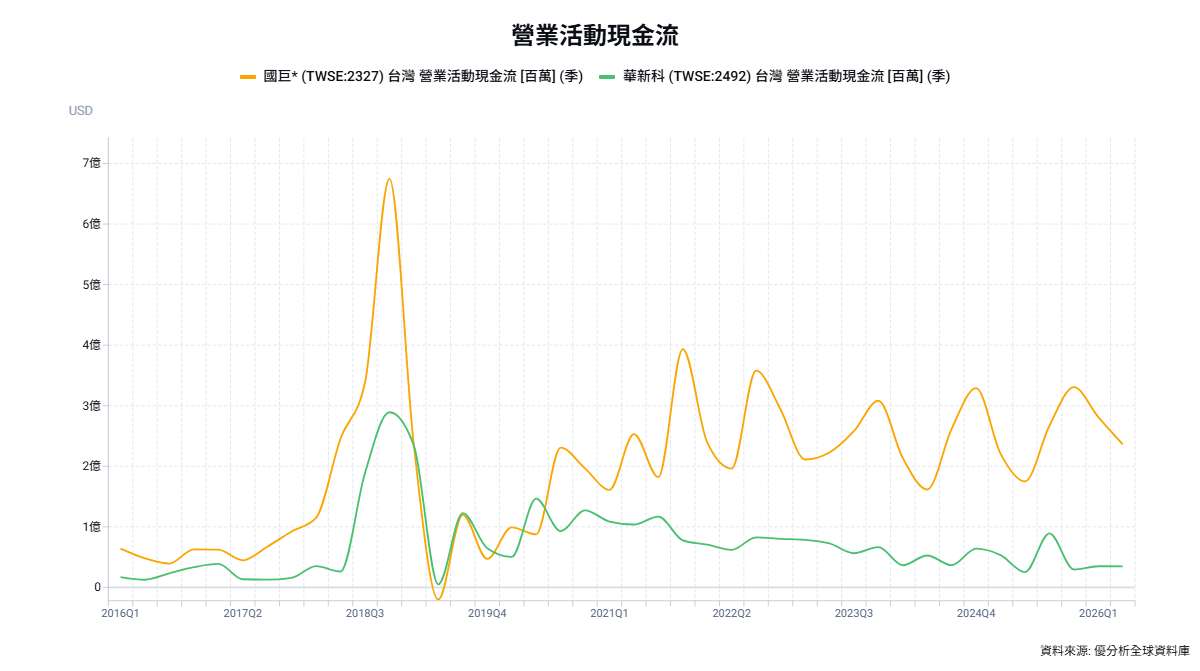
從當時台灣兩家主要被動元件廠來看,國巨(2327-TW)單季營運現金流一度突破新台幣200億元,華新科(2492-TW)也接近新台幣90億元。換句話說,2018年的缺貨不只反映在報價,而是實際轉化成大量現金。
2026年這次情況不同。
目前需求主要集中在AI伺服器使用的高容量、高電壓與高可靠度MLCC。AI伺服器單機MLCC用量可能達傳統伺服器的10至13倍,需求確實強勁,但一般消費型MLCC並沒有同步出現相同程度的供需緊張。
這也是為什麼近期雖然不斷傳出MLCC漲價與交期延長,國巨與華新科的營運現金流卻沒有像2018年一樣急速攀升。現金流沒有爆發,至少提供一項線索:目前供應商的議價能力,可能還沒有回到全面缺貨時期的程度。
另一方面,這一波高階產品的現金轉換時間也可能更長。AI伺服器與車用MLCC需要提前準備特定原料、調整產能,部分產品還要經過客戶認證。資金先投入原料與庫存,產品出貨後,如果大型客戶的付款條件沒有縮短,現金還會停留在應收帳款一段時間。
因此,即使訂單增加、產能利用率提高、營收開始成長,營運現金流也不一定立刻跟上。
風華高科高階產品越來越高,現金流卻越來越低
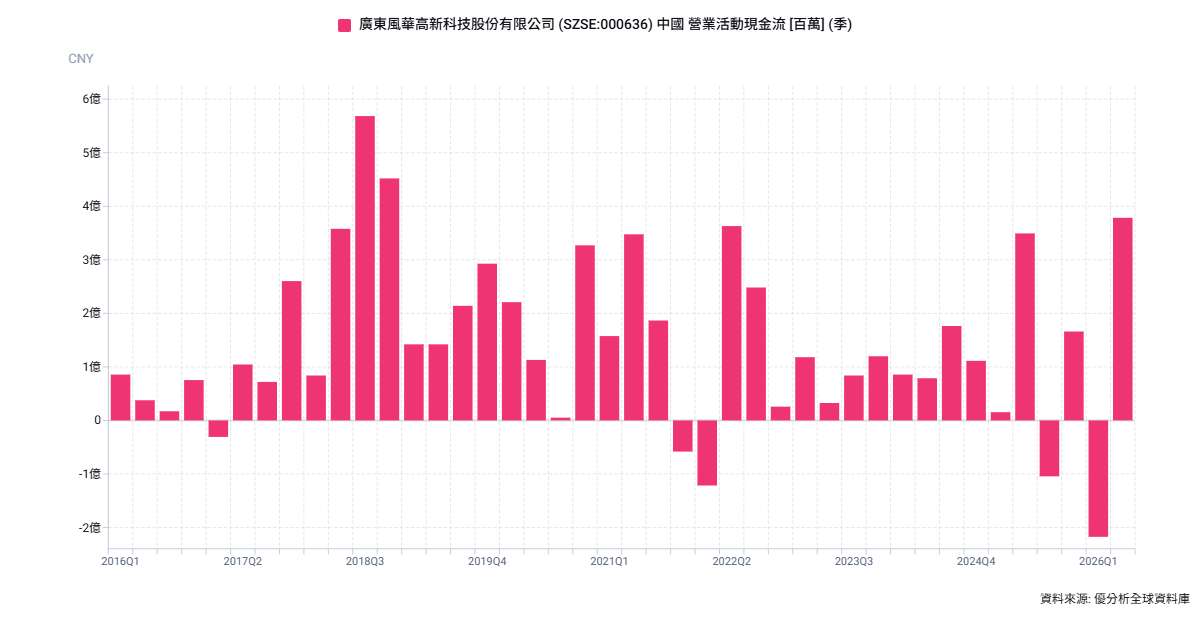
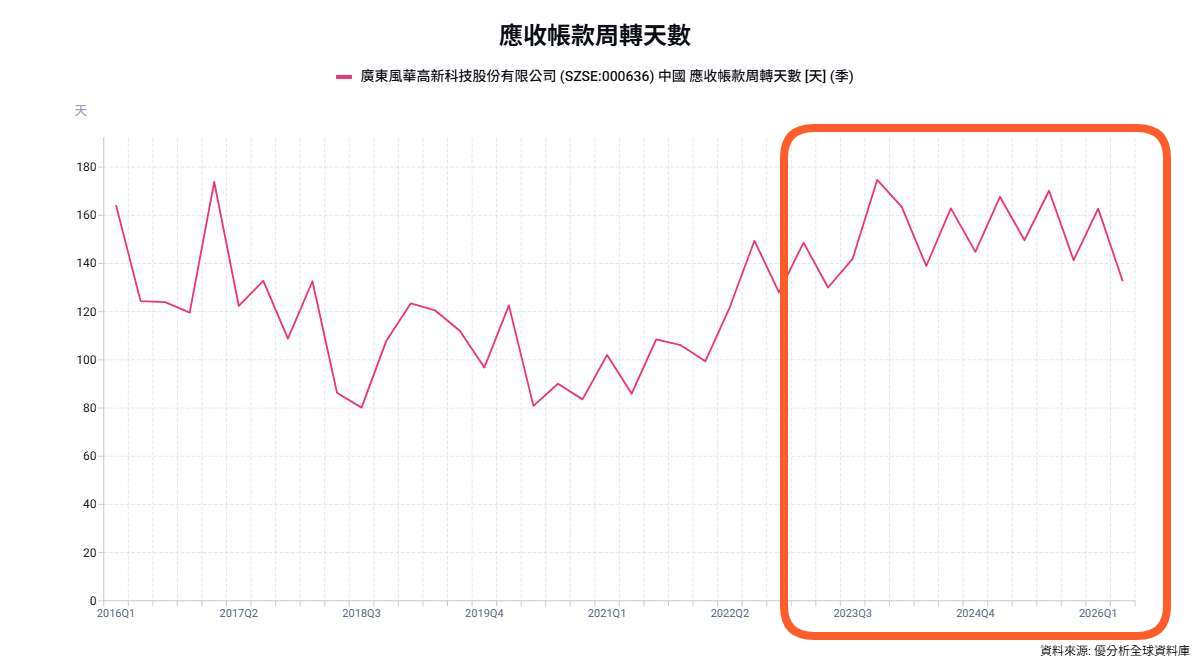
以中國大廠風華高科(000636-CN)為例,公司高階MLCC月產能已達151億顆,2026年上半年高容量、車規及中高壓等高階MLCC占MLCC營收約40%,但同期營業活動現金流淨額甚至在Q1出現負值擴大。公司增加原材料採購與備貨,加上應收款增加,使更多資金暫時被營運周轉占用。
這也呼應了本輪MLCC景氣更偏向「結構性緊缺」。目前需求主要集中在AI伺服器所需的高容量、高電壓與高可靠度產品,供應商需要提前備料、調整產能,並經過客戶認證,從生產、出貨到最終收款的時間也相對較長。
2027年AI用MLCC需求擴大,如何觀察產能排擠效應?
接下來判斷這一波MLCC景氣能否從「結構性」走向「全面性」,可以觀察一個很簡單的訊號:缺貨能不能真正變成現金,就像上次2018年的景況一樣。
目前缺貨主要集中在AI伺服器所需的高階MLCC,這類產品從備料、認證到出貨的週期較長,因此需求增加不一定立即反映在營運現金流。相較之下,泛用型MLCC的變現週期較短,一旦缺貨擴散至一般規格,漲價與出貨增加通常能更快轉化為現金。
因此,後續只要觀察主要被動元件廠的營運現金流,就能看出缺貨是否正在擴散。若各家大廠的營運現金流開始像2018年一樣明顯攀升,就代表這波供需緊張可能已從少數高階產品,逐步走向更全面的MLCC景氣循環。