2026年10月05日(優分析/產業數據中心報導)⸺ 低軌衛星(LEO)市場除了SpaceX旗下Starlink持續擴張,其他主要業者的投資方向也開始改變。Eutelsat旗下OneWeb進入衛星更新階段,Telesat透過國防訂單擴大星座,Viasat則投入衛星直連裝置(D2D),產業成長動能逐漸從早期的大規模星座建置,延伸至衛星汰換、國防通訊與新應用。
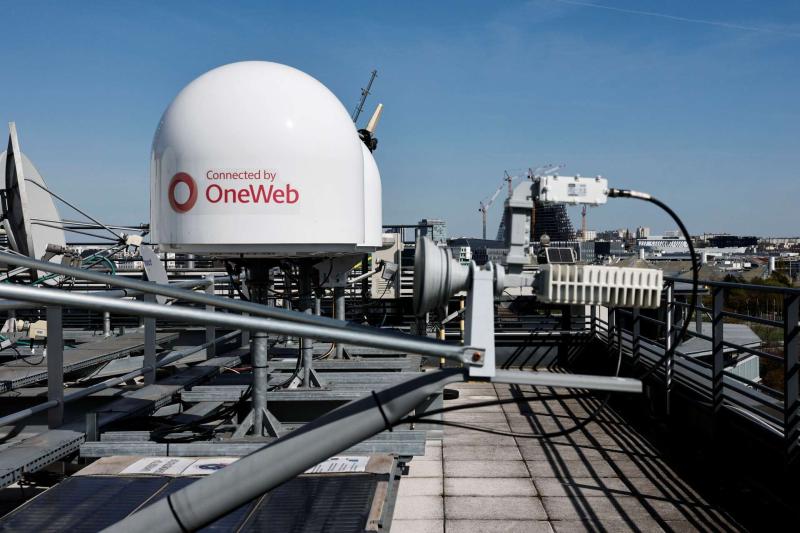
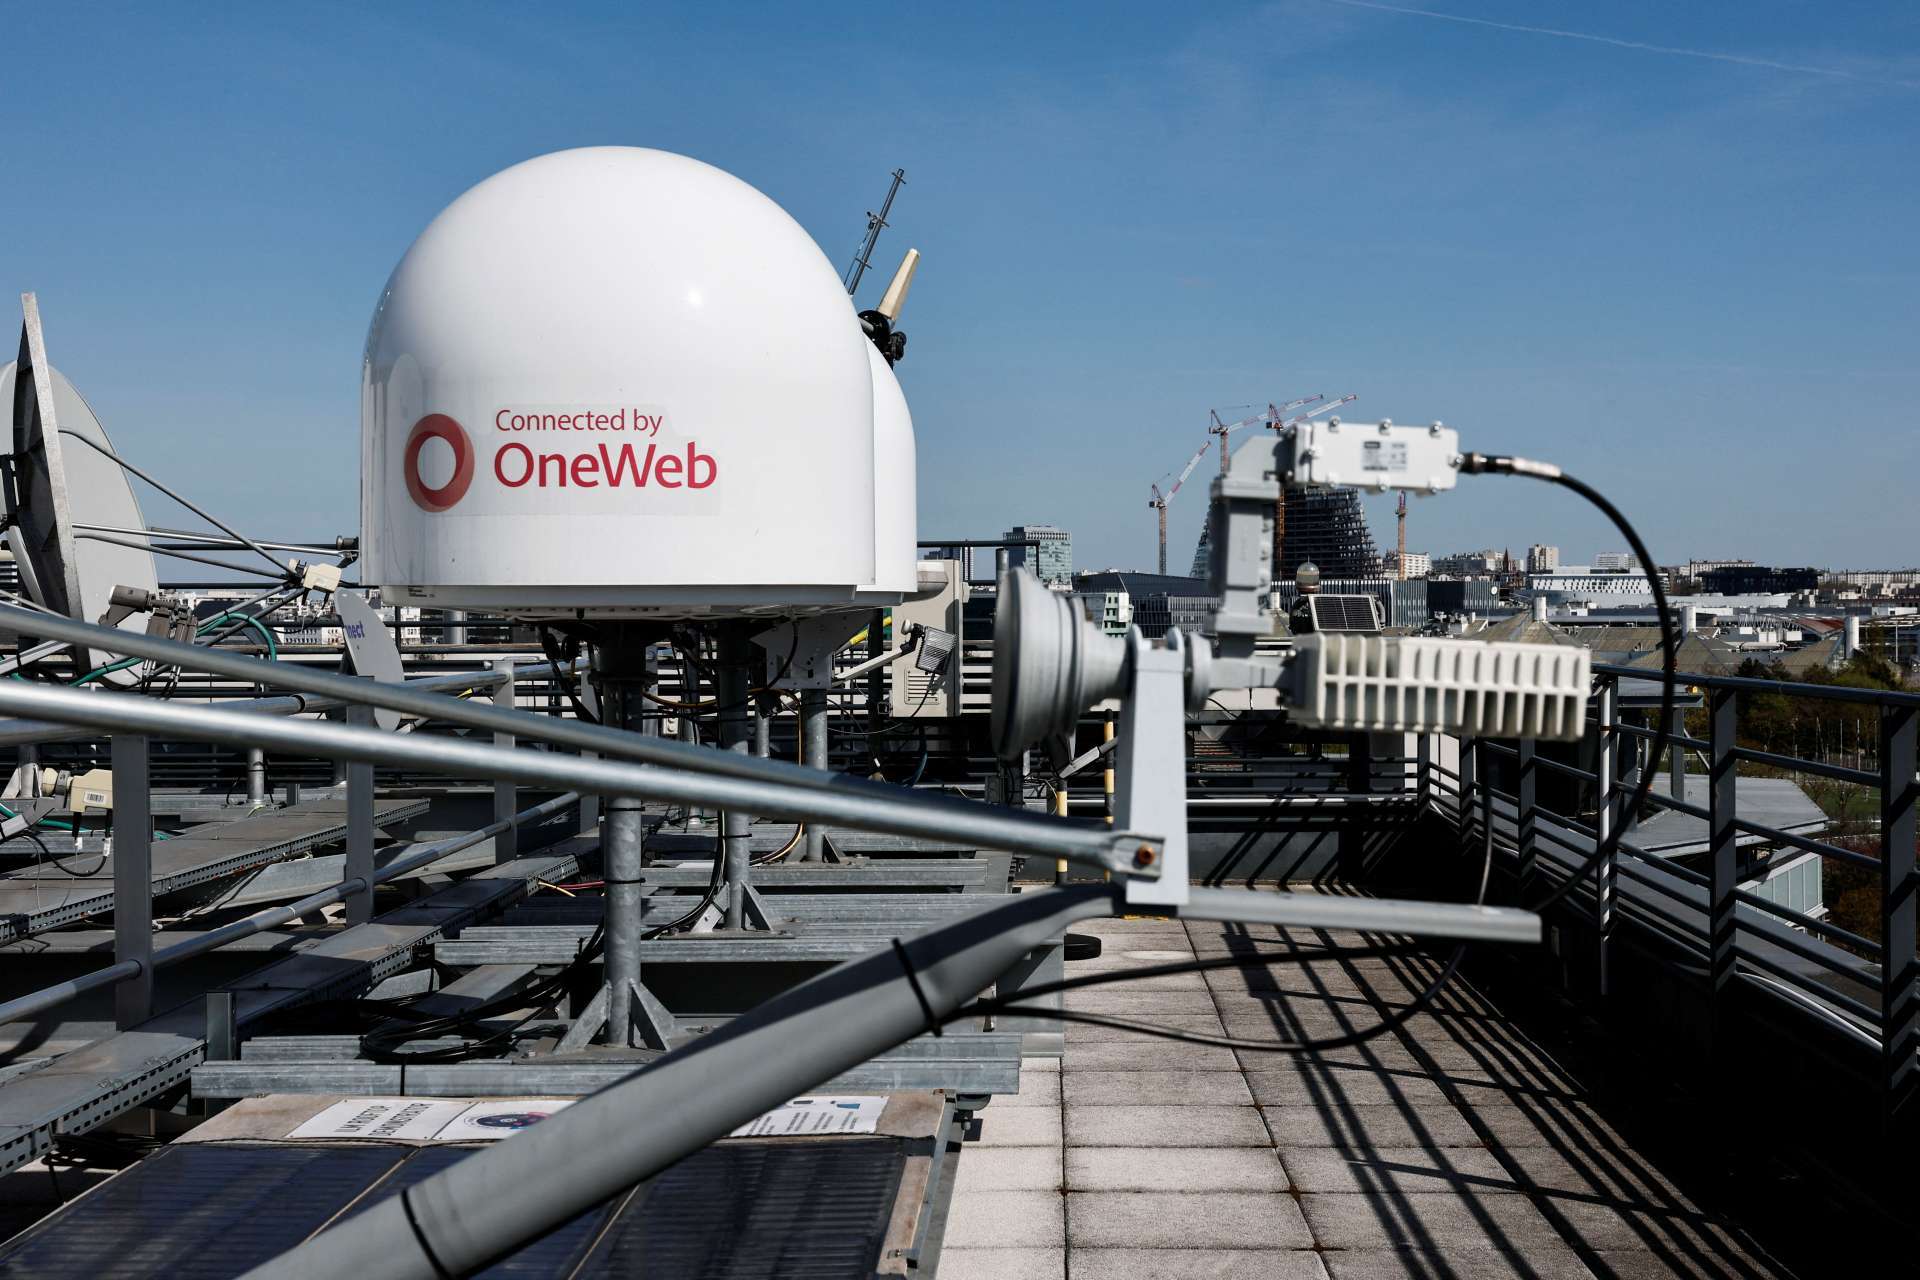
OneWeb的變化最為明顯。這套低軌衛星系統過去10多年累計投資超過70億美元,上一個會計年度已占Eutelsat集團營收25%,LEO業務年增率達69%,目前也是Starlink之外主要的營運中LEO星座之一。
完成第一階段網路建置後,OneWeb開始進入衛星更新週期。Eutelsat預計自2026年11月起發射669顆新衛星,逐步替換部分現有衛星。對衛星供應鏈來說,需求來源也從新星座建置,增加既有星座持續補充與汰換的需求。
Telesat走的是另一條路線,透過政府與國防市場擴大星座規模。旗下Lightspeed低軌星座預計2028年開始提供商業服務,主要鎖定企業、電信營運商與國防客戶。
Telesat近期取得加拿大政府20億美元合約,創公司歷來最大交易,用於支援北極地區武裝部隊,並使Lightspeed星座規模增加44%,規劃部署225顆衛星。大型政府合約因此不只是帶來服務收入,也直接推動新的衛星建置需求。
D2D則帶來另一項成長來源。Viasat與Space42成立合資公司Equatys,雙方將共同投入10億美元,發展行動裝置直接連接衛星的通訊服務,並開放其他投資者加入。這項布局主要鎖定行動電信業者,希望透過共享衛星基礎設施降低網路建置所需資本。
從OneWeb、Telesat到Viasat,可以看到SpaceX之外的衛星業者已走向不同的投資階段。OneWeb開始汰換既有衛星,Telesat靠國防訂單擴充星座,Viasat則把資金投入D2D。低軌衛星市場的需求來源因此不再只有「多發射衛星、擴大覆蓋」,而是逐漸增加更新與應用面的資本支出。
需求增加也開始碰到供應端限制。Eutelsat指出,發射載具供應目前是LEO計畫的瓶頸之一。衛星可以加快生產,但能否如期送入軌道,仍取決於火箭發射能力。
SES也希望縮短衛星供應時間。公司正在推進meoSphere星座計畫,目標將衛星製造時間縮短至12個月以內。SES認為,市場已難以接受傳統GEO衛星4至5年的等待時間,衛星製造與發射速度正成為業者擴張時需要解決的問題。