2026年10月05日(優分析/產業數據中心報導)⸺ 宜特2026年正處於「費用先行、效益隨後」的轉折點,1月董事會通過釋股宜錦,持股由74.58%降至36.83%,3月中旬起改採權益法認列、不再併入合併營收。
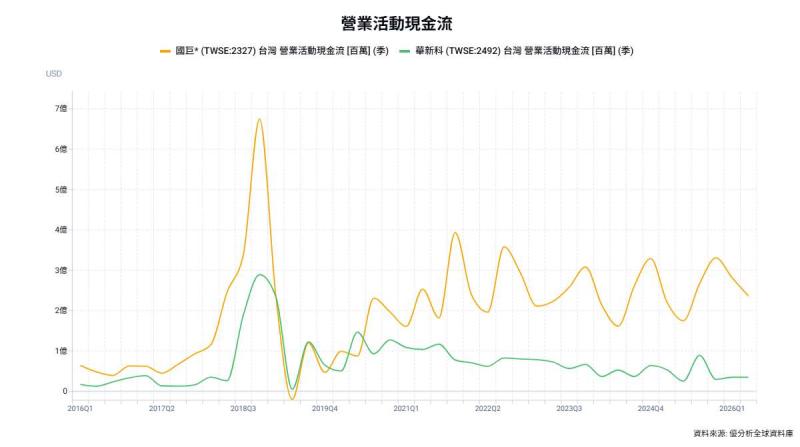
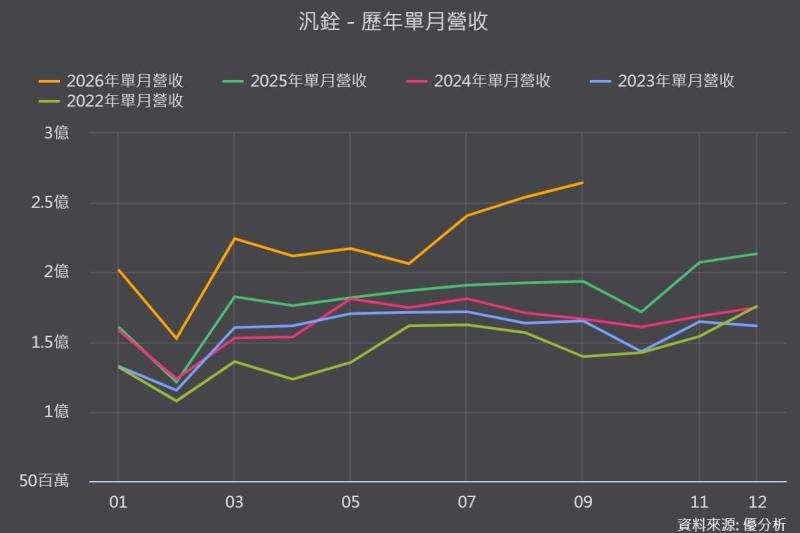
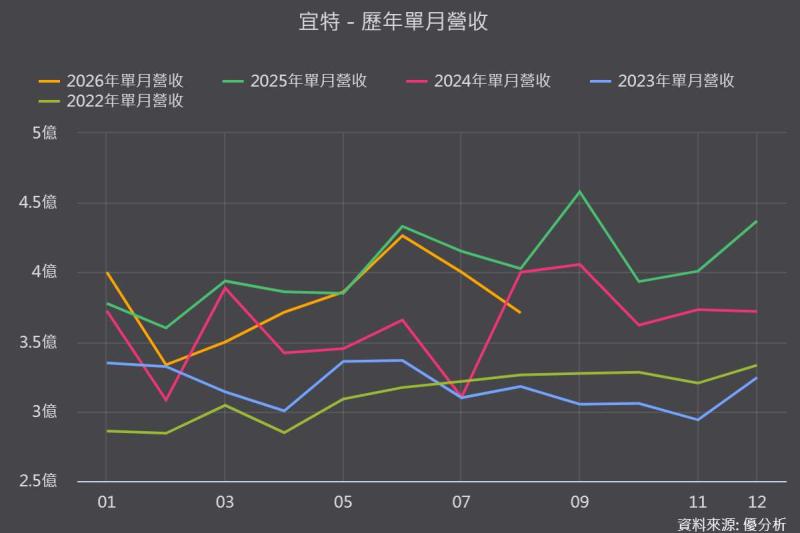
8月合併營收3.71億元,月減7.32%、年減7.9%,連兩月雙減,前8月累計年減3.66%,單月跌幅遠大於累計跌幅。
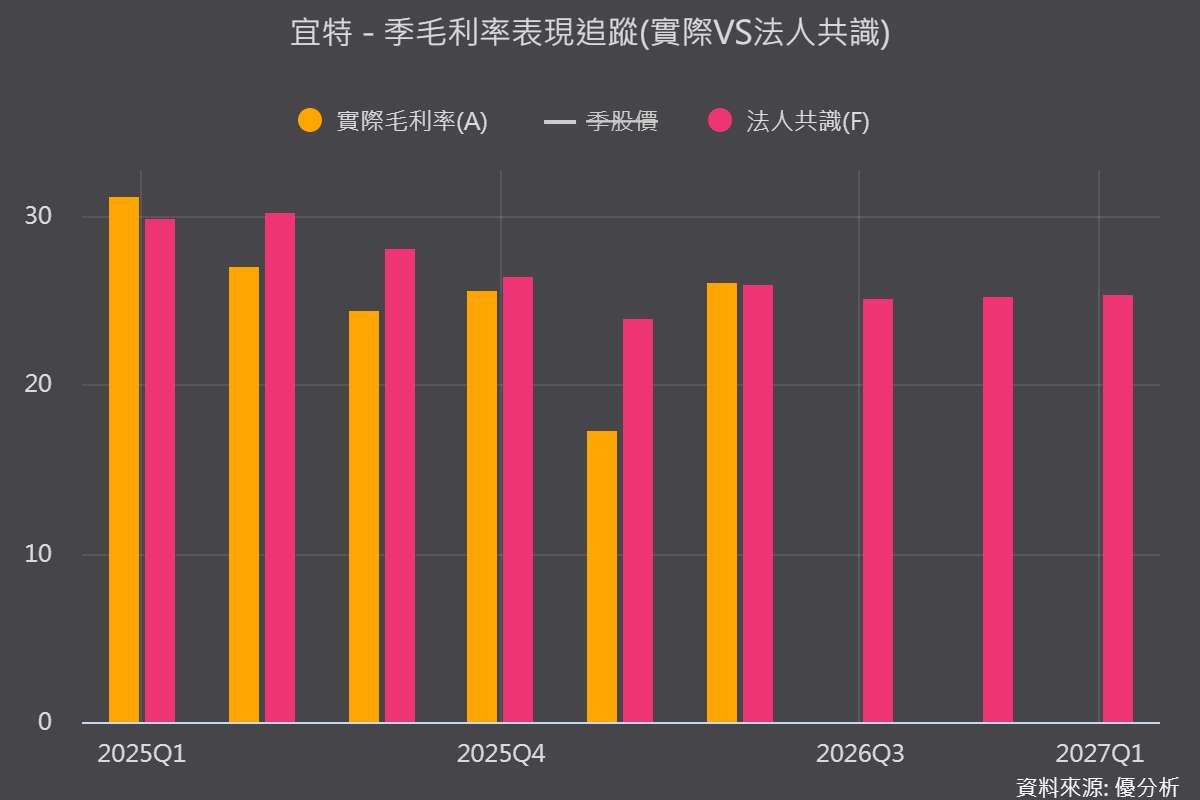
真正值得注意的是,這主要是子公司退出合併報表墊高比較基期所致,並非訂單流失:拆掉宜錦低毛利量產營收後,合併報表更聚焦高毛利驗證分析本業,第二季毛利率從第一季17.27%大幅回升至26.13%,營業利益由負轉正,公司8月法說會明確表示第三、四季毛利率將朝30%靠攏。
(圖片來源:優分析產業資料庫)
完工法認列卡在WIP,合約負債創新高反映訂單能見度
公司驗證服務採全部完工法認列,專案即使完成98%,只要客戶未簽收就不能入帳,部分案件卡在在製專案。
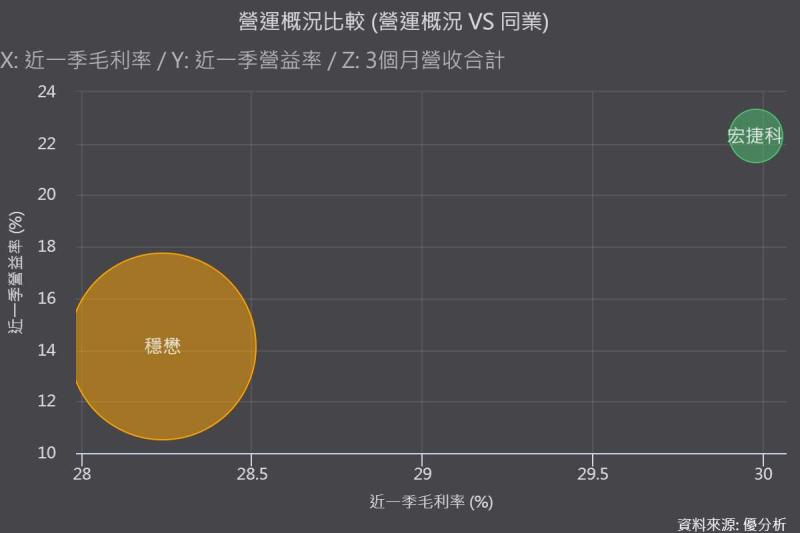
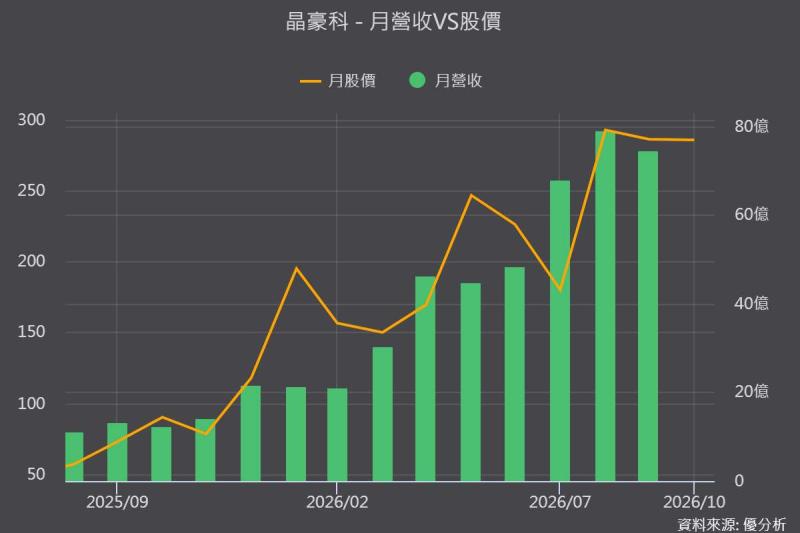
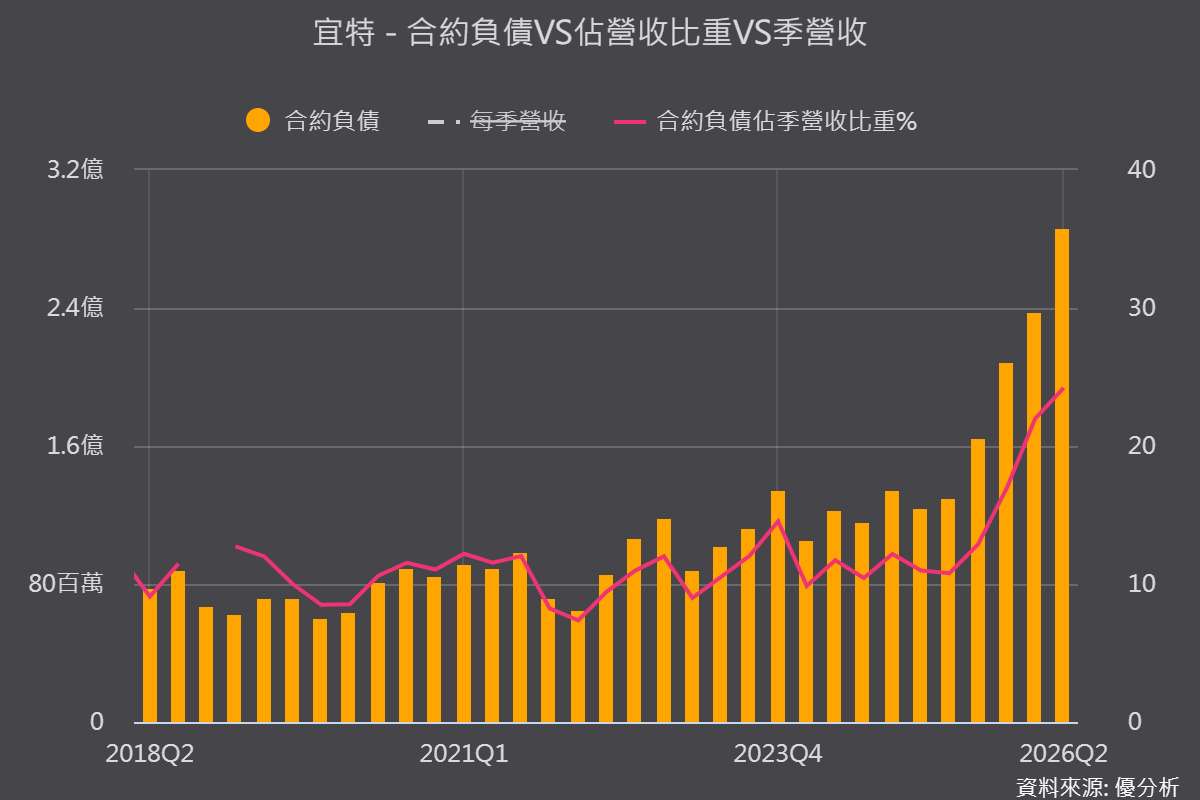
第二季合約負債達2.87億元,占營收比重24.21%,連續5季走升,較去年同期翻倍有餘,反映客戶預付意願提升、在手訂單能見度轉強,是矽光子CPO與AI驗證需求的前導訊號,惟合約負債只代表錢先進來,不等於獲利已落袋,若結案進度遞延,營收與獲利認列將同步往後拖。
(圖片來源:優分析產業資料庫)
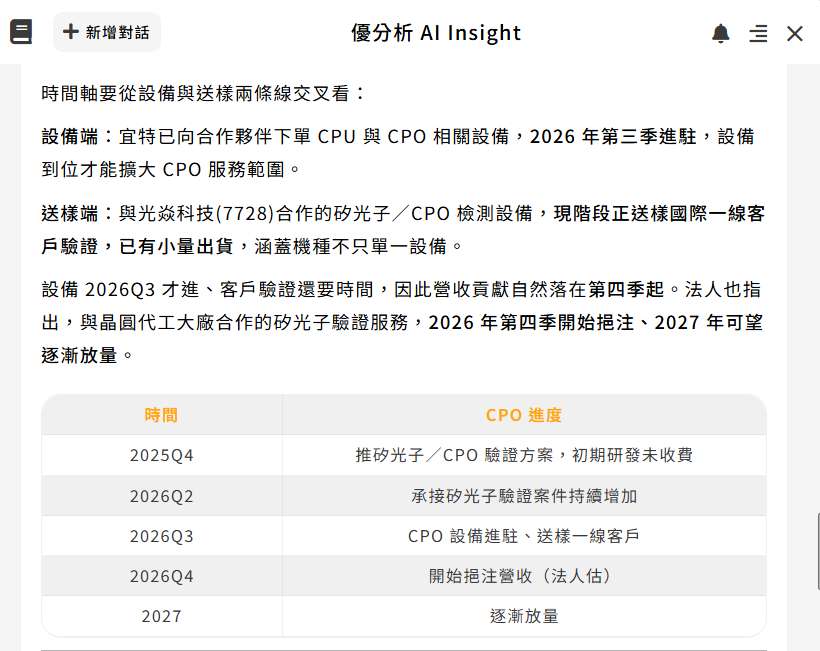
矽光子CPO、CPU驗證設備第三季進駐,2027年放量
公司與光焱科技合作開發檢測設備,已送樣國際一線客戶驗證並小量出貨,CPO設備預計第三季進駐,並導入近紅外光學損耗映射系統,可在晶圓級測試階段定位光路漏光;CPU驗證相關設備也已下單,同步於第三季導入。
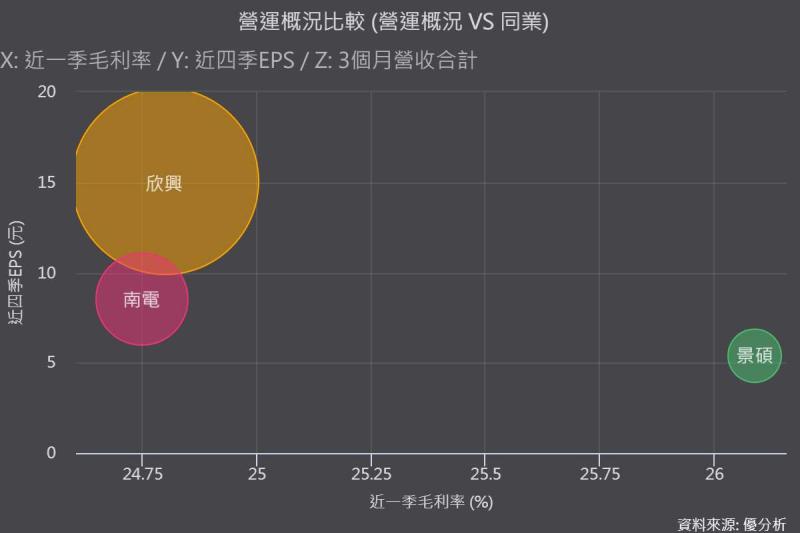
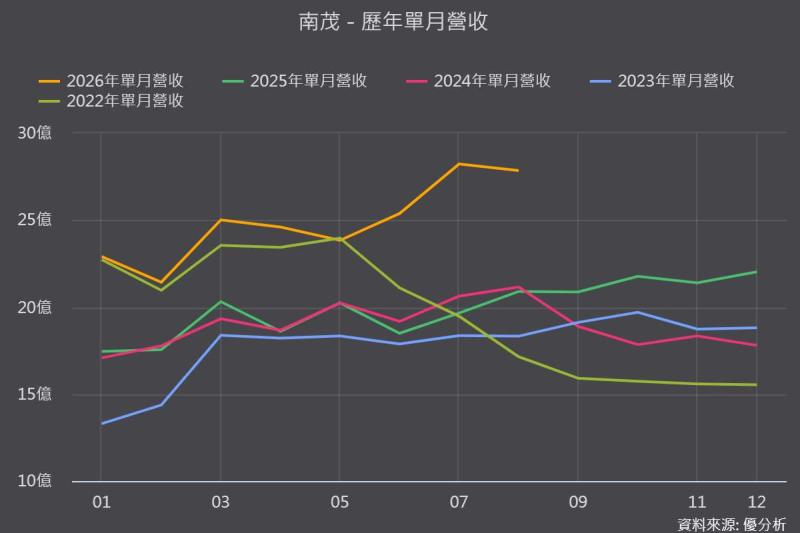
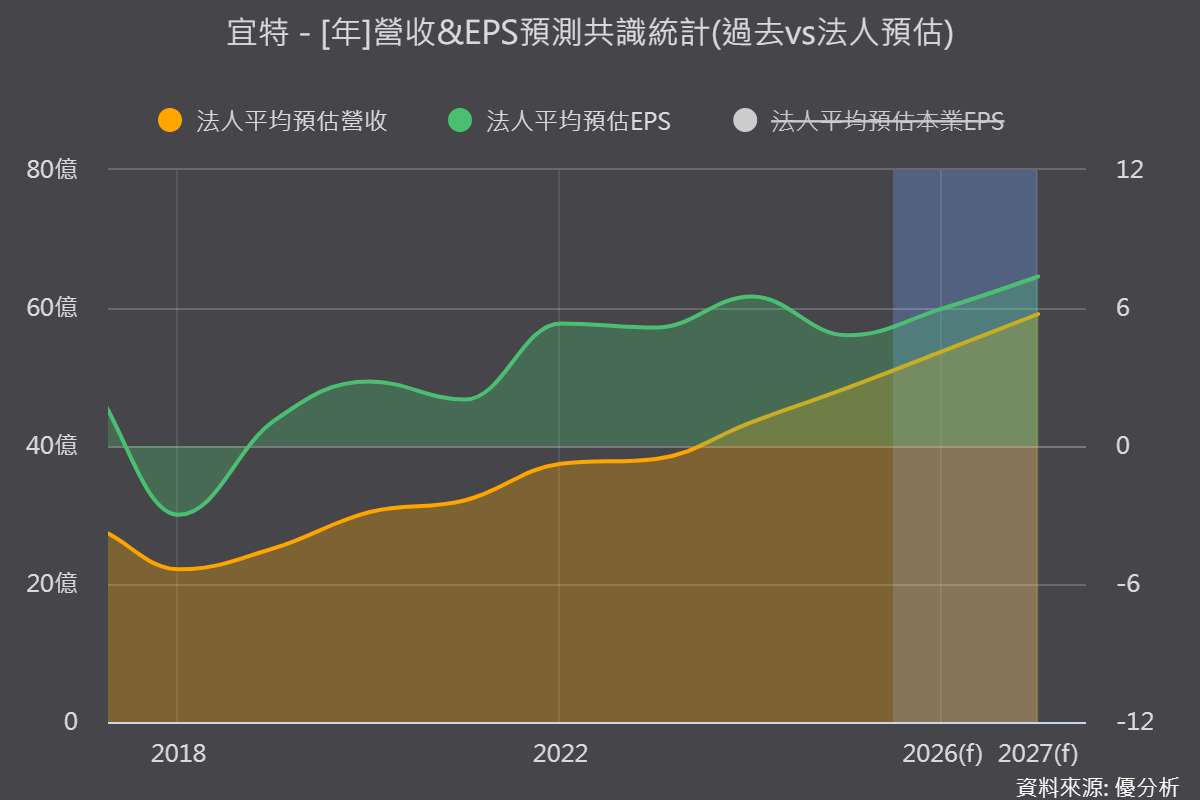
法人估2026年業績與2025年持平或小幅年減,矽光子驗證預計第四季開始挹注、2027年才會放量。
(圖片來源:優分析產業資料庫)
發行12億元可轉債,實質為擴產預作準備
公司8月董事會通過發行國內第六次無擔保可轉換公司債,預計募集約12億元,票面利率0%、發行期間3年,名義上用於優化財務結構,惟公司法說會坦言主要考量之一是為後續擴產預作準備。
限制成長的並非需求,而是產能開出速度,台灣產能已呈現不足,擴產主軸是占營收近五成的可靠度驗證業務,資金希望第三季至年底前到位。
風險提醒:營收波動仍大,矽光子放量時程仍待驗證
驗證分析屬專案型業務,營收本隨結案節奏跳動,參考價值低於毛利率與在製專案水位;後續觀察重點在於第三季毛利率能否如期站上30%,以及矽光子CPO需求能否如預期於2027年放量。
(圖片來源:優分析產業資料庫)