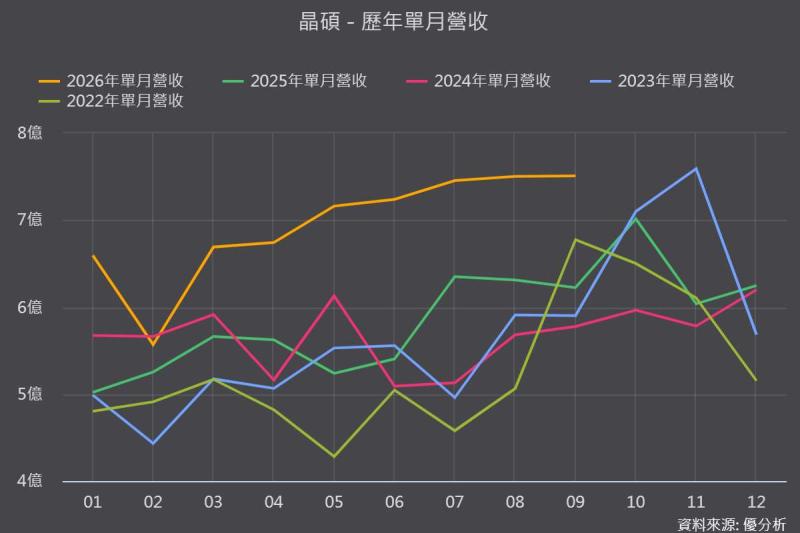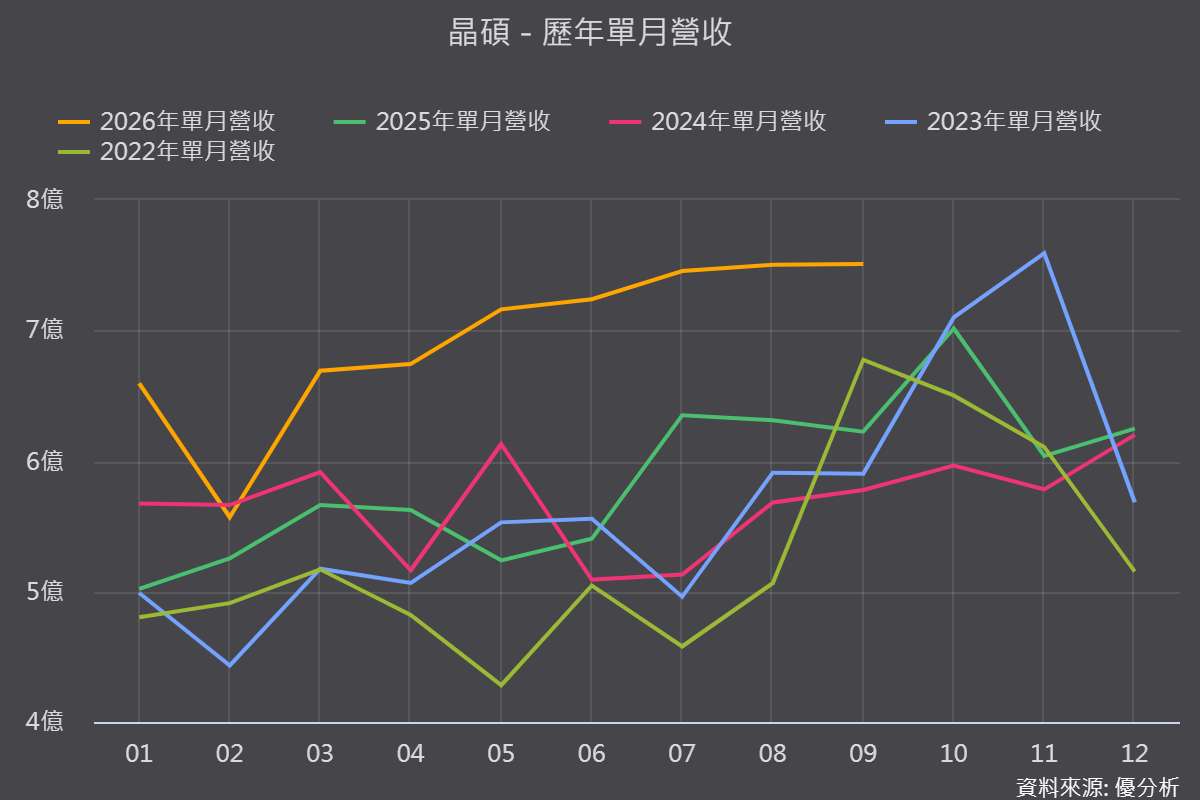
2026年10月06日(優分析/產業數據中心報導)⸺ 晶碩2025年受中國價格戰與匯率雙殺,獲利年減11%,2026年則隨日本、歐洲矽水膠放量,營收逐季走高。
第三季營收22.47億元、年增18.97%,連兩季改寫單季新高,前三季累計營收62.47億元、年增22.28%。
9月營收7.51億元、年增20.64%,公司看好第四季單季續創新高,法人估全年營收年增逾兩成。
日本占比衝高非市場變大,而是產能重新配置
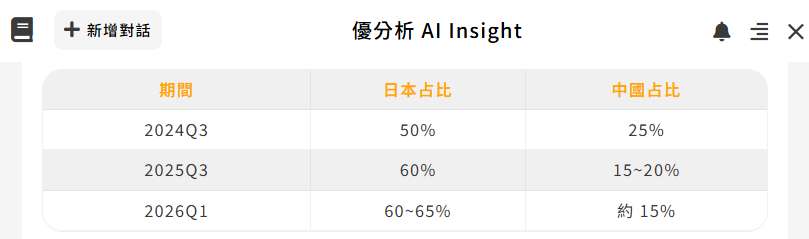
真正值得注意的是,日本占比從2024年第三季50%,一路推升至2026年60%至65%,根因並非日本市場自然成長,而是公司將產能與訂單重心從中國轉移。
日系大客戶持續掠奪四大廠市占,加上矽水膠透片2025年放量、彩片2026年第一季出貨,以及散光、老花、多焦等高階光學產品出廠價較一般片高出25%,三引擎同步發酵;相對地,中國占比則由2024年逾3成,降至2026年第一季約1成5,主因是公司主動放棄低階價格戰、守住中高階市場,屬於策略取捨而非需求崩壞。
圖片來源:優分析產業資料庫
矽水膠占比目標略下修,惟放量方向不變
矽水膠占比自2023年約6%至7%,2025年提升至約1成,公司原於7月規劃年底拉高至15%,9月口徑已調整為2026年約1成、2027年才朝15%邁進,目標時程略為放緩,但放量方向未變。
產能全球三地布局,月產量已突破1億片
目前月產量已突破1億片,產能利用率接近滿載,產能配置優先供應日本及歐美;越南廠第一期月產能約1,000萬片,預計2027年下半年投產,將以水膠為主並支援中國市場。
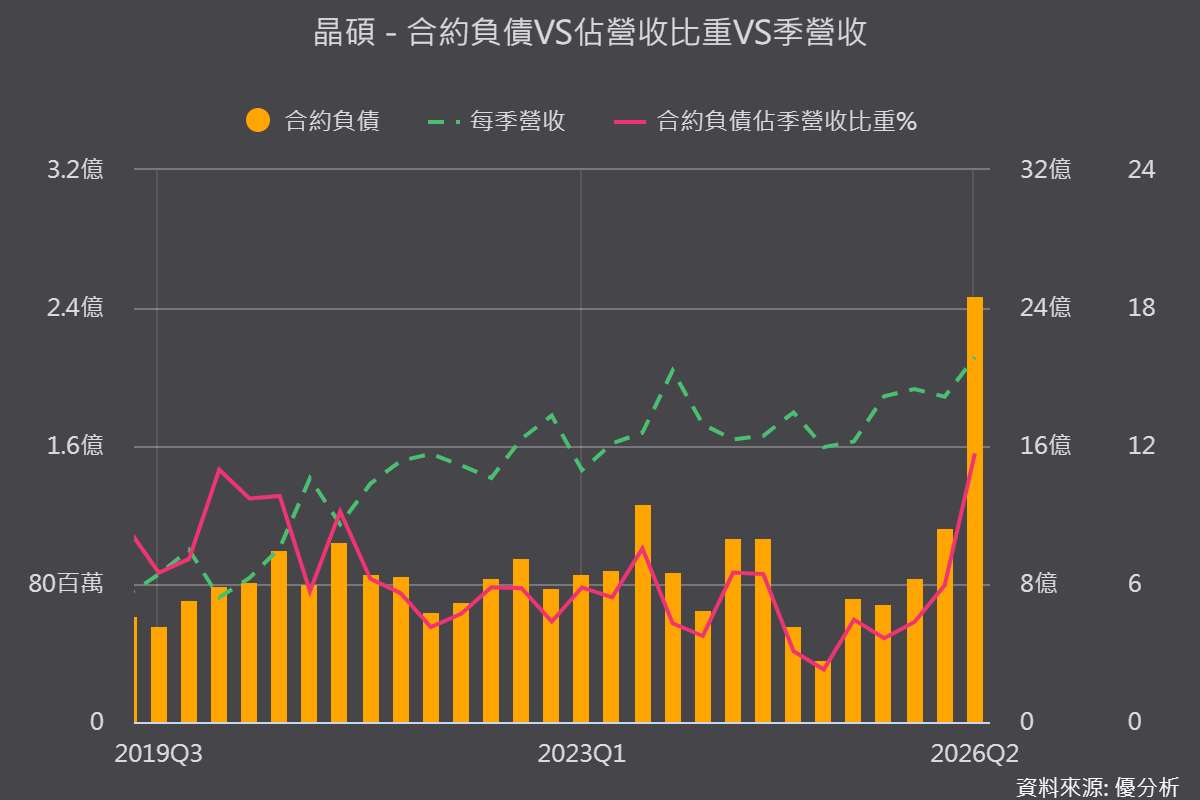
合約負債第二季創新高,惟絕對金額仍小、屬領先指標而非主角
第二季合約負債跳升至2.47億元,占單季營收11.68%,雙雙創資料區間新高,季增約120%,時間點與營收創單季新高同步出現,推測與日本、歐洲客戶為矽水膠與高階光學新品提前備貨有關。
惟公司以B2B代工為主,絕對金額相對單季21億元營收並不大,且合約負債會隨出貨認列而回落,第三、四季若見數字下滑,不代表訂單轉弱,仍須搭配月營收一起觀察,真正支撐全年營收年增逾兩成的根因,仍是日本、歐洲矽水膠放量與高階光學產品占比提升。
圖片來源:優分析產業資料庫