2026年10月05日(優分析/產業數據中心報導)⸺ 台積電(2330-TW)近年持續擴充CoWoS,市場對2026年底月產能的預估,已從原先約7萬片一路提高至12萬片左右,根據研究機構Mordor Intelligence估計的12萬至13萬片月產能計算,年化約144萬至156萬片。
再看需求端,就能理解為什麼市場仍然擔心CoWoS可能還是不夠用。
2025年NVIDIA(NVDA-US)約占CoWoS產能需求63%,是最大需求來源,其次Broadcom(AVGO-US)約13%,AMD(AMD-US)與Marvell Technology(MRVL-US)各約8%。到了2026年,這些客戶需求已確定大幅增加。根據優分析產業數據中心預估,光是NVIDIA B200、B300系列全年就可能消耗超過70萬片CoWoS晶圓(還不包含新一代Rubin系列),因此需要積極擴充原有的CoWoS產能並推進其他補充技術,才有機會趕上2027年需求,而相關技術時程均指向2027年。
這也是CoPoS商機會隨著CoWoS需求持續增加而被市場往上看的原因。CoPoS並不是要取代CoWoS,而是在既有CoWoS產能持續擴充、仍可能追不上AI晶片需求的情況下,增加另一條提高封裝產出的供給路徑。
相較目前以300mm圓形晶圓為基礎的製程,CoPoS改採更大面積的方形面板,一次可以處理更多大型AI封裝。600mm × 600mm面板單次處理的封裝數量約可達12吋晶圓的2.5倍;對50mm × 50mm以上的大型AI封裝,一片600mm尺寸的面板約可容納4至6個封裝單位。
換句話說,CoWoS越供不應求,CoPoS作為補充技術的經濟價值就越高,台積電也越有理由加快技術驗證與產線建置。
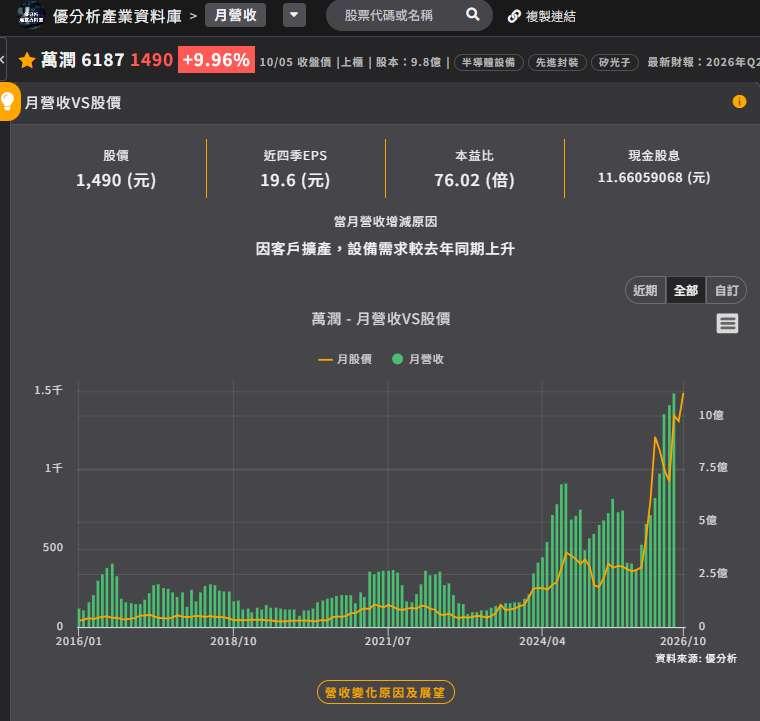
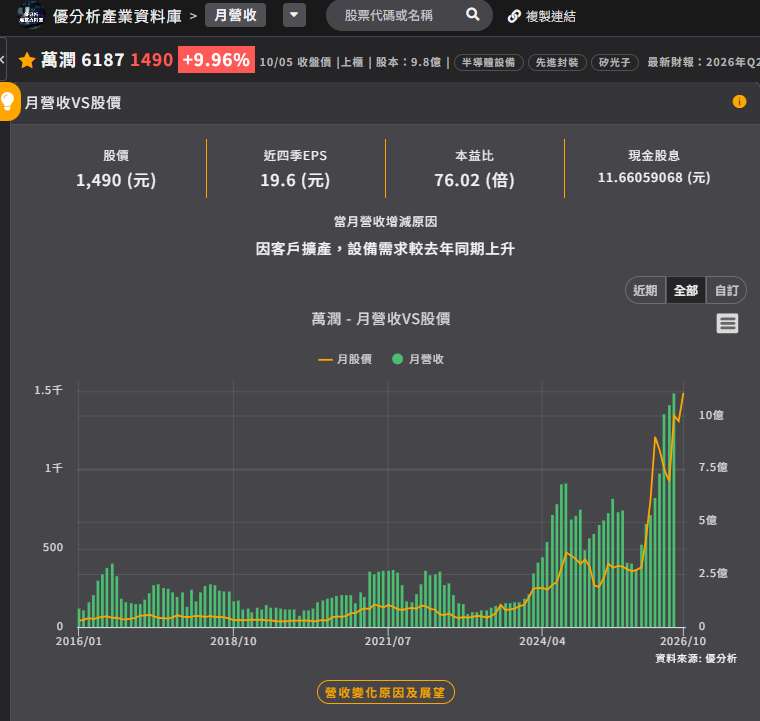
而在CoPoS真正進入量產以前,最早看到商機的會是設備商,萬潤(6187-TW)就是目前已經開始有實際進展的供應商之一。
萬潤原本就深度參與台積電CoWoS產線,在WoS段供應底填膠點膠機與TIM散熱片貼合設備,相關設備具有高度市占率。隨著製程從12吋晶圓進一步往面板級封裝發展,公司也把既有點膠技術放大到更大尺寸的面板。
萬潤2025年已推出600mm × 600mm面板級點膠設備,可支援310至711mm大尺寸基板,並透過四泵架構、閉迴路控制及AI監控,提高大面積點膠的穩定性與精準度。更值得注意的是,這項設備已經走出開發階段,2025年第4季已交付重點客戶的研發mini-line前導試產線,目前正進入客戶端製程驗證,為後續量產設備訂單做準備。
而面板級封裝的設備需求也不只來自台積電。日月光投控(3711-TW)同樣正在推進面板級封裝,已在高雄建立600mm × 600mm面板級封裝試產線,相關設備投資最高達2億美元。這也代表600mm面板級封裝已不只是台積電CoPoS單一路線,包括OSAT業者也開始投入試產設備,設備需求有機會隨不同業者的技術驗證同步展開。
接下來的觀察重點,就是這些研發與試產設備何時轉成量產設備訂單。
目前供應鏈時程朝2027年試產、2028年量產推進,法人預期2027年可能開始看到量產設備拉貨,若驗證順利,2028年設備需求才有機會進一步放大。
對萬潤而言,CoPoS帶來的機會不只是增加點膠設備需求。隨著封裝從12吋晶圓放大到面板尺寸,點膠面積明顯增加,如何讓膠材均勻流動、完整填滿晶片與基板之間的空隙,同時避免氣泡產生,對設備精度與製程控制的要求也會提高,有利設備單機價值提升。此外,萬潤也有機會將原本在CoWoS WoS段累積的設備經驗,進一步延伸至CoPoS更多製程站點,讓商機從單一設備擴大到更多面板級封裝設備。
因此,萬潤現在的成長邏輯其實分成兩段:CoWoS產能持續上修,支撐既有設備需求;CoWoS越難滿足AI需求,又會加快CoPoS這類補充技術的推進,帶出下一輪面板級設備需求。此外,2027年矽光子光耦合設備預計開始放量,成為先進封裝之外的另一個成長引擎。