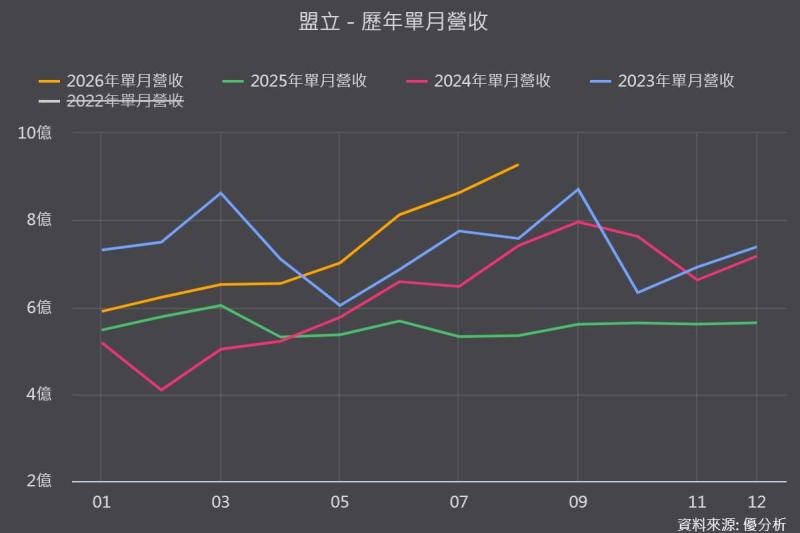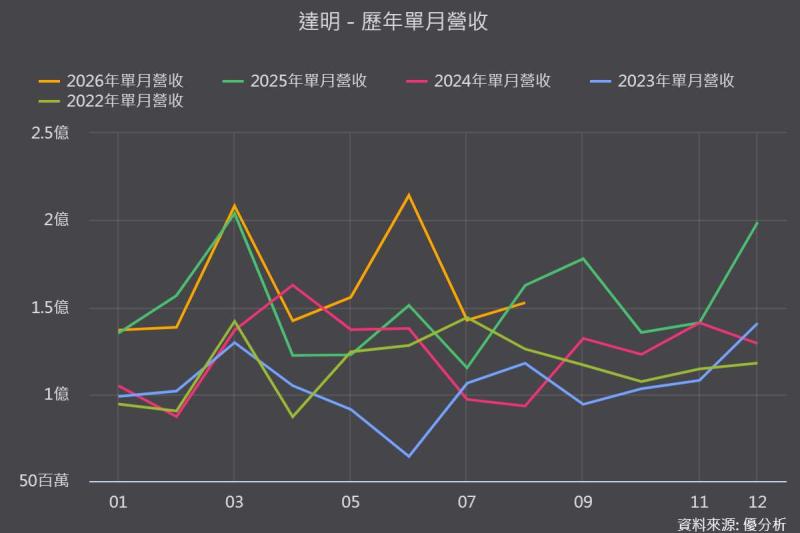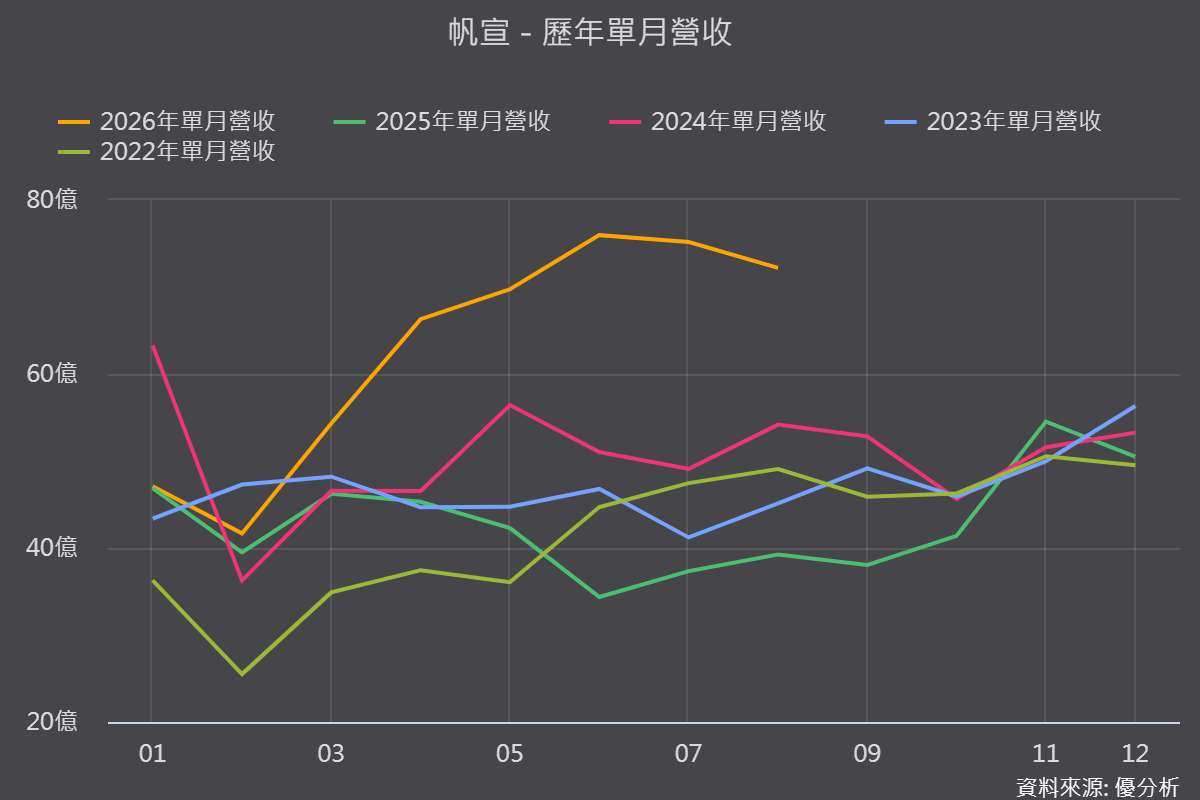
台積電美國建廠進度,漢唐、帆宣營運節奏大不同
半導體供應鏈積極跟隨龍頭廠台積電(2330-TW)赴美設廠,漢唐(2404-TW)與帆宣(6196-TW)成為市場關注焦點。雖然兩家業者同屬台積電海外建廠的核心合作夥伴,但在近期美國P2廠認列進度、P3廠發包時程以及毛利率表現上,呈現出截然不同的營運節奏。
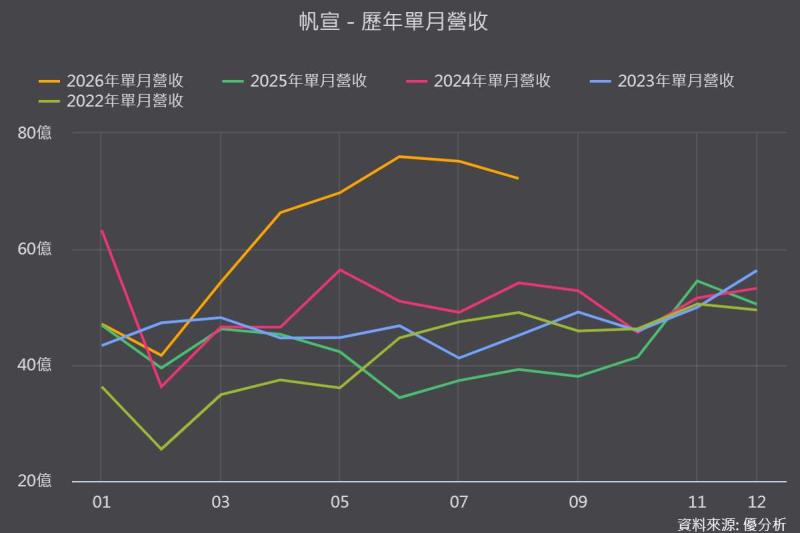
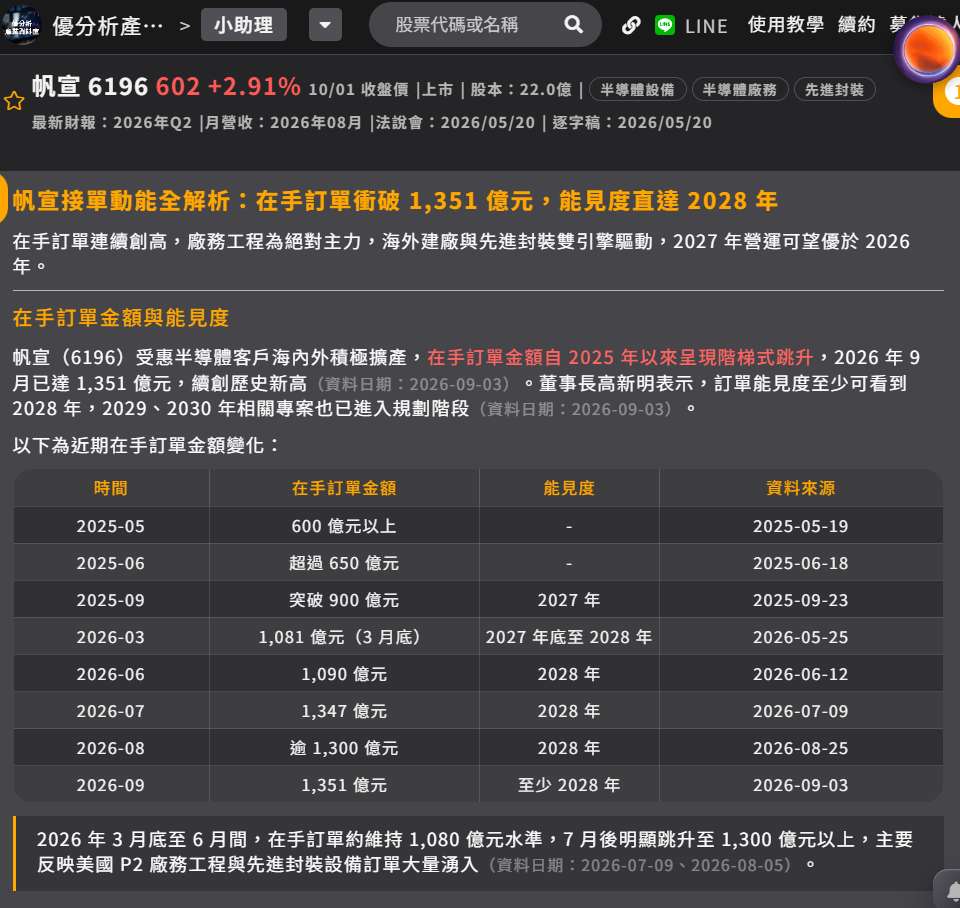
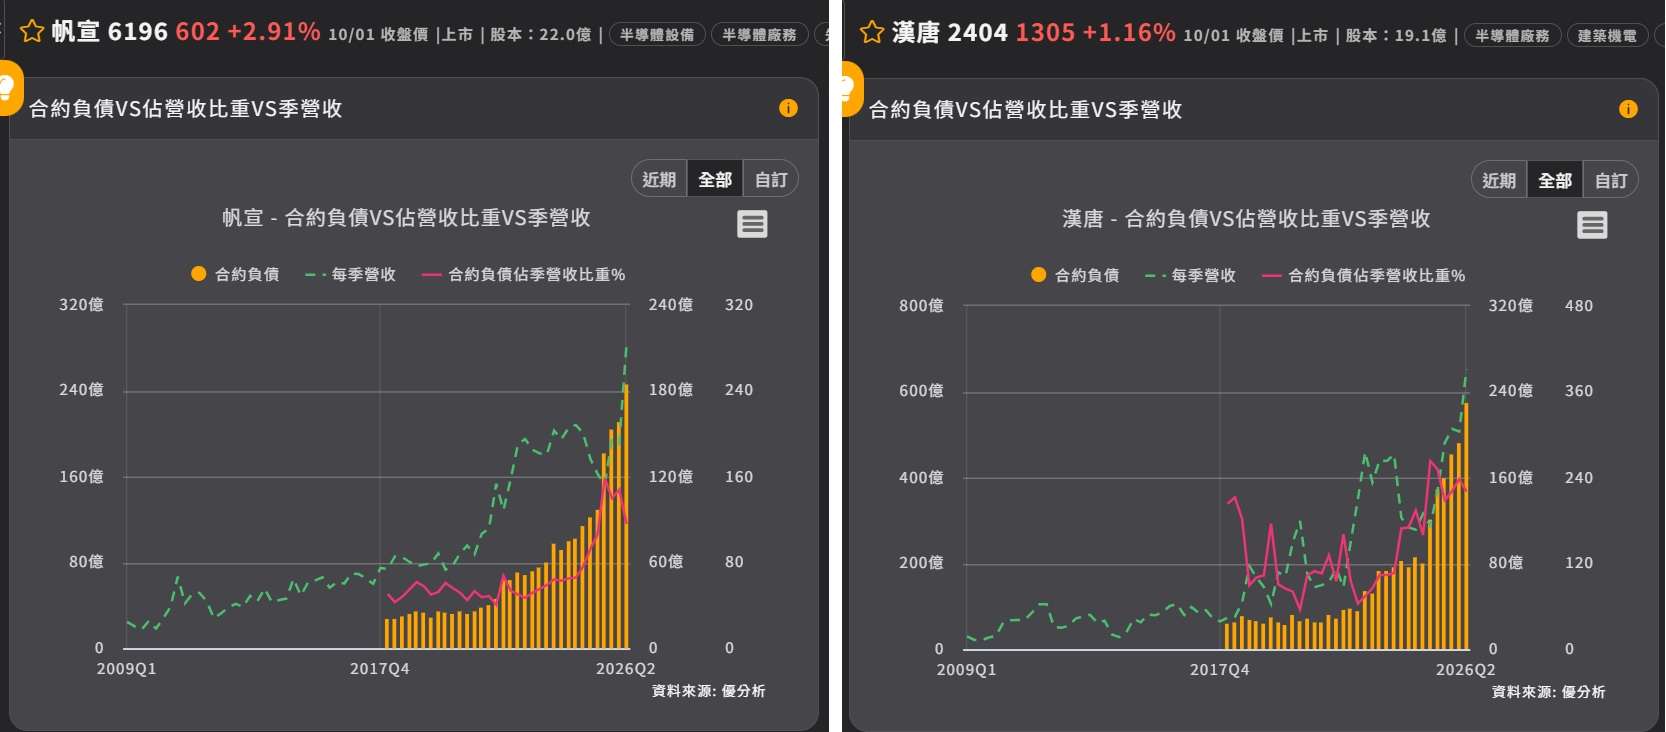
根據《優分析產業資料庫》及最新法說會資訊,漢唐於2026年6月法說會中揭露,截至2026年5月已簽約未認列在手訂單衝上1,939.37億元歷史新高,營運能見度直達2029–2030年,且法人預估未來P3專案若正式發包,有機會再添約600億元新訂單。帆宣則於2026年9月展覽活動中表示,截至9月在手訂單亦創下1,351億元新高,能見度至少看至2028年。
漢唐:美國P2認列高峰衝高獲利,P3發包仍為關鍵瓶頸
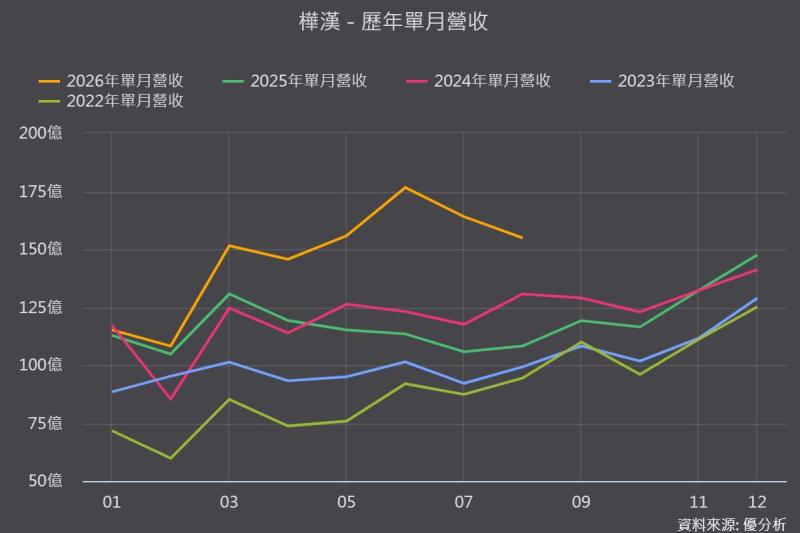
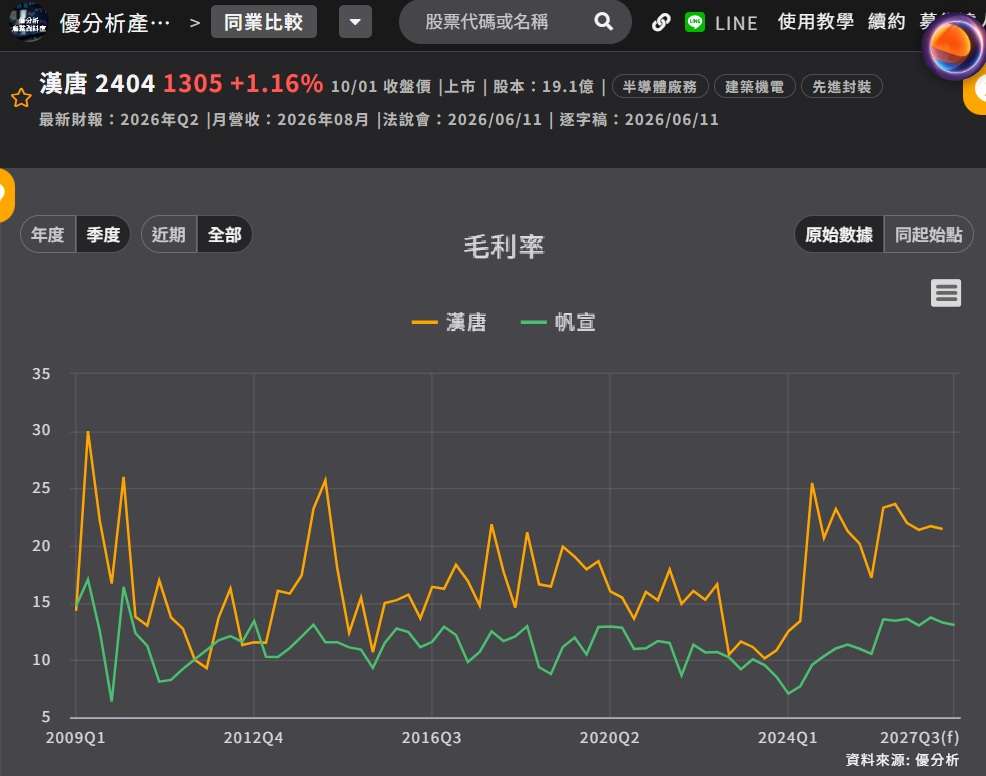
漢唐在此波海外擴建中,展現出極強的獲利爆發力。隨美國P2專案進展,公司2026年第1季美國市場營收佔比,已大幅跳升至56%,遠高於2025年全年的25%。隨著專案效率改善與追列工程款挹注,2026年第1季毛利率一舉拉升至23.32%的高水準。目前漢唐目標在2026年底前完成P2專案80%至90%的認列。
然而,漢唐當前的成長主軸幾乎完全仰賴P2單一專案。由於P3廠正處於洽詢議價階段,目前僅取得極少數前期訂單,且先進封裝廠工程亦尚未正式發包,相關金額尚未納入在手訂單中。P3廠何時能接棒認列,仍需視業主後續規劃與正式發包進度而定。
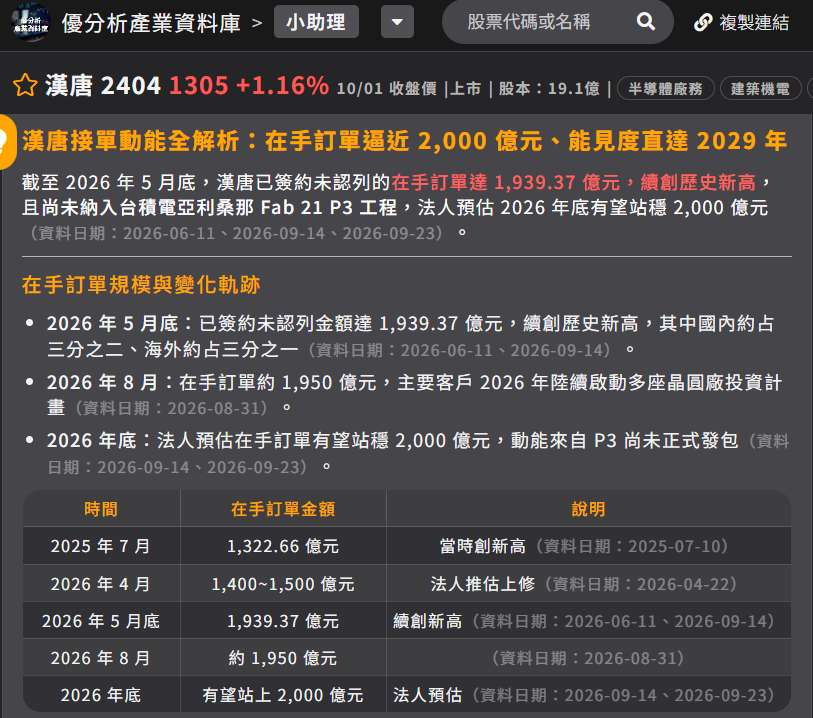
(資料來源:優分析產業資料庫)
帆宣:P2下半年落成,P3與先進封裝2026年中接力發包
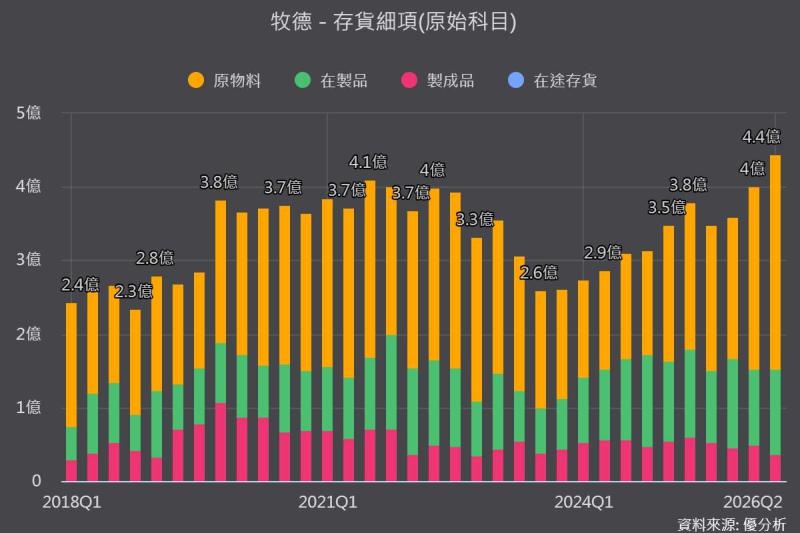
相比之下,帆宣在美國市場的營運銜接時間點較為清晰。帆宣美國P2工程預計於2026年下半年完工,2026全年完工認列比例超過50%。雖然帆宣因工程業務比重較高且產品組合多元,法人預期全年毛利率維持在13%左右(2026年第一季毛利率13.6%、第二季13.4%),低於漢唐的23%,但美國廠務相關的負面干擾因素已逐步消除。
(資料來源:優分析產業資料庫)
在下一階段建廠計畫上,帆宣的接棒時程極為明確:美國P3廠與先進封裝廠,預計於2026年第2季至第3季陸續啟動發包,主要營收與獲利貢獻將落在2027至2028年間,使整體海外建廠能見度直接延伸至2028年。
(資料來源:優分析產業資料庫)
在手訂單與營運能見度比較
根據《優分析產業資料庫》及兩家公司最新公告資料整理:
-
漢唐在手訂單:截至2026年5月在手訂單達1,939億元,訂單能見度可達2029至2030年。美國P2工程預計2026年底前認列80%~90%;美國P3廠目前尚未正式發包。2026年第1季毛利率為23.32%、第二季23.64%。
-
帆宣在手訂單:截至2026年9月在手訂單達1,351億元,訂單能見度至少達2028年。美國P2工程預計2026年下半年完工且認列超過50%;美國P3與先進封裝廠預計2026年第2季~第3季發包。2026年第一季毛利率13.6%、第二季13.4%。
(資料來源:優分析產業資料庫)
投資人後續觀察重點
從佈局角度來看,兩家供應鏈龍頭各具戰略優勢:
-
短線獲利品質:關注漢唐美國P2專案的認列尾聲,能否維持高毛利率表現,以及業主正式開出P3廠標案的具體時間點。
-
中長線營運連續性:帆宣展現較佳的工程接棒動能,持續追蹤2026年中P3與先進封裝廠發包後,新合約挹注在手訂單的規模。