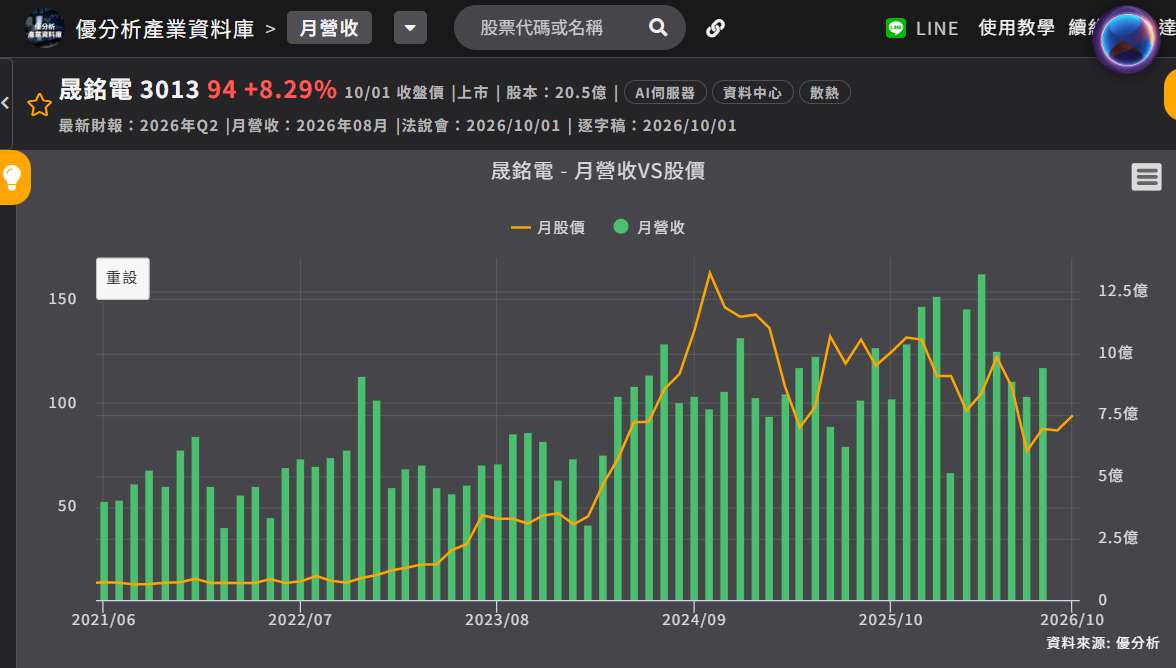
2026年10月02日(優分析/產業數據中心報導)⸺ 晟銘電(3013-TW)昨(1)日召開法人說明會,公司表示,隨B200相關機種自第四季起逐步量產,加上L11液冷系統整合業務持續放量,目前對第四季營運維持正向看法。
值得注意的是,公司產品結構已出現明顯變化。晟銘電(3013-TW)過去伺服器相關產品營收占比超過九成,今年降至73%,主要是L11系統整合業務營收占比快速提高至18%,進而稀釋原有伺服器品項占比。
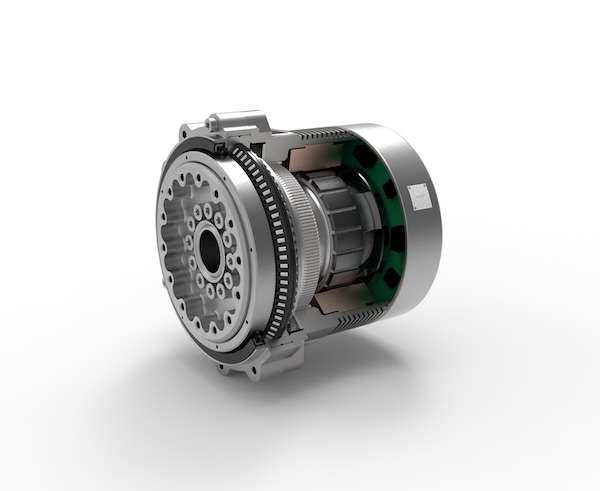
L11業務涵蓋液冷機櫃、Sidecar、RPU、IT Rack及其他液冷產品,目前仍以ALC Sidecar為主要出貨項目,並搭配RPU及水冷機櫃。由於客戶通常採取整套採購,各項產品並非按照固定比例搭配,公司因此未分別揭露出貨占比。
L11占比提高,代表晟銘電(3013-TW)正由伺服器機箱供應商,逐步延伸至液冷機櫃及系統整合。公司預期,隨相關產品持續出貨,L11營收占比從第四季至2027年仍有進一步提高的空間。
新建資料中心較常直接採用水對水散熱,ALC Sidecar則屬於水對氣架構,可讓既有資料中心在不全面改建冷卻系統的情況下,逐步導入液冷。隨傳統資料中心持續升級,公司對後續ALC Sidecar需求維持相對正向看法。
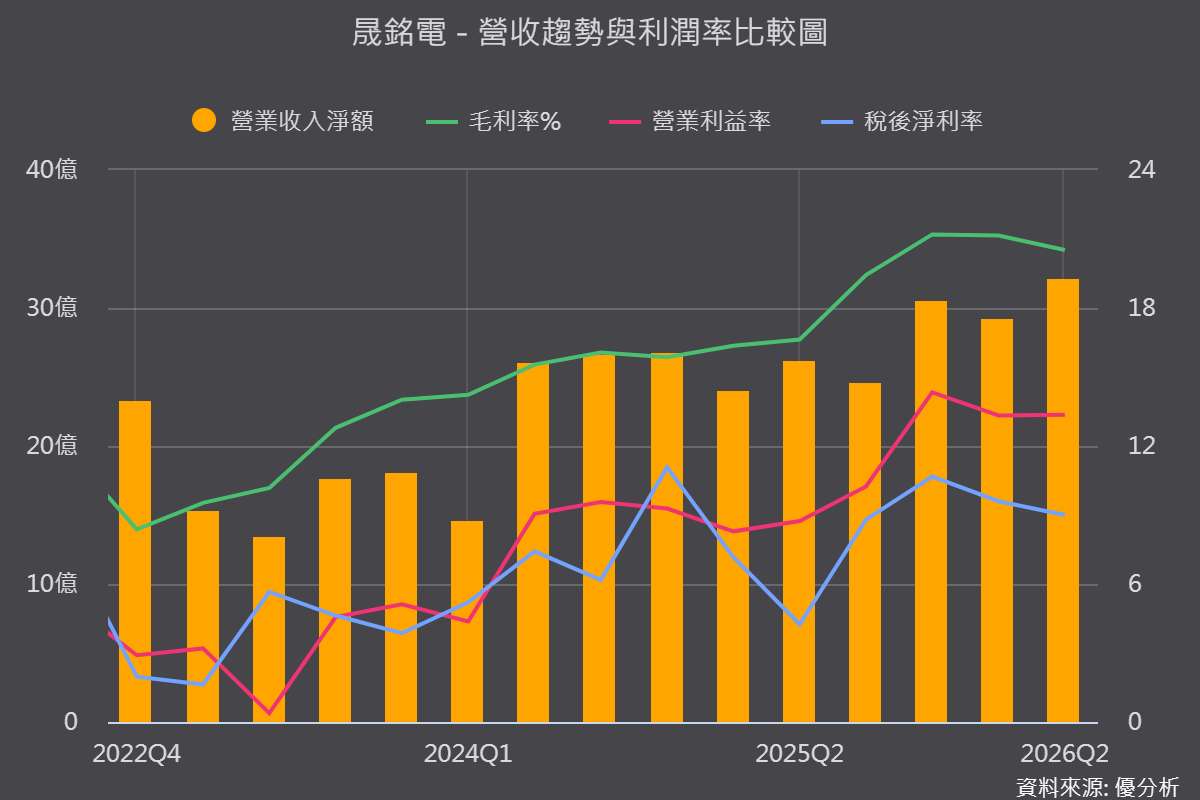
不過,L11占比提高能否同步推升獲利,仍有待後續數據驗證。液冷產品使用較多銅材、風扇及高階零組件,原料價格上漲可能推高生產成本。公司表示,多數成本可反映給客戶,不會完全由製造端吸收,但尚未揭露L11業務的實際毛利率。因此,後續除了觀察L11營收占比能否持續提高,更重要的是產品放量後,整體毛利率能否同步成長。
(圖片來源:優分析產業資料庫)
從機櫃延伸至Manifold,ODM項目逾八成集中機櫃
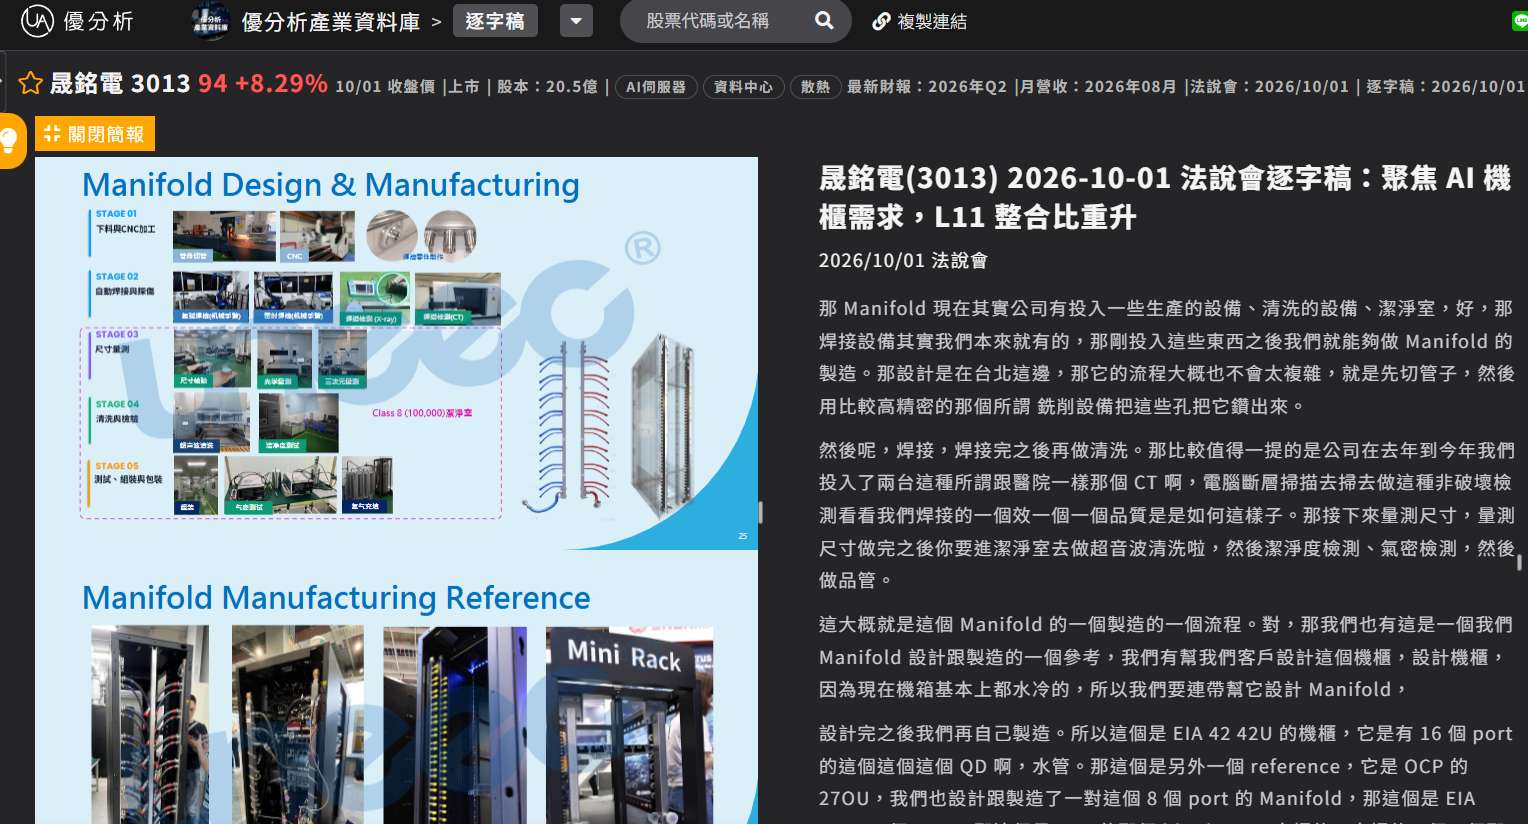
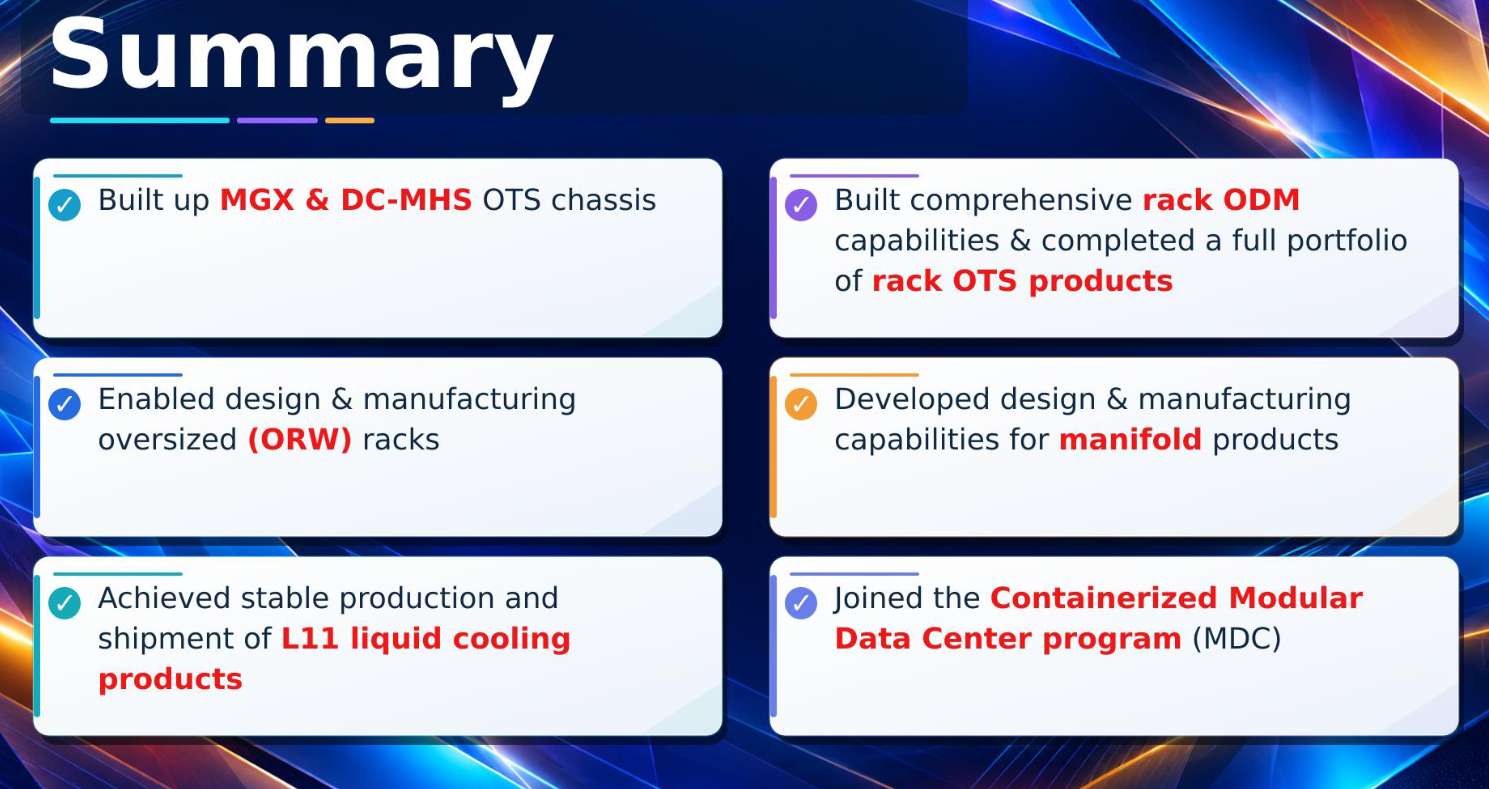
晟銘電(3013-TW)今年ODM開發項目中,約80%至90%已由過去的機箱轉向機櫃。公司除具備OCP、EIA及MGX等機櫃的設計與製造能力,也已投入Manifold生產、清洗、檢測及潔淨室設備,具備從設計到製造的完整能力。
目前公司持續組裝Sidecar及in-rack CDU,也參與Intel貨櫃式模組化資料中心計畫,負責機櫃、散熱及機構整合。負壓液冷系統則已有客戶進入概念驗證階段,但距離大量營收貢獻仍須觀察後續驗證與導入進度。
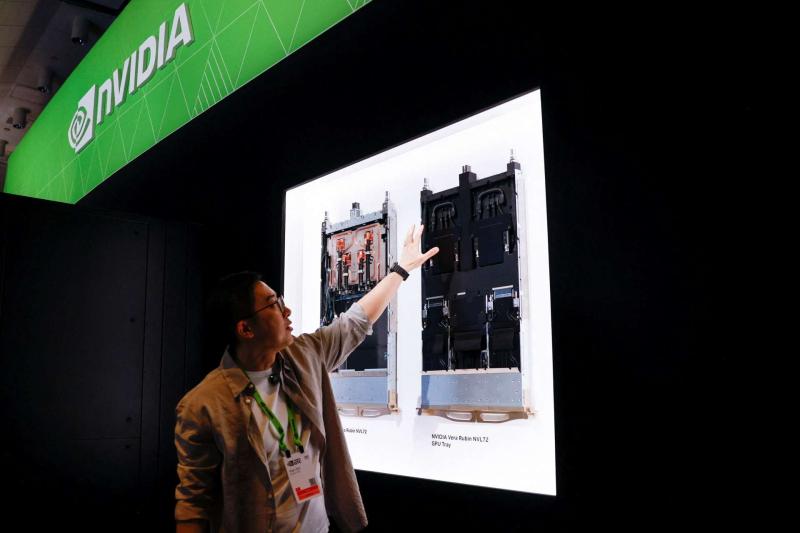
產品布局方面,晟銘電(3013-TW)已完成GB300、B200及Vera Rubin相關標準機箱開發,Rubin NVL8等產品也正在開模。公司表示,B200相關機種預計自第四季起逐步量產增量,晟銘電亦有參與,對第四季營運維持正向看法。
(圖片來源:優分析產業資料庫)
泰國二期加入生產,真正考驗是新產能稼動率
產能方面,泰國一期廠已投入運作,二期廠預計第四季加入接單生產,機櫃烤漆線目前正在試車,預計2027年上半年開始生產機櫃。東莞廠則正在建置自動烤漆線,預計年底前完成,單日可處理約60台機櫃。
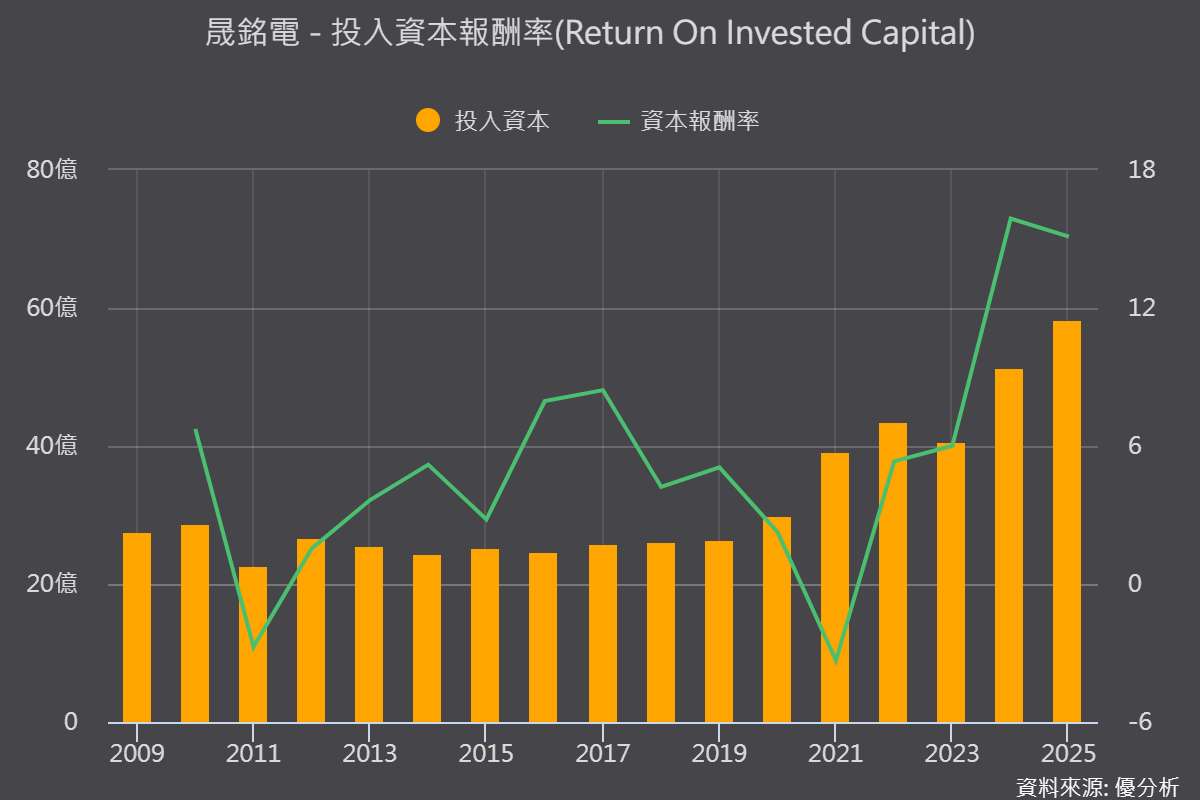
這些資本的投入有助晟銘電(3013-TW)突破大型機櫃的烤漆與組裝瓶頸,並配合客戶分散生產基地。不過,新產能開出後仍需要足夠訂單與稼動率支撐,否則新增折舊及營運成本也可能影響獲利。
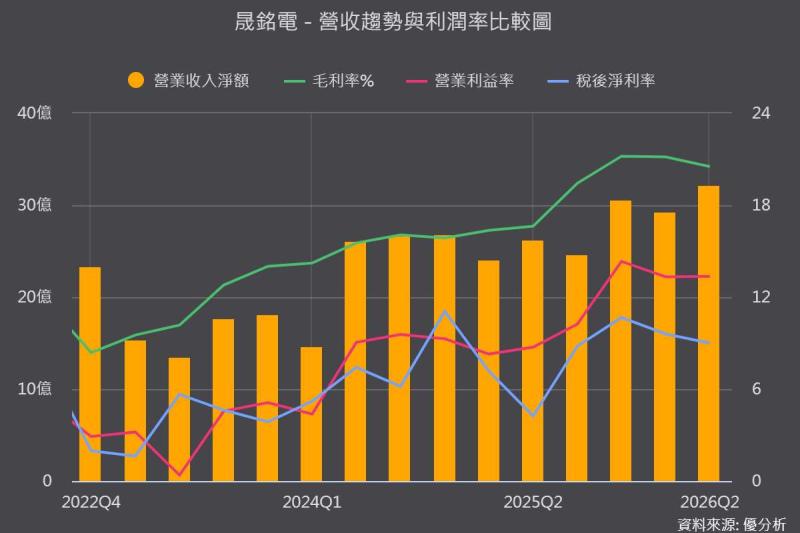
因此,晟銘電(3013-TW)下一階段的重點不只是B200及液冷題材,而是L11營收占比提高後,能否帶動整體營收與毛利率同步成長,以及泰國、東莞新產能能否快速轉化為有效產出。
(圖片來源:優分析產業資料庫)
(圖片來源:晟銘電法說會)