2026年11月17日(優分析/產業數據中心報導)⸺ 奈米醫材(6612-TW) 中國子公司碩創(上海)醫療器械本身 2025 年營收 1,131 萬元、淨損 1.41 億元,是集團三個部門(台灣、歐美、中國)中唯一虧損的部門。
碩創本身的非流動資產 2.99 億元,2025 年營收 1,131 萬元只相當於這筆資產的 3.8%,是營收除以資產的周轉比率;營收比 2024 年的 1,602 萬元少 29.37%,虧損金額則與 2024 年的 1.49 億元相當。
2024 年合併稅後純益 5,451 萬元,2025 年只剩 307 萬元;歸屬母公司的獲利從 1.03 億元掉到 5,123 萬元,扣掉非控制權益分擔的 4,816 萬元虧損後就是 307 萬元。EPS 用歸屬母公司的獲利計算,從 2.19 元掉到 1.09 元。合併獲利幾乎歸零主要來自台灣部門,部門損益從 6,104 萬元掉到 578 萬元;台灣是集團人工水晶體與植入器的研發與生產基地。碩創的虧損反而比 2024 年少。
少數股權分掉虧損
虧損並未全數由母公司股東承擔。集團對碩創的持股是 55.99%,碩創虧損中有 5,935 萬元由非控制權益分擔;持股是在 2024 年 6 月、2025 年 4 月與 2025 年 10 月三次現金增資時被稀釋,集團都沒有按比例參與,比率由 62.83% 持續下降,2025 年 10 月才降至最低。非控制權益的比重因此逐次提高,全年平均低於年底的 44.01%,碩創的虧損有四成以上由外部股東承擔;碩創一家分擔的虧損即大於集團非控制權益合計,差額來自詠豪等其他子公司的正貢獻。
中國市場的營收規模仍小,2025 年中國地區營收 1,511 萬元、占集團 1.3%,這是以客戶所在地認列的數字,與碩創本身的營收不同。
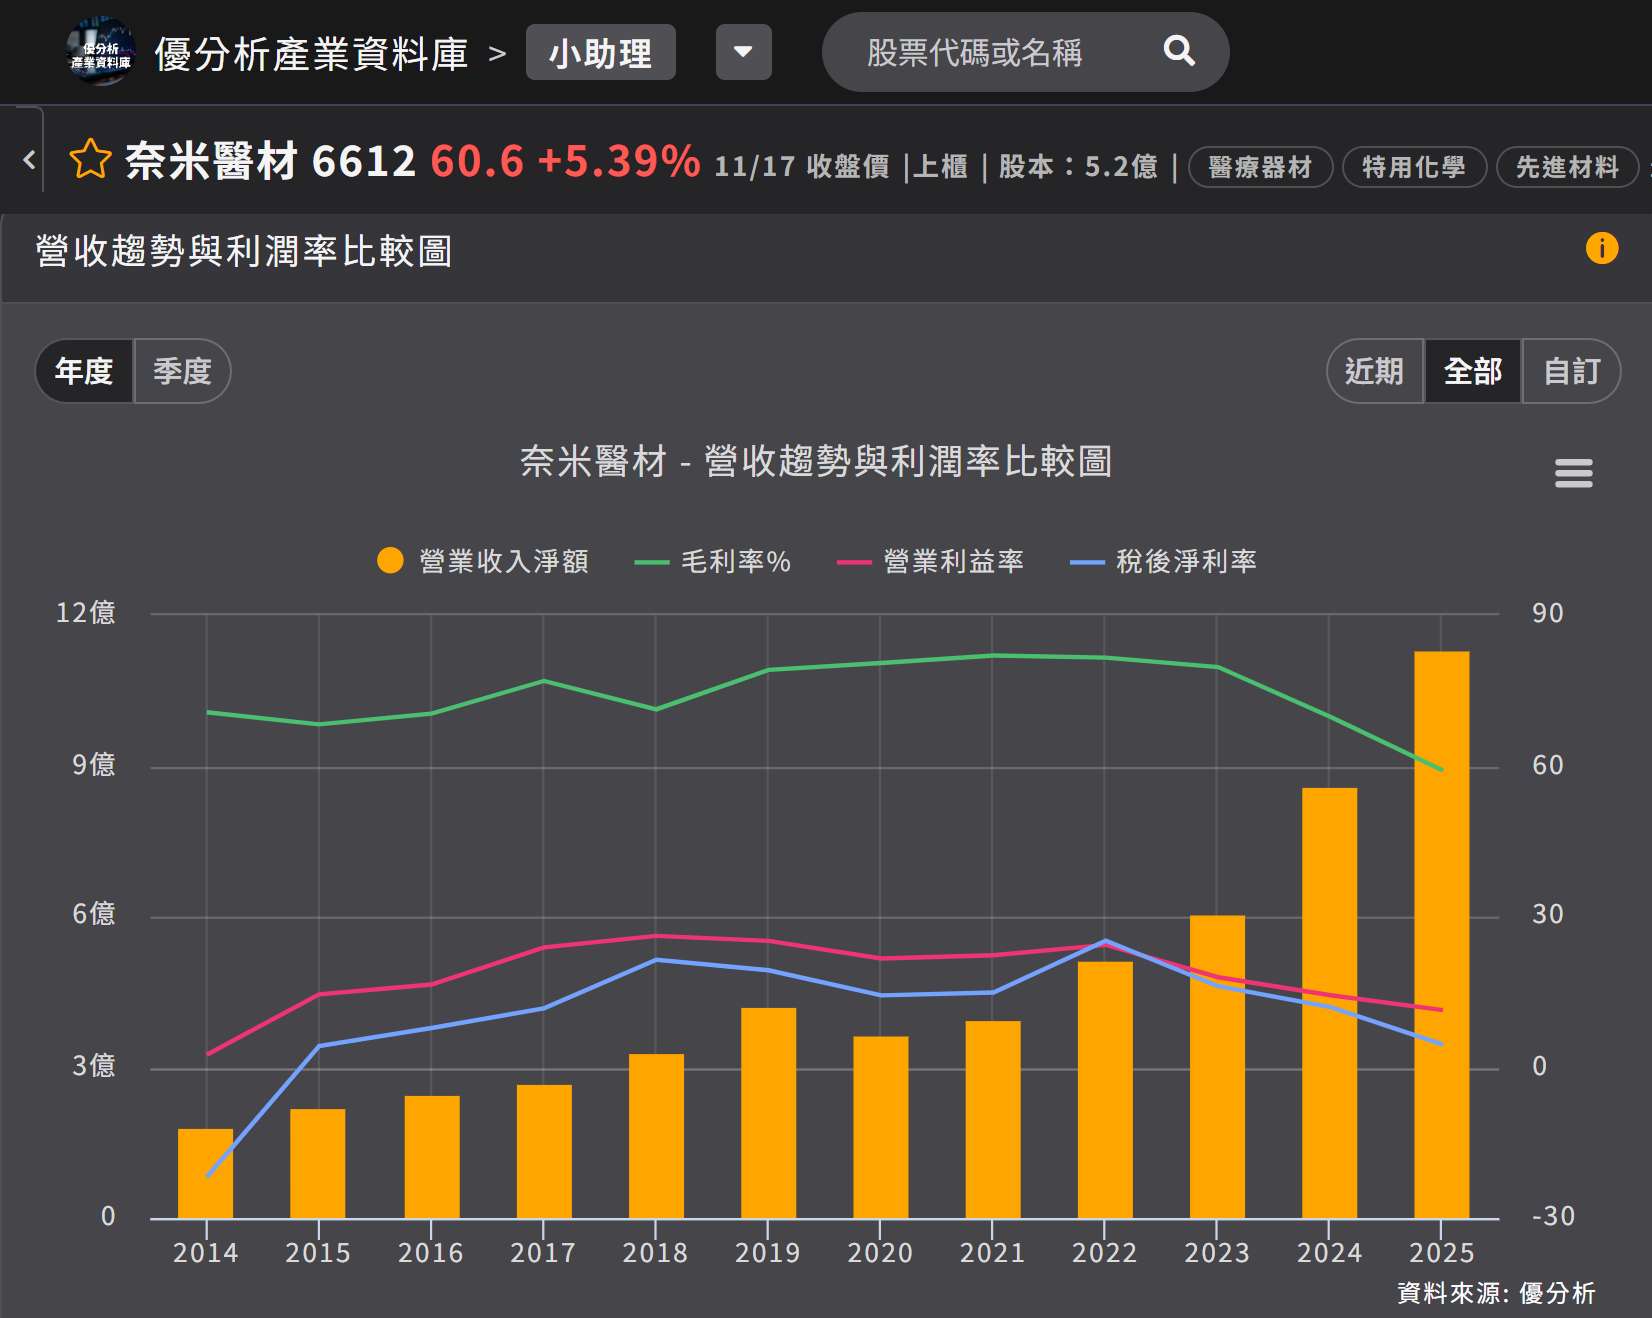
如下圖,根據優分析產業資料庫,將集團營收與毛利率呈現在同一張圖上,2016 年之後營收從 2.46 億元增至 11.31 億元,毛利率卻在 2023 年之後從七成九降至 59.08%,營收放大沒有換來獲利。
(資料來源:優分析產業資料庫)
2024 年 6 月取得詠豪科技 60% 股權、7 月併入美國 MBI,兩家公司 2025 年首次全年認列,集團營收從 2024 年的 8.60 億元升到 2025 年的 11.31 億元,醫材及射出成型等銷售占比也從 51% 升到 61%。
等到 2026 年集採
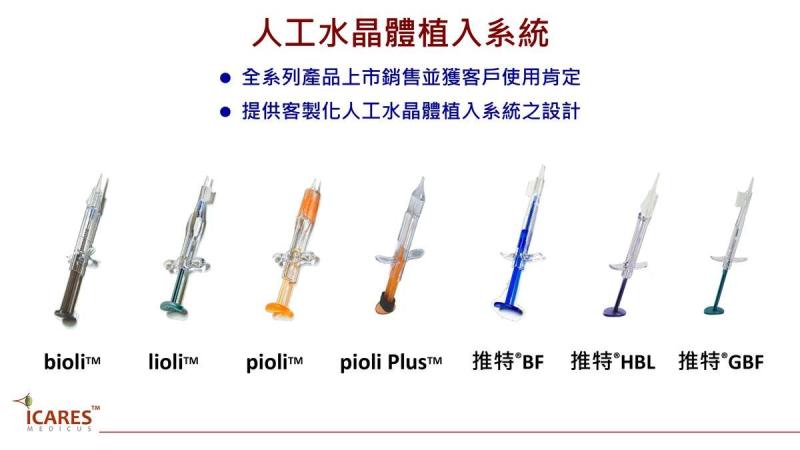
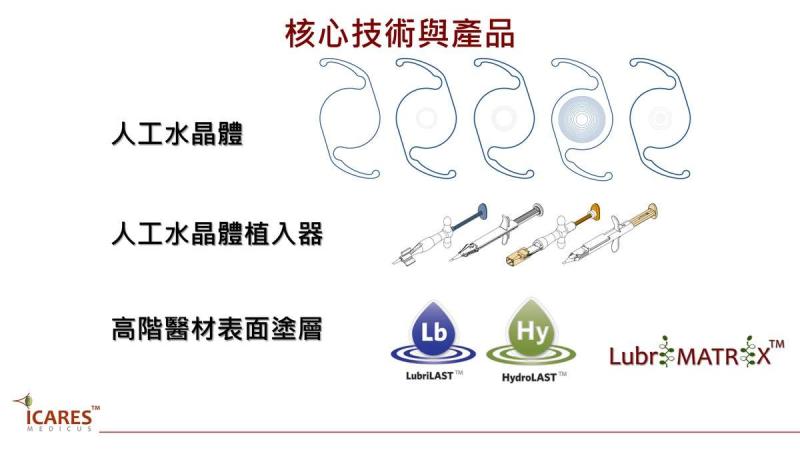
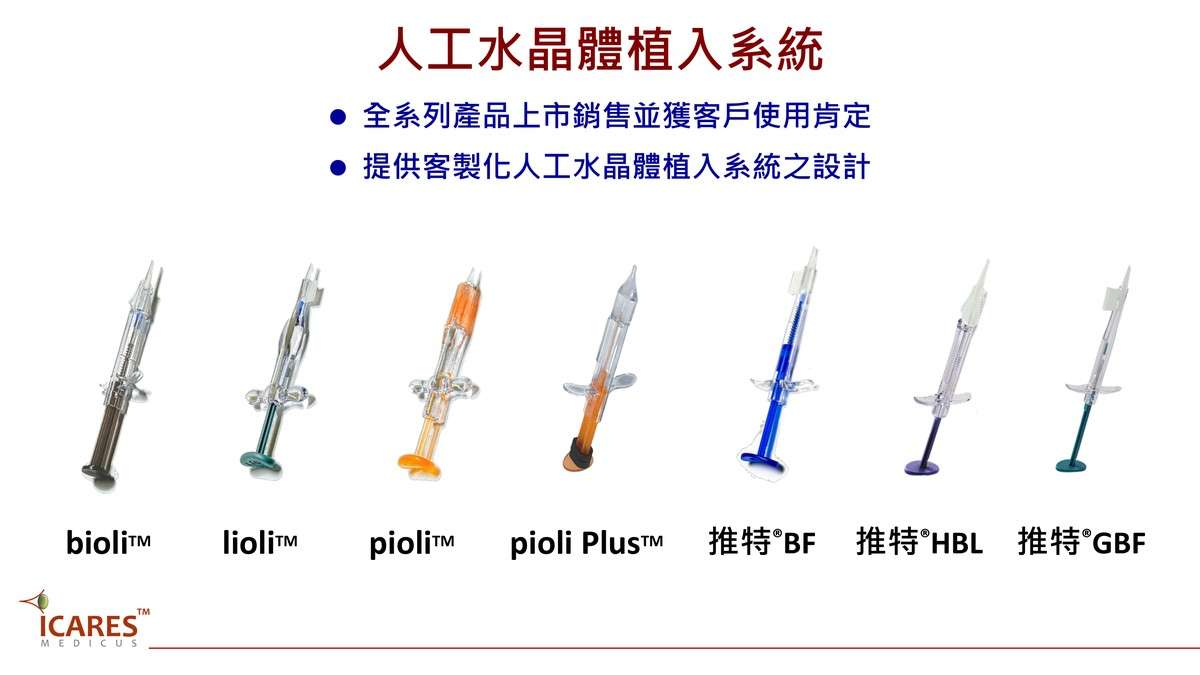
中國的產品線則在 2025 年補齊,碩創的人工水晶體「推見」2025 年 1 月取得中國三類醫材註冊證,植入系統(把人工水晶體送進眼內的手術器械)「推特」兩款在同年 6 月取證,塗層服務產線也在 2025 年底開始接單。
實際銷量仍須看集中採購,中國國家醫保局 2023 年 11 月開標的第四批人工水晶體集採(中國官方稱人工晶體)平均降價六成,採購週期到 2026 年 7 月;公司 2025 年 9 月曾表示,過去來不及參與、預計 2026 年參與,實際營收貢獻要等 2026 年下半年。上一輪開標時碩創尚未參與,該價格是既有廠商的得標價。
中國在集團營收裡仍是個位數比重,碩創的虧損卻是集團全年合併稅後純益 307 萬元的 46 倍;中國市場能否轉虧為盈,是合併獲利回到 2024 年 5,451 萬元水準的前提之一。