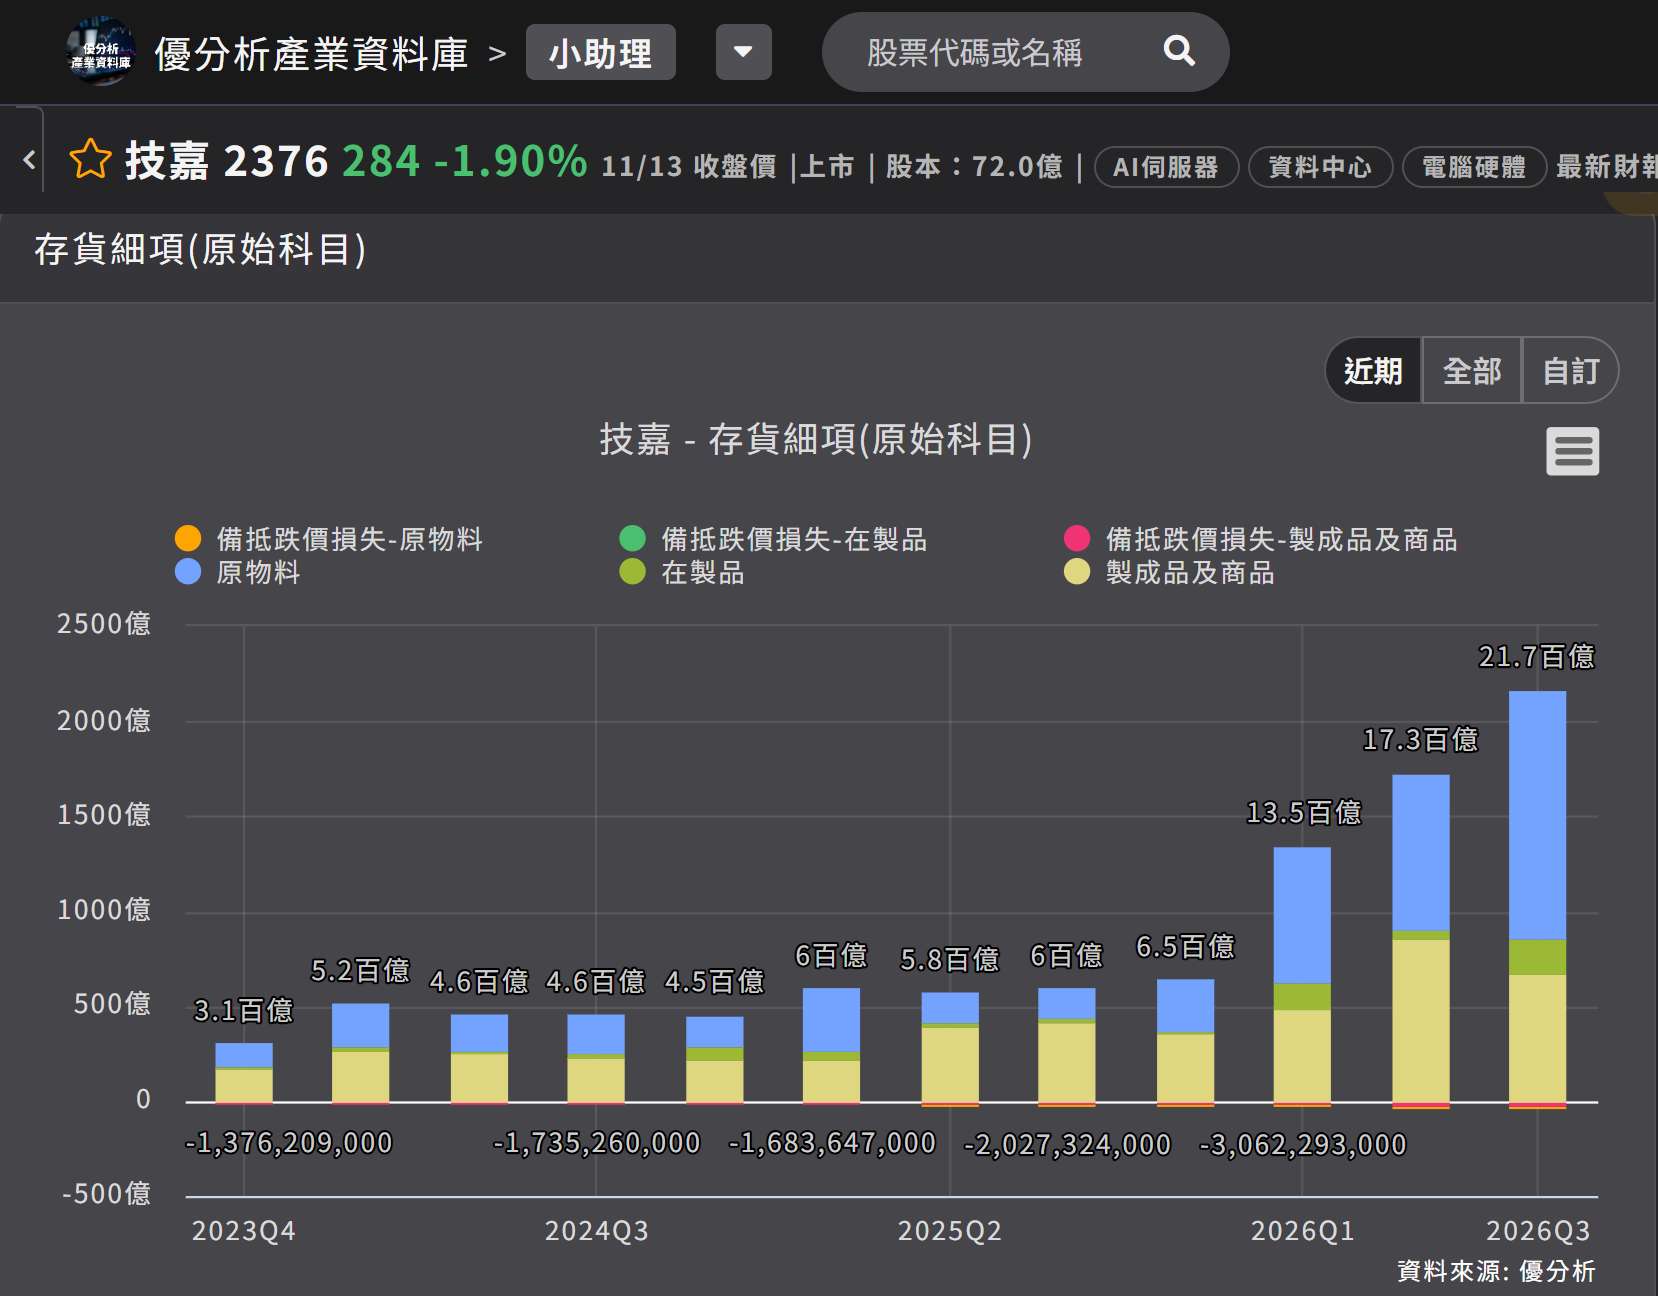
2026年11月14日(優分析/產業數據中心報導)⸺ 技嘉(2376-TW) 2026 年第 3 季的原物料存貨是 1,308.1 億元,比 2025 年同期的 165.3 億元增加 6.9 倍。同期製成品從 413.4 億元增加到 668.6 億元,加計在製品 191.6 億元、扣掉備抵跌價 34.1 億元後,存貨總額 2,134 億元。
公司對 2027 年供給的判斷是,供給仍將吃緊,缺少任何一顆零件都將影響系統上線運作。
先把料買進來
公司表示,「明年大家預估供給還是會蠻緊俏」,所以「針對上游供應商的一個案件進程,我們會持續做策略性的佈局與採購」,從 CPU、GPU、記憶體到電力、液冷、網路、機櫃組裝,每一段都要布局。
原物料存貨在同一段時間快速增加:2025 年第 3 季 165.3 億元,2026 年第 1 季 721.1 億元,第 2 季 829.8 億元,第 3 季 1,308.1 億元。製成品增幅相對有限,採購增加主要集中於原物料。
根據 TrendForce 2026 年 7 月 30 日的說法,2027 年記憶體因 HBM 排擠產能、AI 伺服器需求強勁而供給持續吃緊,供需缺口會比 2026 年擴大,新廠投片放量多集中在 2027 年下半年,投片不等於產出,顯著產出須待 2028 年。
加值不在組裝
缺料凸顯系統整合商的重要性,但報酬並非來自組裝費。法人對 VR200 NVL72 整櫃的拆解顯示,記憶體占整櫃成本的比重從 GB200 的 5% 到 10% 拉高到 25% 到 30%。
同一份拆解也顯示,機架組裝加值只占整櫃售價的 0.37%。公司表示,「供應鏈越緊,我們要能夠一次交付整套 solution 的供應就越重要」,因此要加快整合,才能克服客戶快速布建的挑戰。
完整取得料件的能力具有價值,反映在採購的料件與轉嫁的價格上,不在組裝費。
同業也在喊緊
鴻海(2317-TW) 在 2026 年 11 月 12 日表示,晶片、記憶體及部分關鍵零組件供應吃緊是整體產業共同面臨的挑戰,同時對 PC 市場的看法相對審慎,記憶體供應緊張與零組件漲價會影響終端售價與換機意願。
廣達(2382-TW) 在 11 月 11 日表示,筆電持續因材料成本上揚壓縮獲利、出貨減少,2027 年筆電出貨仍會年減,對總營收貢獻首次降到個位數百分比。
緊俏也反映在交易條件上,根據 TrendForce 2026 年 10 月 14 日的說法,2027 年九大雲端業者資本支出上修的理由之一是部分零組件供應商要求預付以確保供應。
如下圖,根據優分析產業資料庫,技嘉存貨總額從 2025 年第 3 季不到 600 億元增加到 2026 年第 3 季超過 2,100 億元,增加的部分集中在原物料,製成品存貨的變化相對有限,反映公司資金主要投入料件,不是成品。
(資料來源:優分析產業資料庫)
公司表示 2027 年會優先保證供應,把漲價因素降到最低,透過成本管理、客戶價格協調與產品組合三方面吸收成本壓力。
另一方面,TrendForce 2026 年 7 月 30 日的資料也指出風險:2026 年主要雲端業者的資本支出維持歷史高點、部分業者現金流已出現負值,2027 年若記憶體價格仍高,記憶體占資本支出的比重會上升。缺料對整合商是機會,對其客戶則是成本壓力。