2026年11月14日(優分析/產業數據中心報導)⸺ 技嘉(2376-TW) 2026 年第 3 季毛利率 14.00%,法人對這一季的共識是 9.20%。同期營收 1,547.1 億元、年增 94.4%,成長來自伺服器出貨。
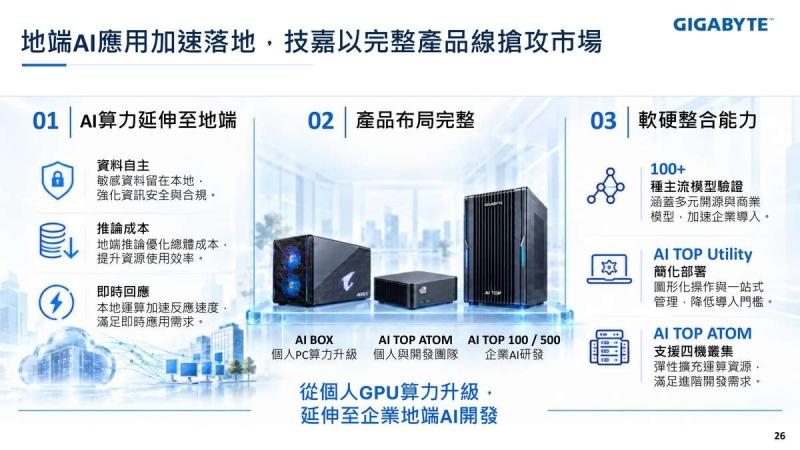
2026 年前 3 季,伺服器出貨占營收 78%,是技嘉的主要產品線。其餘兩成二為電腦組件與其他,前者包括主機板與顯示卡,公司簡報指出這兩條線具有不同於 AI 伺服器的產品經濟特性,有助於平衡集團產品組合。伺服器占比是歷年最高,毛利率卻也在第 3 季從 9.62% 升到 14.00%。
同業毛利率反著走
同期 AI 伺服器代工與組裝同業的毛利率年變動多為負值。緯穎(6669-TW)、廣達(2382-TW)、鴻海(2317-TW)、緯創(3231-TW) 與和碩(4938-TW) 五家的毛利率在 4.50% 到 8.87% 之間,僅和碩與緯穎分別年增 0.27 個百分點、0.05 個百分點,其餘三家年減 0.33 到 2.10 個百分點。
上述五家不含美超微(Supermicro),其會計年度 2027 年第 1 季對應 2026 年 7 月到 9 月,毛利率 12.7%、年增 3.4 個百分點,但此為自 9.3% 的低檔回升,且較上一季下滑 4.8 個百分點。華碩(2357-TW) 同期 16.46%、年增 2.13 個百分點,華碩為品牌廠,PC 出貨比重高,與代工組裝的毛利率結構不同。
整櫃不會自動拉高毛利
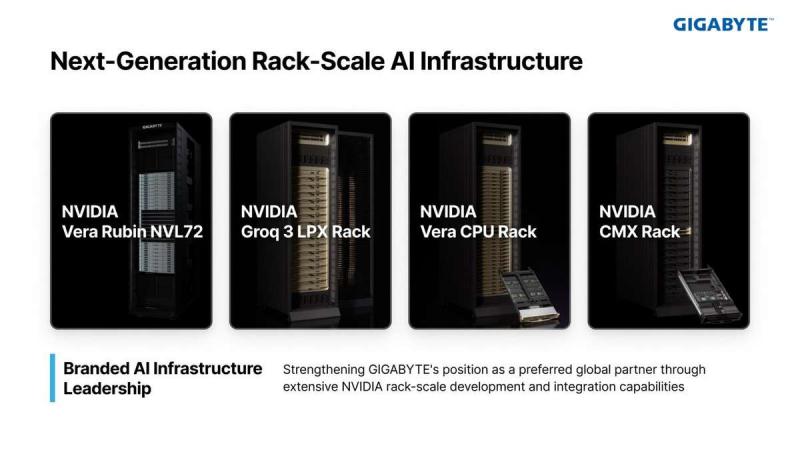
法人對 VR200 NVL72 整櫃的拆解顯示,整櫃售價約 780 萬美元。其中記憶體從 GB300 的 37.4 萬美元增加到 VR200 的 200.2 萬美元,而機架組裝加值只從 2.2 萬增加到 2.9 萬美元,占整櫃售價的 0.37%。
這組拆解呈現整櫃的成本結構:單價上升源自內部料件漲價,並非組裝環節的加值提高。即使整櫃銷售增加,代工廠取得的加值仍幾乎不變。
廣達在 2026 年 11 月 11 日的法說會上表示,第 3 季 AI 伺服器出貨量略減,改由平均出貨單價驅動營收成長,並預期第 4 季毛利率相較本季略微下滑。高單價機櫃對廣達形成毛利率壓力。
技嘉的方向相反。公司表示,毛利率提升來自產品組合優化、策略採購與規模經濟,隨著與供應商、上下游客戶合作更緊密,「更能夠事先部署,掌握比較好的成本結構」。第 3 季營業利益率 8.30%、年增 3.98 個百分點,其中毛利率貢獻 4.09 個百分點、費用率反而上升 0.11 個百分點,改善全部來自毛利率。
法人估 2027 年回到 9%
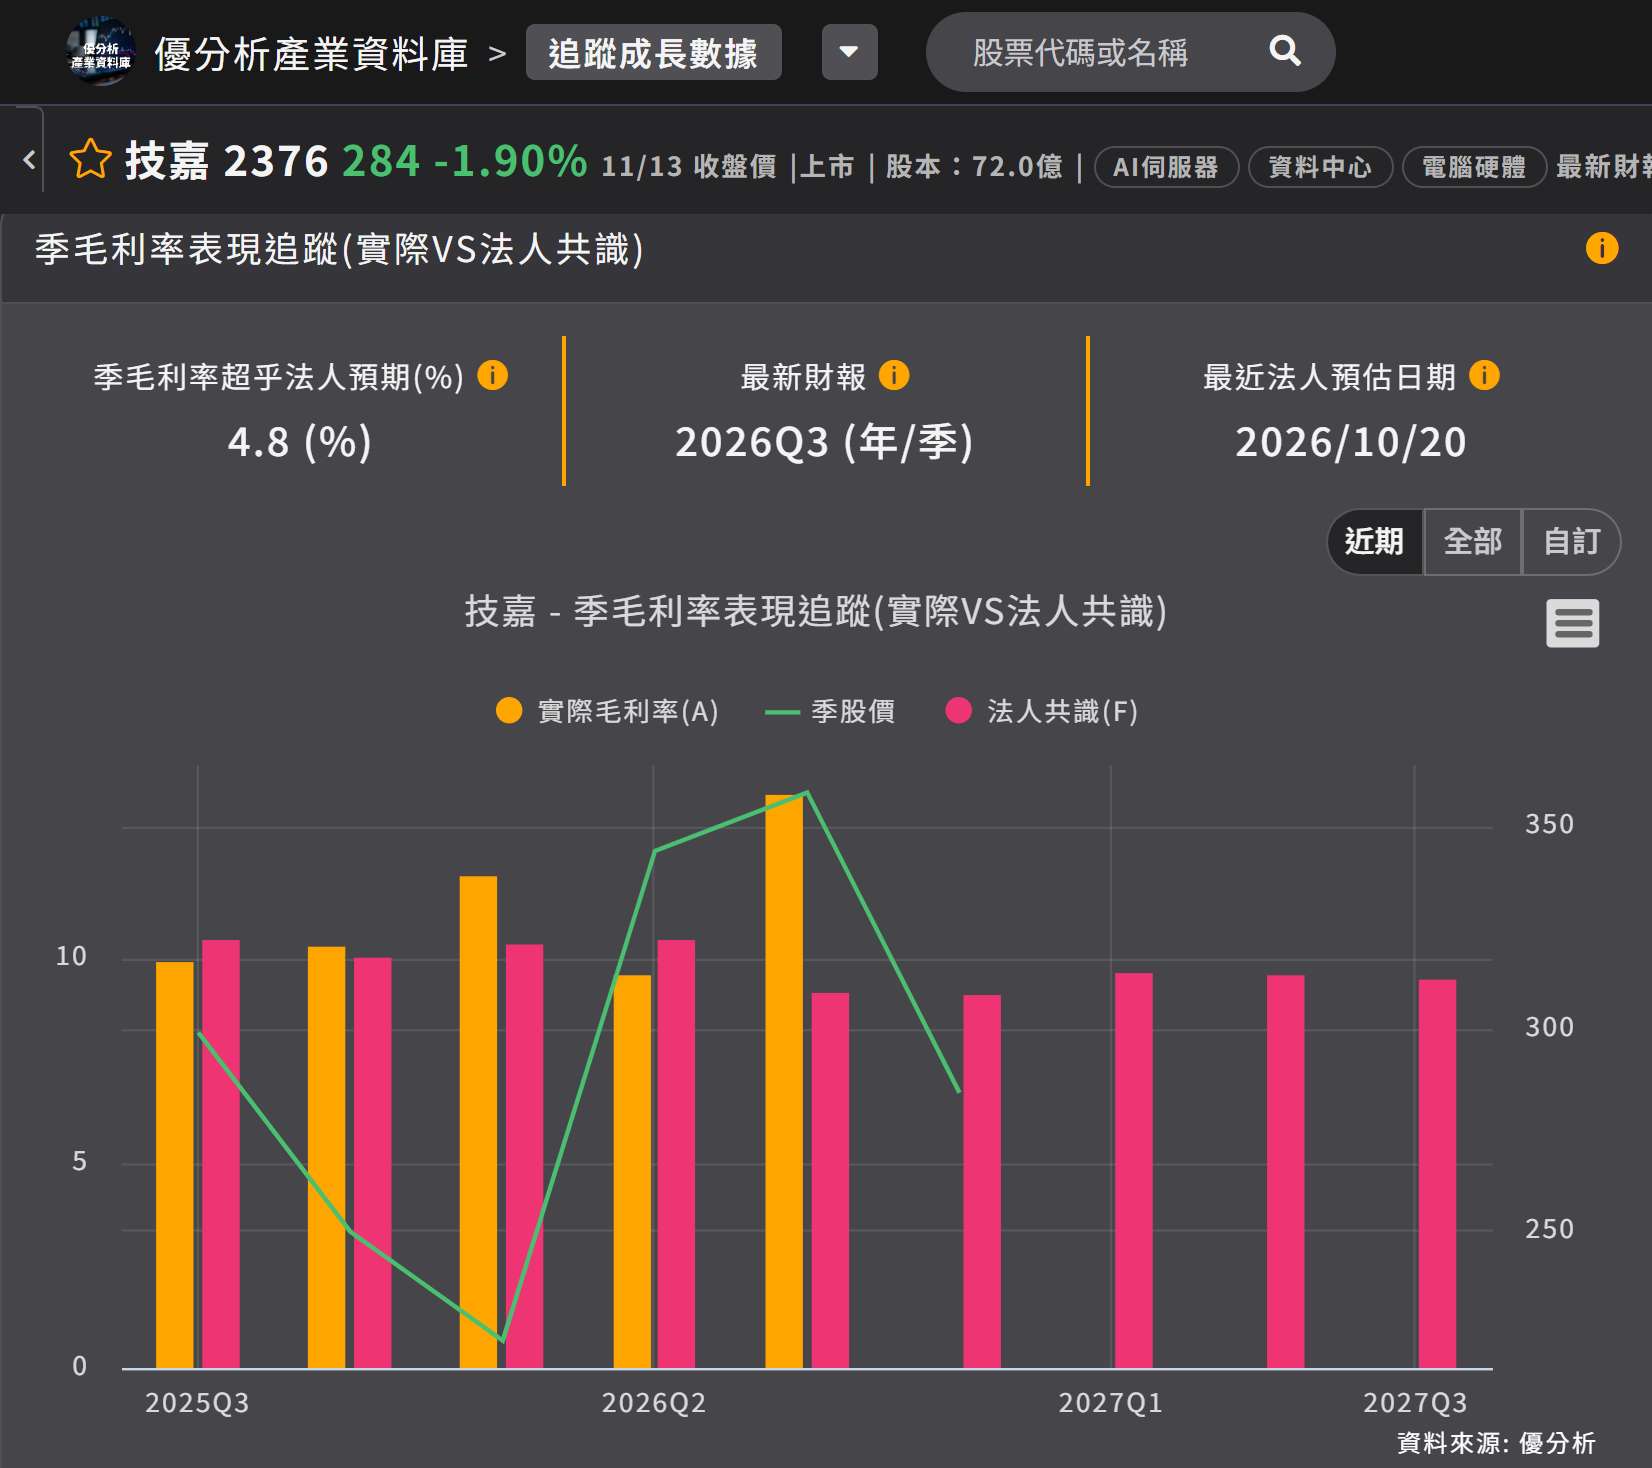
8 月中到 10 月 20 日,7 家法人發布 8 份報告,當時估第 3 季平均只有 9.65%,14% 還沒被任何一份消化。2027 年毛利率的年度預估落在 8.9% 到 10.2%;2026 年第 4 季的季預估落在 9.0% 到 10.4%,最新一份 9.10%。
成本端仍持續上升。根據 TrendForce,2026 年第 4 季一般型記憶體合約價預估季增 10% 到 15%,漲勢放緩但仍供不應求。記憶體是 AI 伺服器備貨的關鍵料件,價格上漲直接形成毛利率壓力。
如下圖,根據優分析產業資料庫,技嘉 2026 年第 3 季毛利率 14.00% 遠高於法人共識的 9.20%,第 4 季起的季預估最高 10.4%,都在這一季公布前完成。
(資料來源:優分析產業資料庫)
另一方面,法人對 2027 年營收的預估落在 6,831 億元到 7,748 億元,8 份報告中,僅一家法人發布過兩份,後一份上修 3.6%。
營收規模擴大、毛利率下滑,是法人目前對 2027 年的預估方向。技嘉強調產品組合與採購的改善,但其效果能否吸收記憶體合約價再漲一成到一成半的壓力,第 3 季公布後,還沒有法人更新預估。