過去兩年,記憶體族群曾是台股最耀眼的「暴賺代名詞」,不少個股動輒上演翻倍、甚至飆漲五、六倍的驚人行情。然而,近期隨著大盤劇烈震盪,記憶體族群自10月以來淪為市場殺盤的重災區,南亞科(2408-TW)、華邦電(2344-TW)等指標股股價均出現大幅修正。
令人困惑的是,市場預估第四季 DRAM 與 NAND Flash 合約價依然有上漲空間,各家大廠10月份公布的營收表現也相當亮眼。究竟記憶體的下跌是「短暫回檔」還是「派對散場」?手上有持股的投資人還能續抱嗎?「報價天王」林信富分析師在優分析的《股民想知道》中提出警示:記憶體產業基本面雖然不差,但「躺著賺倍數」的暴衝階段已經結束!想在震盪中賺到價差,選股邏輯必須徹底轉換。
一、 董座一句話道破真相:供需依然吃緊,但「暴漲期已過」
記憶體後市到底怎麼走?林信富引用模組大廠創見(2451-TW)董事長束崇萬的最新市場觀察來定調:
-
DRAM 方面: 目前缺貨情況依舊嚴峻,下游業者取得的配額甚至比第三季還要少。
-
NAND Flash 方面: 隨著上游原廠獲利大幅回升、現金流創歷史新高,原廠再度激進漲價的機率微乎其微。
綜合兩大主流產品的現況,束崇萬給出八字結論:「供需依然吃緊,但是價格是持穩。」
林信富進一步拿出外資研調機構的合約價格走勢圖佐證。數據顯示,今年第一季 NAND 合約價單季暴漲 85% 至 90%,第二季也有 50%~60% 的驚人漲幅;但進入下半年,漲幅已急遽收斂,第四季預估僅剩 15% 至 20%。右側的 DRAM 走勢同樣呈現下半年漲幅快速縮小格局。
林信富直言:「這代表大廠的獲利成長力道將從『暴衝階段』回歸到『溫和成長』。報價不是不漲或反轉彎頭,而是漲勢趨於收斂,投資人千萬不能再用過去『一年翻兩倍』的預期來操作它!」
二、 模組廠的隱形地雷:低價庫存用盡,「毛利率正在下墜」
市場常討論:想操作記憶體,究竟該選上游的製造原廠,還是下游的模組廠?林信富在此提出關鍵示警:「下游模組廠雖然帳面獲利看起來不錯,但毛利率已經開始往下掉!」
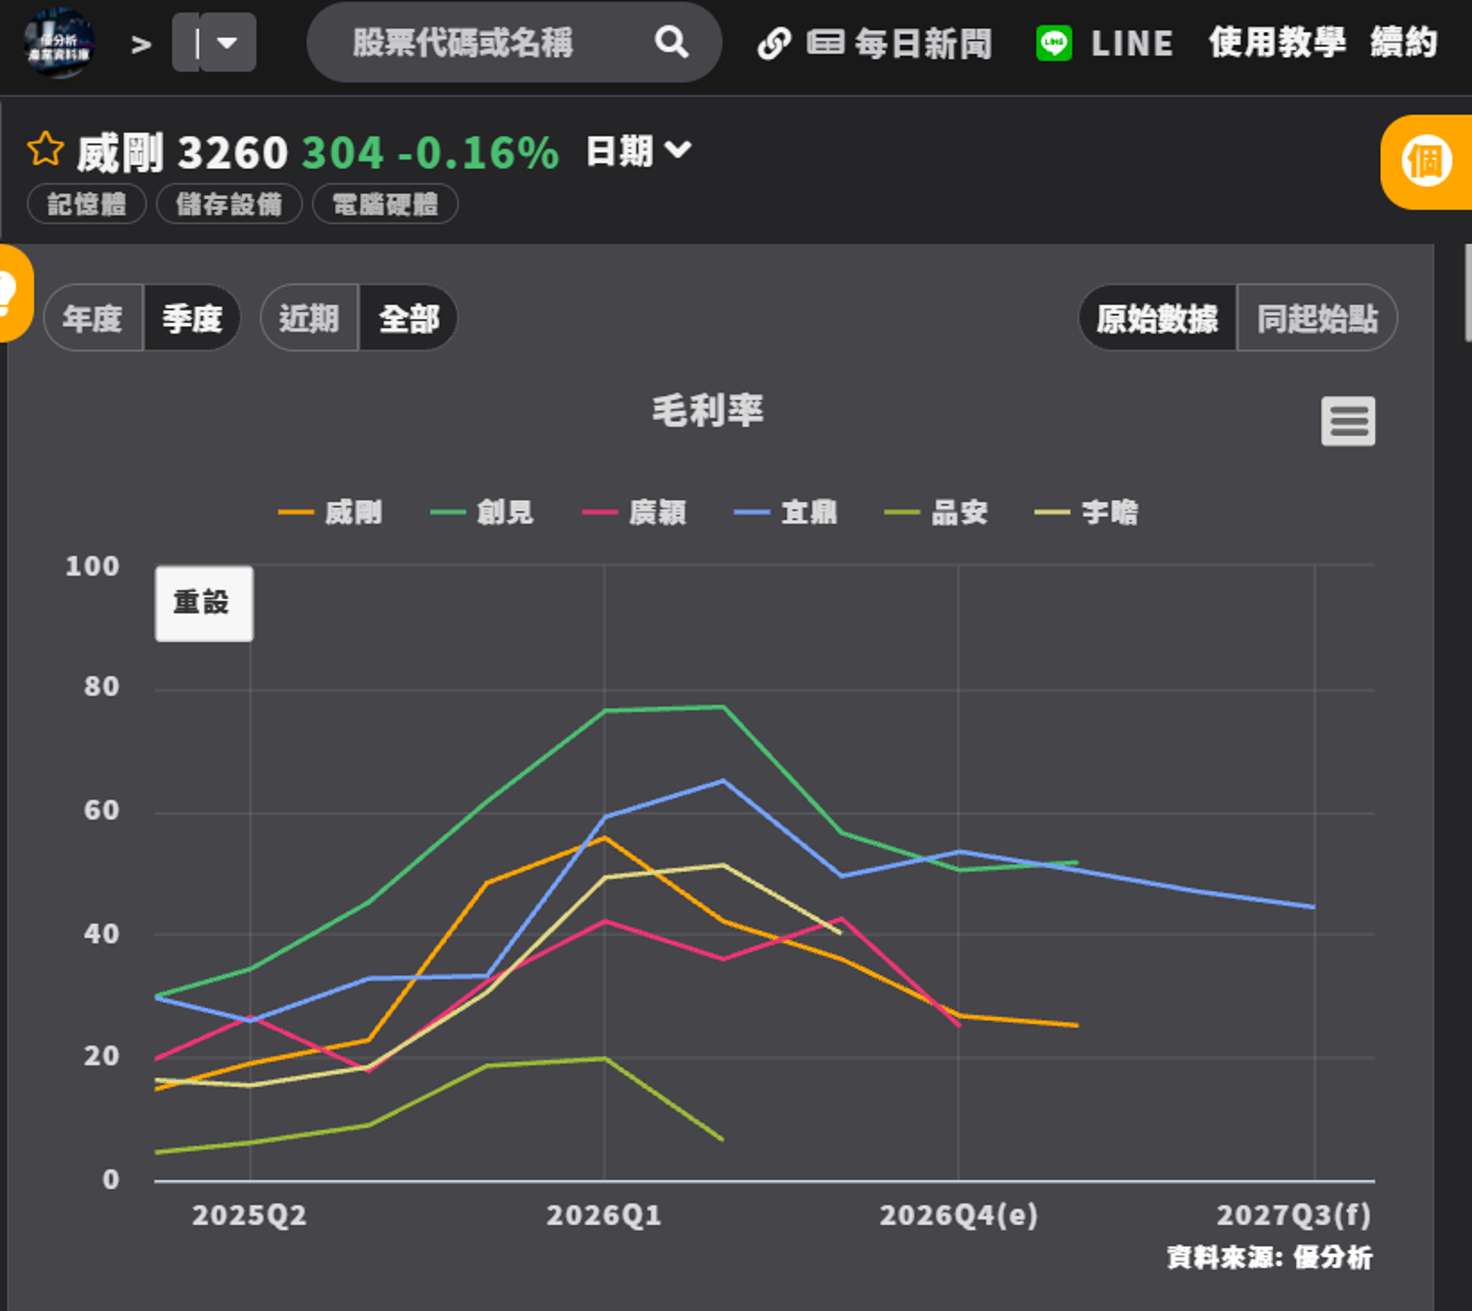 (圖片來源:優分析產業數據庫)
為什麼獲利好,毛利率卻會掉?林信富分析背後的成本結構:
-
低價庫存紅利消失: 去年記憶體價格位於歷史谷底時,下游模組廠囤積了大量的廉價晶圓顆粒,隨後迎來報價暴漲,享受到龐大的庫存增值紅利。
-
進貨成本大幅推高: 如今低價庫存消耗殆盡,模組廠為了出貨,必須以高價向上游製造商拉貨,導致銷貨成本激增。
-
利潤被上游拿走: 這一輪漲價的真正大贏家,是直接掌控晶圓產能的上游顆粒製造商;反觀下游模組廠承受高成本壓力,毛利率自然開始受到壓縮。
林信富認為,模組廠如果毛利率無法重回升軌,股價要走出強勢回升會相對辛苦,短期內充其量以低檔震盪打底為主。
三、 記憶體4大觀盤重點!想賺波段價差只能挑「這類」
面對記憶體的產業質變,投資人該如何因應?林信富整理出當前的四大觀盤重點:
-
基本面(獲利提供保護): 美光、SK海力士等原廠獲利與現金流皆創歷史新高,台廠開出的 EPS 亦十分亮眼,基本面依然能為股價提供堅實的下檔支撐。
-
技術面(低檔反彈確立): 經過10月以來的急殺後,技術面指標落底,配合大盤在融資大幅清洗後回穩,已具備較大級別的反彈契機。
-
籌碼面(法人開始回補): 前段時間因大盤狂跌、外資提款所引發的非理性砍倉已告一段落,近期可見法人買盤陸續回流。
-
操作策略(從「賺倍數」轉為「賺價差」): 去年若在低點買進南亞科,可能一路從100元抱到500元;但今年這種機會微乎其微。面對趨緩的成長曲線,最佳策略是「逢急跌大回檔在低檔進場、反彈到區間上緣即獲利了結」的區間操作法。
結論:選股「以上游為絕對優先」!
林信富總結,若現階段手中有南亞科、華邦電等上游製造端持股的投資人,在基本面與營收亮眼的保護下,「不用過度恐慌殺在最低點,可以續抱等待反彈」。
而若空手想進場搶賺波段價差,選股核心一定要**「挑上游、避下游」——鎖定掌控關鍵顆粒與具有製造定價權的南亞科、華邦電**作為優先考量,避開毛利率正面臨轉折壓力的純模組廠,才能在記憶體步入溫和成長的下半場行情中,穩穩賺取高勝率的波段利潤!
(免責聲明:本文所提及之個股與價位僅供參考,不具投資建議,投資人應審慎評估風險。)