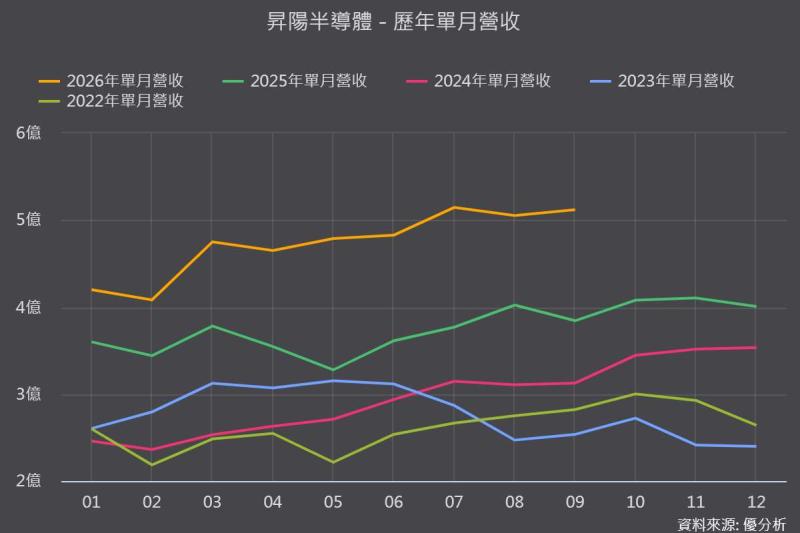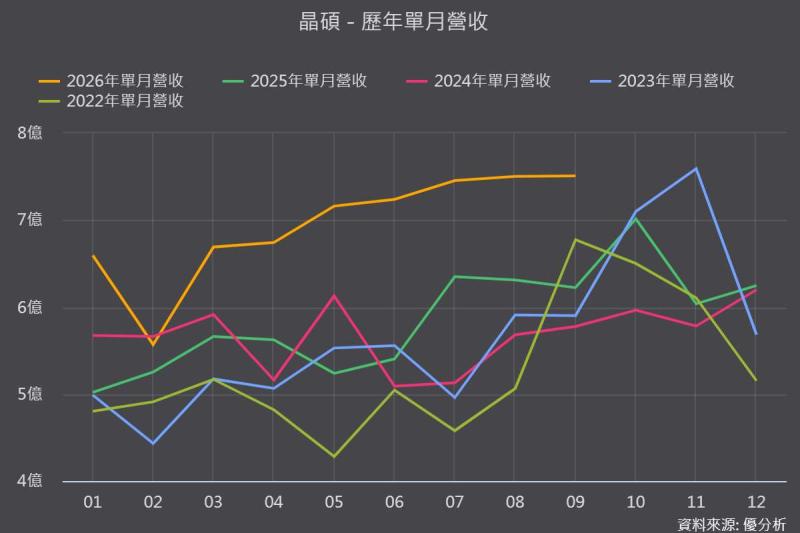
2026年10月06日(優分析/產業數據中心報導)⸺ AI晶片測試族群今日成為盤面焦點,雍智科技(6683-TWO)早盤攻上1,580元漲停,矽格(6257-TW)一度上漲逾6%,主要受到9月及第三季營收同步創高激勵。
雍智科技9月營收2.47億元,年增33.6%,連續兩個月創新高;矽格9月營收20.9億元,年增26.3%,更連續三個月刷新紀錄。
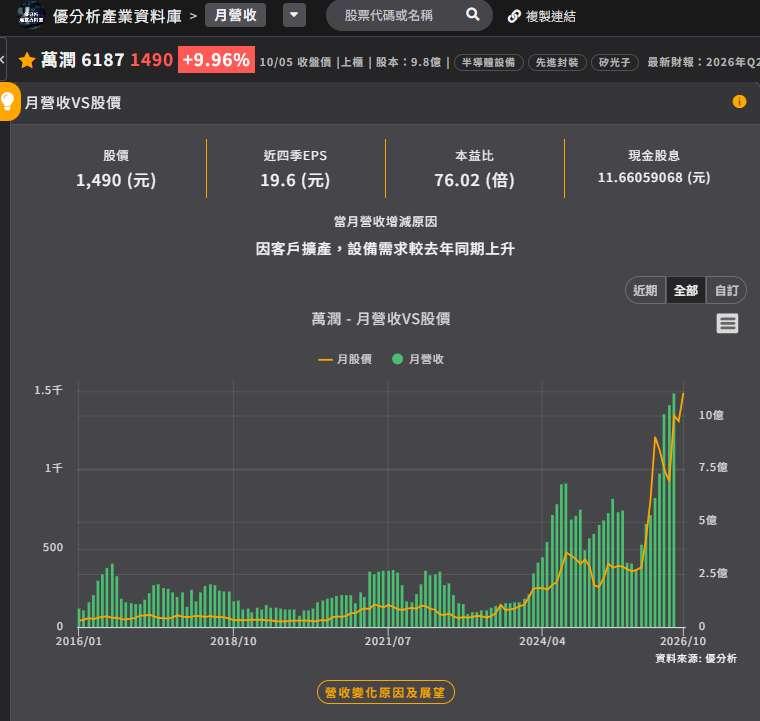
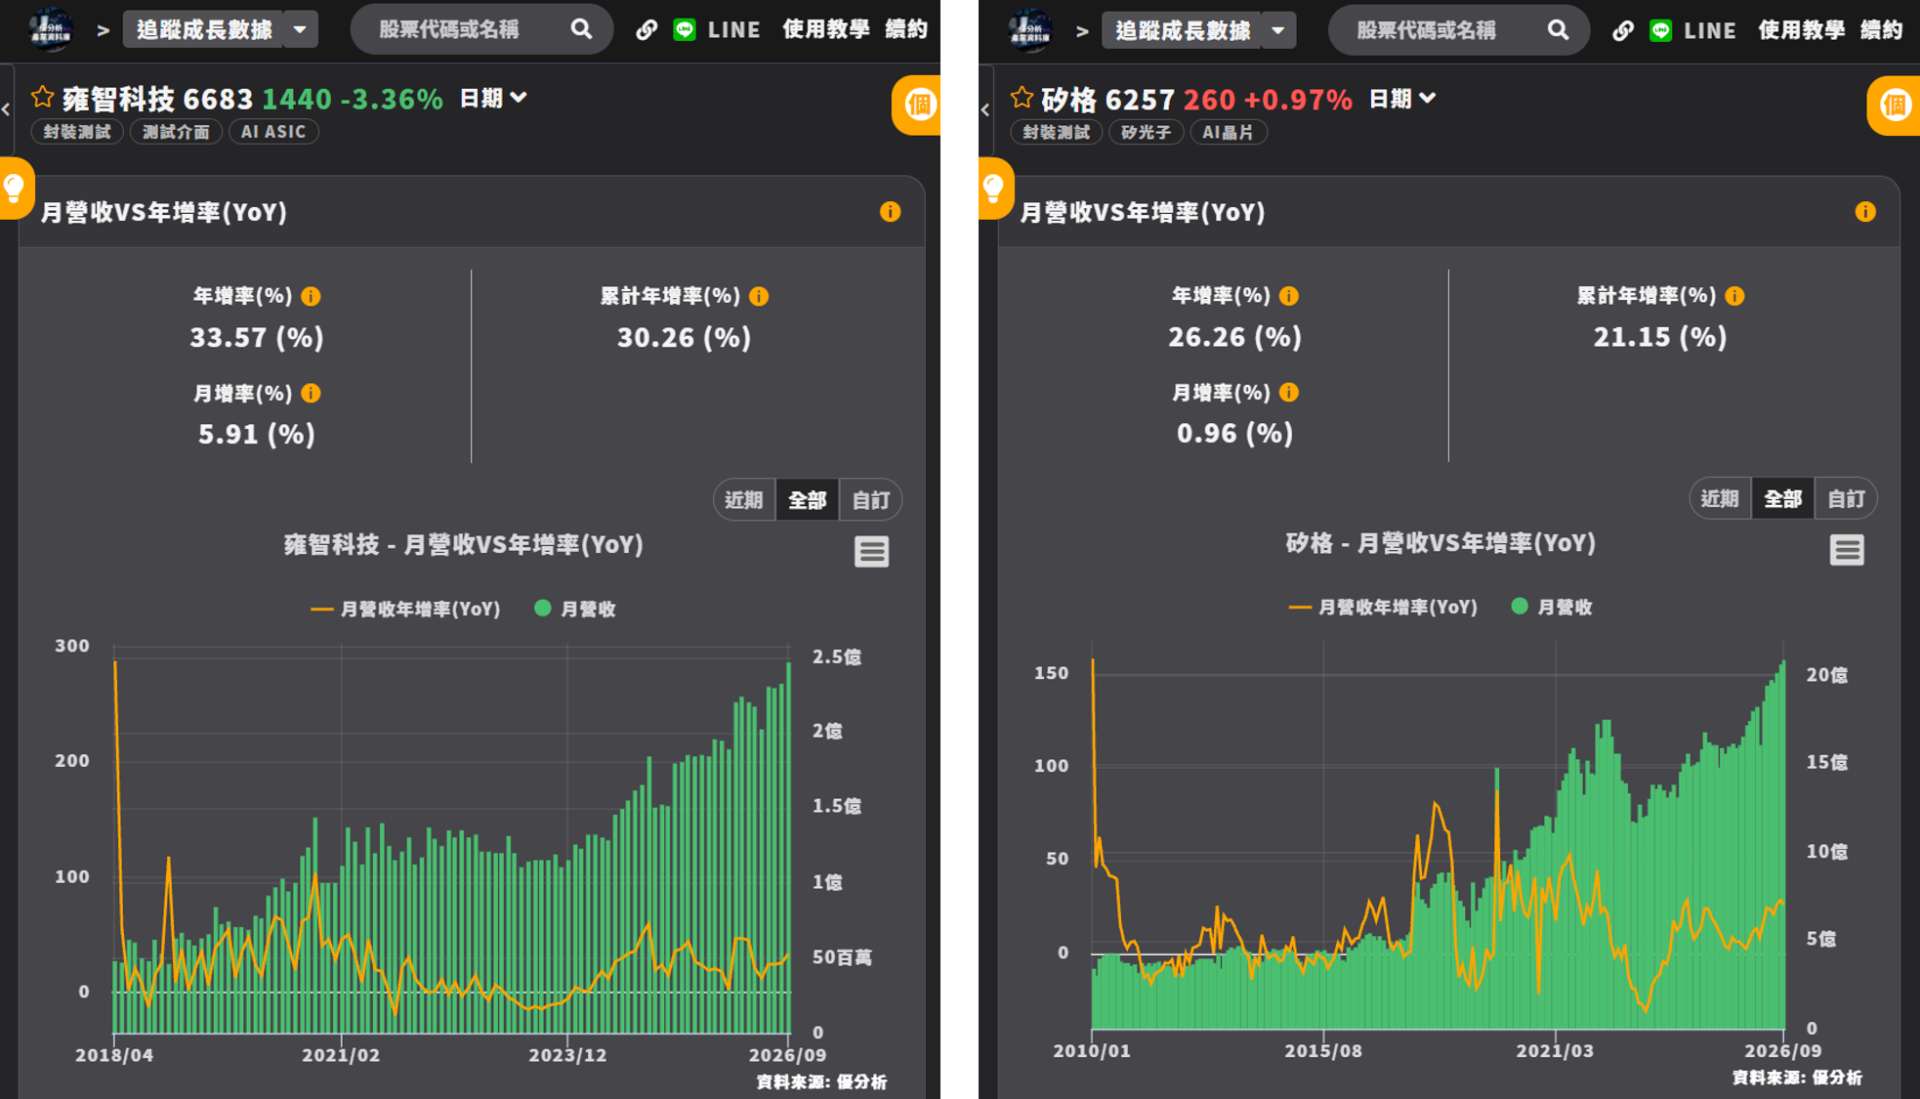 (圖片來源:優分析產業數據庫)
兩家公司同樣受惠AI、ASIC及矽光子需求,但扮演的角色不同:雍智科技提供探針卡、測試載板等「測試介面」,矽格則提供晶圓測試及成品測試的「測試產能」。
簡單來說,雍智科技賺的是高階測試介面的規格升級,矽格賺的則是AI晶片測試時間拉長、產能需求增加。
雍智科技單月、單季雙創高
雍智科技9月營收2.47億元,月增5.9%、年增33.6%,連續第二個月改寫單月新高。
第三季營收達7.11億元,首度突破7億元,季增9.1%、年增27.9%;前九月累計營收20.27億元,年增30.3%,同樣創下歷年同期新高。
推升營收的主要動能,來自AI、ASIC、高速網通及矽光子晶片的高階測試需求。公司2026年規劃將整體產能至少提高五成,ASIC新專案已於下半年開始貢獻,預計2027年進一步放量。
雍智賣的不是晶片,而是「測試入場券」
半導體晶片在量產前後,必須透過探針卡、測試載板及老化測試板,連接晶片與測試設備。
雍智科技主要產品包括:
- 晶圓測試使用的探針卡
- 成品測試使用的Load Board
- 可靠度測試使用的Burn-in Board
- 高速高頻測試及模擬服務
AI與ASIC晶片的接點數量、功耗及傳輸速度都高於一般晶片,測試介面也必須支援更多Pin數、更高頻寬與更複雜的訊號。因此,即使晶片出貨量沒有成倍增加,測試介面的單價與技術含量仍可能提升。
雍智也已向美系客戶出貨矽光子相關探針卡,並布局PCIe Gen5、PAM4及高速SerDes等測試應用,產品逐步由一般測試板向高階探針卡延伸。
營收創高,不代表獲利同步創高
雍智科技的營收成長強勁,但產品組合仍是觀察重點。
公司8月營收年增25%,但單月稅後淨利反而年減22%,EPS由去年同期1.66元降至1.30元。這顯示高階探針卡業務擴大初期,外購探針頭、擴產及學習成本可能壓抑毛利率。
因此,雍智科技下一步不能只看營收是否續創新高,更要觀察探針卡自製率、產品組合及規模經濟,能否讓獲利成長追上營收。
矽格9月營收連三月創高
矽格9月營收20.9億元,月增0.96%、年增26.3%,連續三個月改寫單月歷史新高。
第三季營收61.72億元,首次突破60億元,季增4.95%、年增27.15%,連續兩季創下新高;前九月累計營收173.46億元,年增21.15%。
矽格目前AI、ASIC與矽光子相關營收占比已突破兩成。其中ASIC及矽光子屬於較高毛利的產品線,加上晶圓測試占比提高,有機會讓獲利成長速度高於營收。
AI晶片愈複雜,測試時間就愈長
矽格主要提供晶圓測試、成品測試及封裝服務。與一般消費性晶片相比,AI GPU、ASIC及高速網通晶片具有更多運算核心、更高功耗及更複雜的高速介面,測試項目及時間也同步增加。
這代表測試需求不只跟著晶片出貨量成長,還會受到「單顆晶片測試時間」拉長帶動。
例如,一顆AI晶片即使只增加部分出貨量,但測試時間若由數分鐘延長至更久,對測試機台與產能的占用程度就會顯著提高。這也是矽格願意大幅提高資本支出的原因。
資本支出提高至88億元,新產能接力開出
為因應AI、ASIC、光通訊及HPC需求,矽格將2026年資本支出由原定59億元提高至88億元,增幅接近五成,主要用於購置高階測試設備。
湖口二廠已於2026年7月加入量產,新增產能並已獲重要海外客戶預定;中興三廠預計2026年第四季完工,2027年第一季正式量產。
因此,矽格目前的成長節奏是:
- 2026年下半年:湖口二廠開始貢獻。
- 2027年第一季:中興三廠加入量產。
- 2027年:AI、ASIC及矽光子客戶放量,新設備利用率提升。
不過,大筆擴產也代表折舊費用將同步增加。新增產能能否快速達到高稼動率,是2027年毛利率能否繼續上升的關鍵。
雍智科技、矽格,誰的成長含金量更高?
| 公司 | 供應鏈角色 | 主要成長動能 | 關鍵觀察 |
|---|---|---|---|
| 雍智科技(6683) | 測試介面 | 高階探針卡、ASIC、矽光子 | 毛利率能否跟上營收 |
| 矽格(6257) | 封裝測試服務 | AI晶片、ASIC、矽光子、新廠 | 新產能稼動率與折舊 |
雍智科技的優勢是高階探針卡技術門檻較高,若產品組合改善,獲利彈性可能放大;矽格則勝在客戶與應用較多元,且湖口二廠、中興三廠陸續加入,營收成長能見度相對清楚。
營收創高後,下一步要看獲利
雍智科技與矽格9月營收同步創高,顯示AI晶片需求已由晶圓製造、先進封裝,進一步向後段測試環節擴散。
但營收成長只是第一步。雍智科技要觀察高階探針卡能否改善毛利率;矽格則要確認新設備帶來的營收,能否跑贏新增折舊。
AI晶片愈複雜,測試介面、測試時間與設備需求就愈高。雍智科技賺的是測試規格升級,矽格賺的是測試產能擴張;2027年真正的贏家,將是最先把營收創高轉化為毛利率與EPS成長的公司。