隨著全球晶片庫存調整告一段落,矽晶圓產業正式迎來景氣翻轉的曙光。根據國際半導體產業協會(SEMI)數據,2026年第二季全球矽晶圓出貨面積達35.73億平方英吋,季增9.1%、年增7.4%,創下近14季新高。
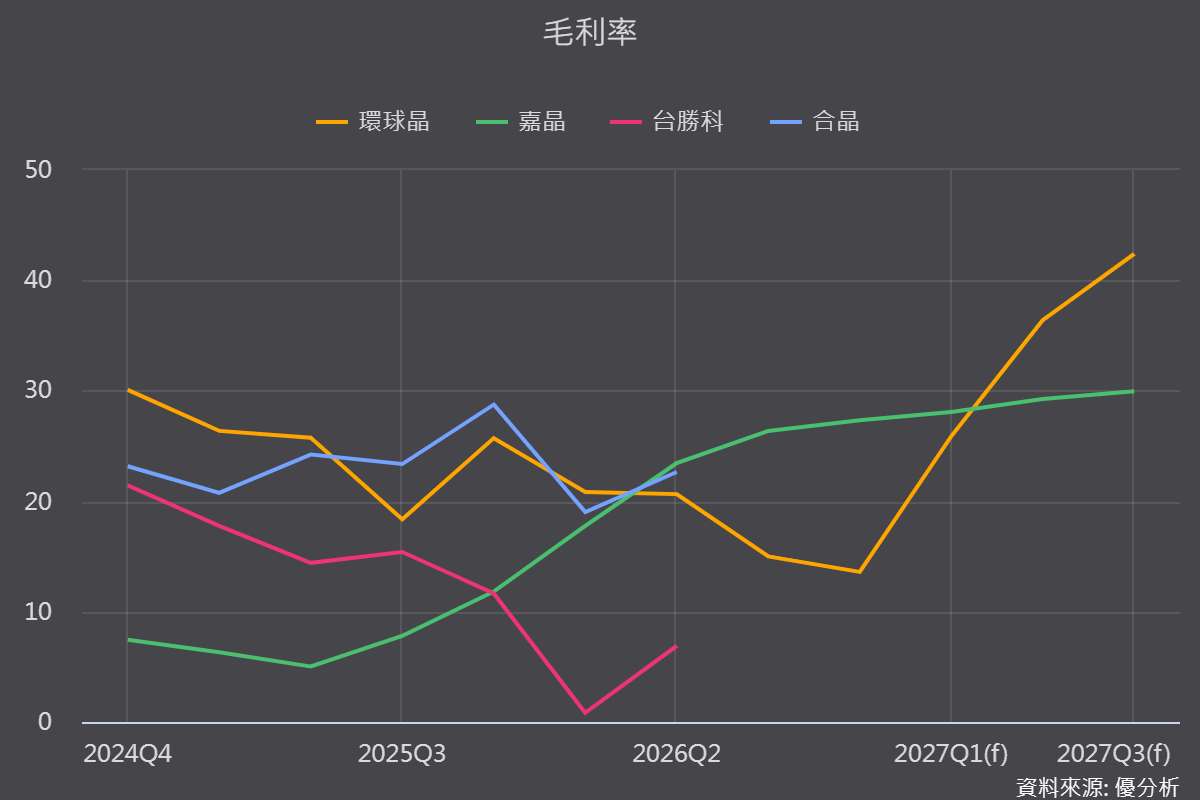
然而,這一輪「矽晶圓漲價循環」時,並非「齊頭式全面復甦」。矽晶圓四雄——環球晶(6488-TW)、台勝科(3532-TW)、合晶(6182-TW)、嘉晶(3016-TW)雖然共同享有價格上揚與AI外溢效應的順風,但受惠路徑大不同。
矽晶圓漲價從「現貨」燒向「長約」,2027 年是主戰場
這一波喊漲的低層邏輯,源自於產業寡占結構下的「供給紀律」。全球前五大廠掌握83%的市占率,除環球晶積極擴充12吋產能外,信越(Shin-Etsu)、SUMCO等日系龍頭均未提出明確的擴產計畫。整體供給年增率僅約1%~3%,但需求在AI帶動下年增9%~12%,供需缺口推升了報價。
價格發展:
-
6吋晶圓:由合晶在2026年初率先啟動調漲,漲幅約10%。
-
8吋晶圓:合晶於下半年持續與客戶洽談新報價,台勝科現貨價格亦已同步上揚。
-
12吋晶圓:2027年新長約,預估磊晶圓漲15~25%、拋光晶圓40%以上,部分二線客戶逾50%
AI需求外溢,12吋大尺寸與成熟/化合物分道揚鑣
AI浪潮正從先進邏輯晶片與高頻寬記憶體(HBM),逐步外溢至成熟製程與功率元件。這雖是四家業者共同的利多,但因主力產線配置不同,營收與獲利受惠程度大不相同。
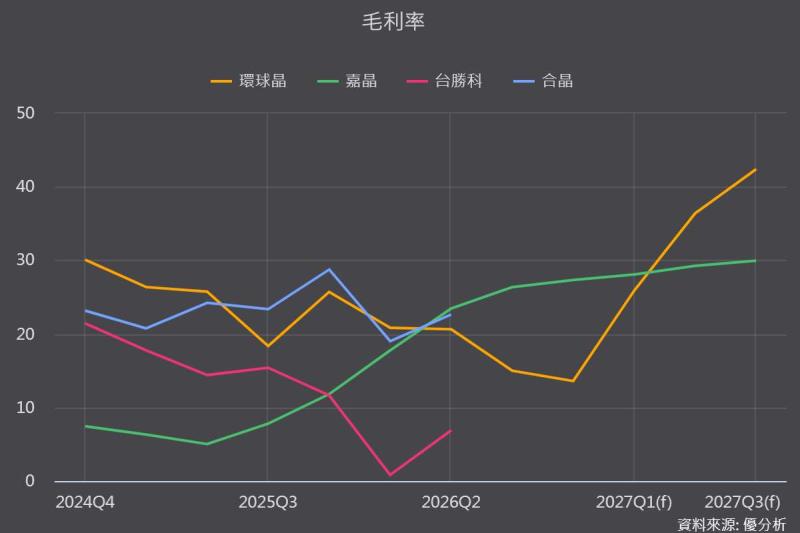
根據《優分析產業資料庫》資料顯示,四家公司在2026年第二季,營收關鍵動能與受惠結構如下:
-
環球晶:2026Q2營收達152.14億元,12吋純度高達63%。核心動能來自12吋現貨與未來長約漲價,加上美光(Micron)簽訂的10年長約保障,是12吋大尺寸漲價的最大受惠者。
-
台勝科:2026Q2營收為36.10億元,12吋佔比逾70%。主力受惠於記憶體市場的回溫與12吋產能需求,但短期受新廠折舊壓力侵蝕獲利。
-
合晶:2026Q2營收為27.12億元,以8吋產品(佔比約70%)為主力。受惠於6吋與8吋現貨價格調漲,並積極透過先進封裝所需的「方型晶圓」開拓新藍海。
-
嘉晶:2026Q2營收為13.09億元,聚焦於磊晶與化合物半導體。營運三支箭包含GaN(氮化鎵)轉盈、SiC(碳化矽)切入日系IDM大廠供應鏈,以及鍺矽(SiGe)布局矽光子題材,走差異化策略。
矽晶圓廠共同考驗,新廠折舊吃掉短期毛利
雖然價格調漲趨勢明確,但四家面臨相同的短期緊箍咒——「擴產帶來的折舊壓力」。
環球晶2026全年折舊費用預估將突破120億元,美國德州新廠已於4月起開始認列;台勝科麥寮新廠的產能提列,亦使其2026Q1每股淨損0.18元;合晶則受到二林廠與鄭州廠新產線折舊壓抑獲利表現;嘉晶相對透過與集團分攤成本模式,緩解了部分壓力。