健鼎產品主角換了兩次,車用不再是最大引擎
健鼎(3044-TW)這幾年的成長主軸,其實「換了兩次」。第一次是應用別換角:2023年汽車占營收27%,是最大應用,但2024年第三季伺服器與網通占比首度超越汽車,到了2026Q2更達42.2%,車用則降至15.8%。第二次則是成長模式換角,健鼎並非GPU、ASIC高階AI板的主要受惠者,而是承接高階板產能排擠後的一般伺服器訂單,加上記憶體需求升溫,兩者占比合計已達65.3%。因此,健鼎的成長故事已從車用轉向伺服器,再從AI題材轉向實際的訂單外溢與產品組合改善。
一般伺服器訂單外溢,反而成為健鼎成長動能
市場過去談PCB與AI伺服器,焦點往往集中在GPU、ASIC等高階平台。不過,當大型PCB廠積極把產能投入AI高階伺服器,一般伺服器訂單反而出現外溢。
一般伺服器板雖非頂規,卻是量大、規格持續升級的穩定生意。AgenticAI需要反覆任務規劃與工具呼叫,CPU從配角變調度核心,法人預估2026年通用型伺服器出貨量年增約25%。規格同步升級:PCIe從Gen5走到Gen6,板層數由18~22層拉高到20~24層,CCL由M6升到M7。同一台伺服器用更貴的板,單機產值直接跳一級。
記憶體模組需求爆發,成為另一顆引擎
健鼎2026年第二季,記憶體相關業務營收年增接近一倍,受惠DDR5持續放量、DDR4與DDR5供需緊張,以及AI資料中心帶動企業級SSD需求。
健鼎是全球最大記憶體模組PCB供應商,市占約五成,因此當記憶體大廠擴充產能、產品規格升級時,健鼎也能同步受惠。
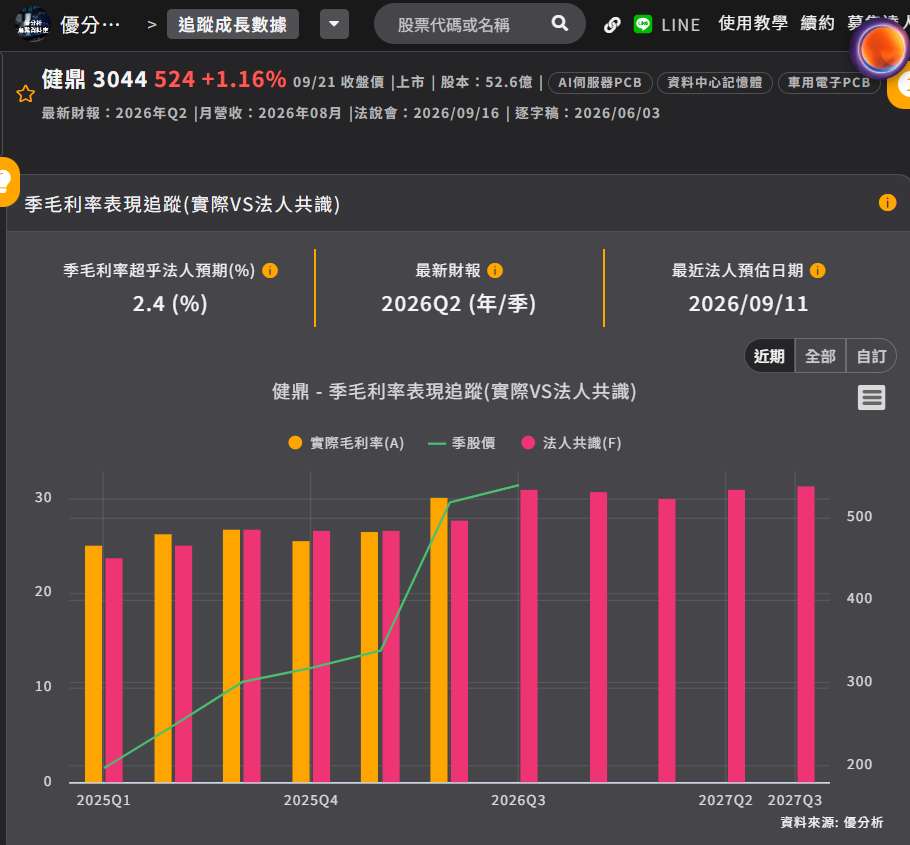
健鼎第二季毛利率為何破30%?
健鼎第二季毛利率跳升,主要來自價格完全反映CCL成本、產品組合優化與規模效益,折舊占營收比也從5.6%降到4.9%。健鼎成本轉嫁進度領先同業,2026年已陸續調漲報價5%到30%。當上游LowDK二代布供需缺口估逾60%,漲價壓力延續到2027年上半年,這偏向常態而非一次性。
(資料來源:優分析產業資料庫)
越南新廠為2027年預作準備
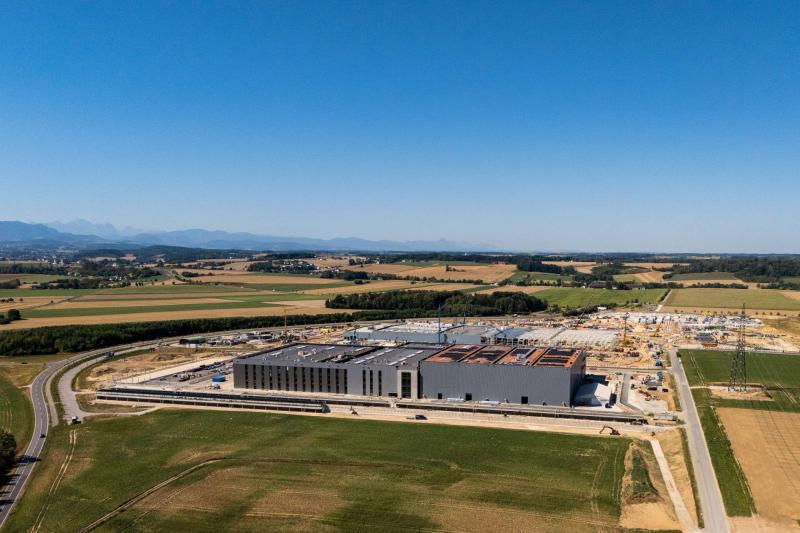
2026年資本支出突破100億元,超越過去高峰80億元。湖北仙桃四廠完成建置、無錫六廠聚焦20到30層以上高階伺服器板、越南周德新廠7月開始裝機。越南廠預計2026年第四季小量投產,初期以伺服器板為主。目前月產值已逾90億元,公司目標2027年挑戰月均100億元以上。
訂單能見度拉長至下半年,外溢紅利能撐多久?
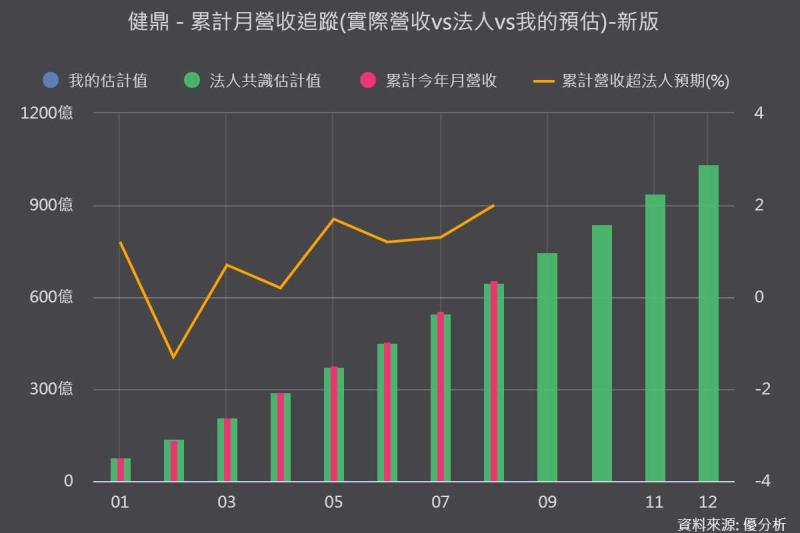
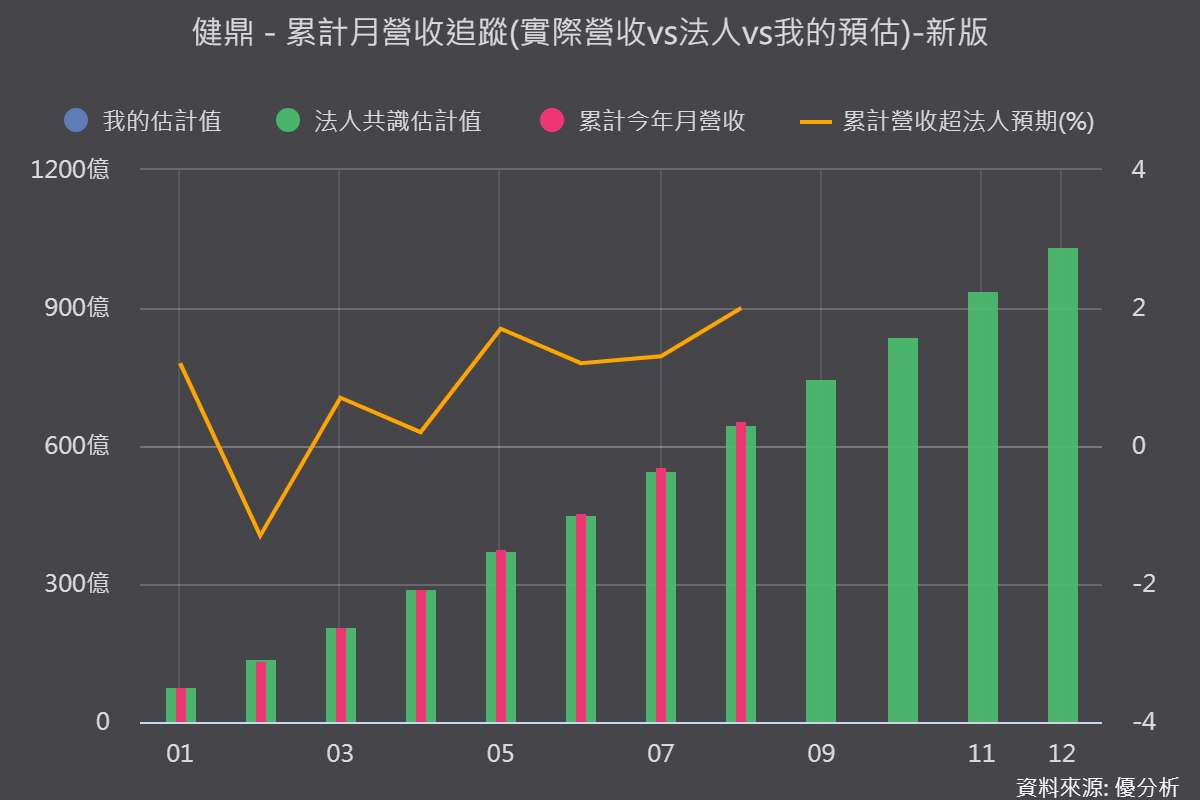
健鼎8月合併營收達102.24億元,月增4.1%、年增65.48%,單月營收首度突破100億元;前8月累計營收658.68億元,年增38.72%,再創同期新高。
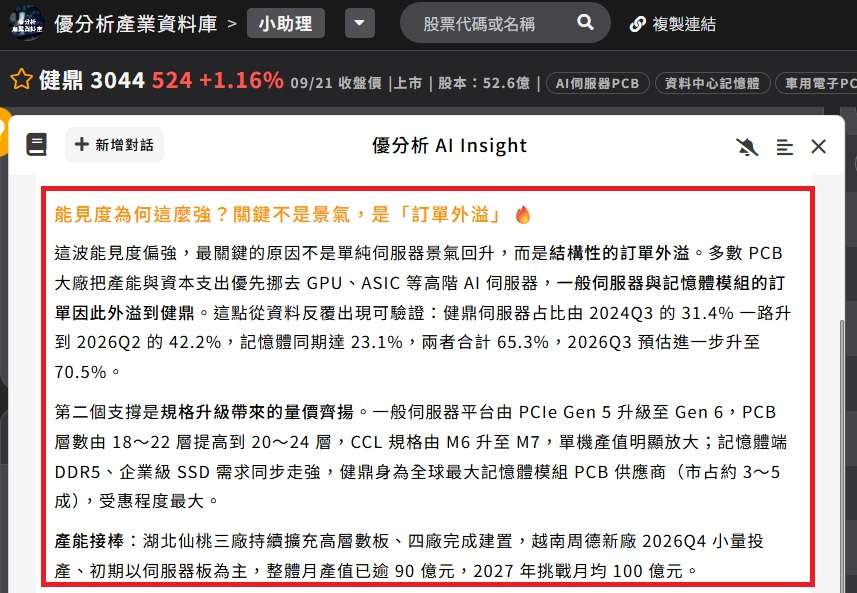
近期市場資訊也顯示,健鼎9月接單維持百億元水準,第三季營收有機會挑戰300億元、全年向千億叩關。這波能見度偏強,最關鍵的原因不是單純伺服器景氣回升,而是結構性的訂單外溢。第二個支撐是規格升級帶來的量價齊揚,最後是產能接棒。
不過,隱憂仍在於材料成本與車用需求。CCL、Low-DK二代布與T-Glass供應吃緊,若材料價格持續上漲、成本轉嫁不及,毛利率可能承壓;另一方面,車用市場受中國車廠價格競爭影響,2026Q2占比已降至15.8%,成長動能相對有限。
(資料來源:優分析產業資料庫)