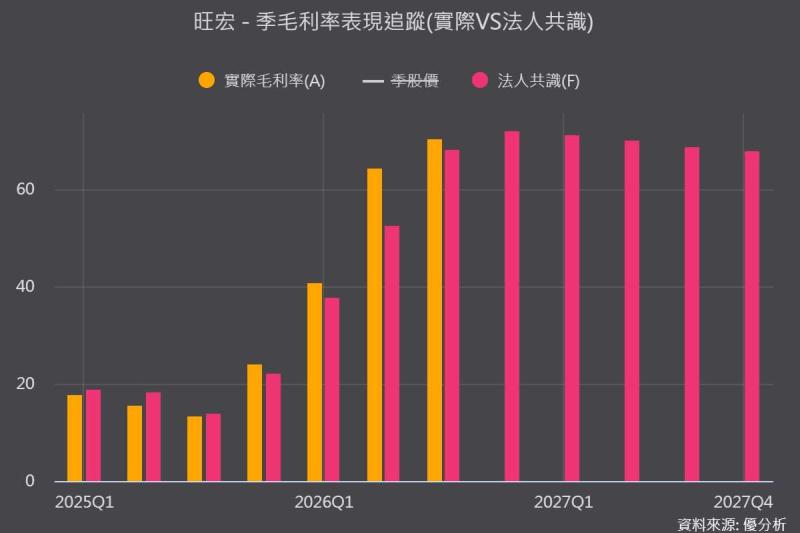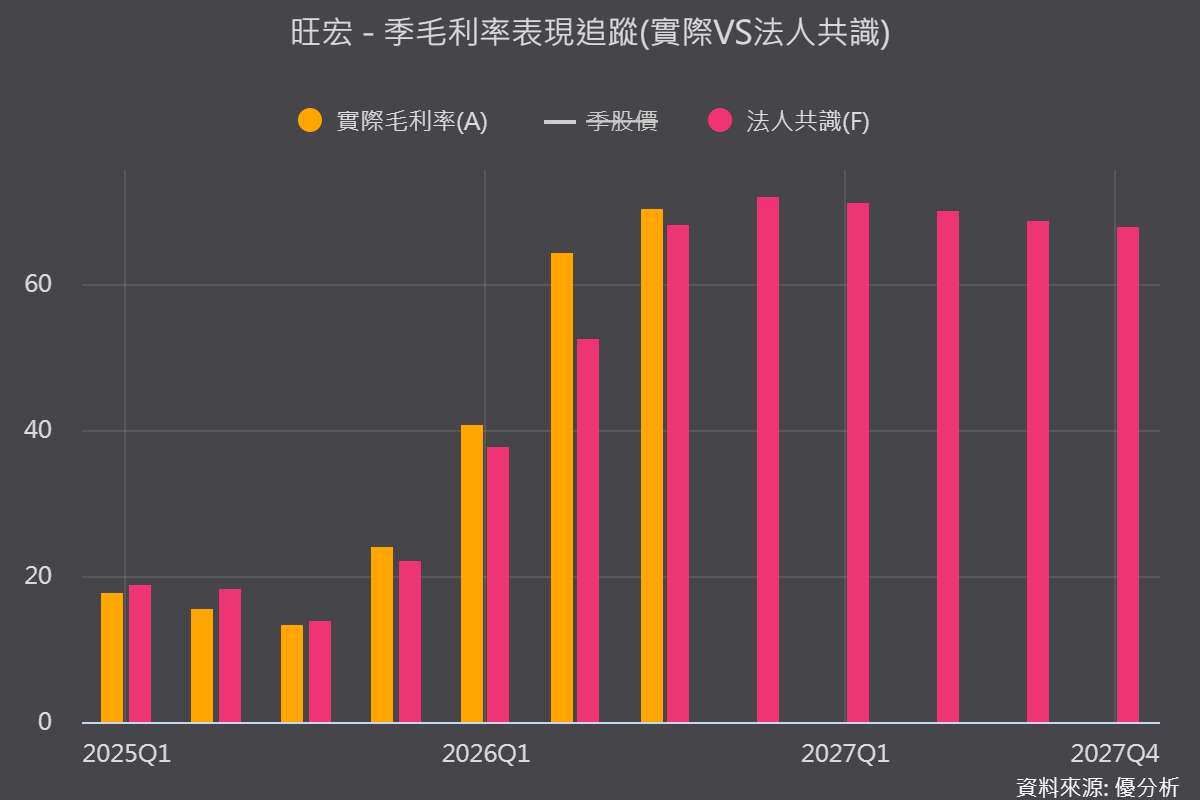
2026年11月03日(優分析/產業數據中心報導)⸺ 旺宏(2337)交出史上最賺錢的一季,但這次不是靠新產能,而是靠既有產能賣出更好的價格。旺宏10月27日公布,2026年第三季營收242.37億元、季增26.7%,稅後淨利109.45億元、季增41.6%,首度突破百億元,每股盈餘(EPS)達5.52元。毛利率從上季的64.4%升至70.5%,營業利益率也由46.9%升至53.4%。
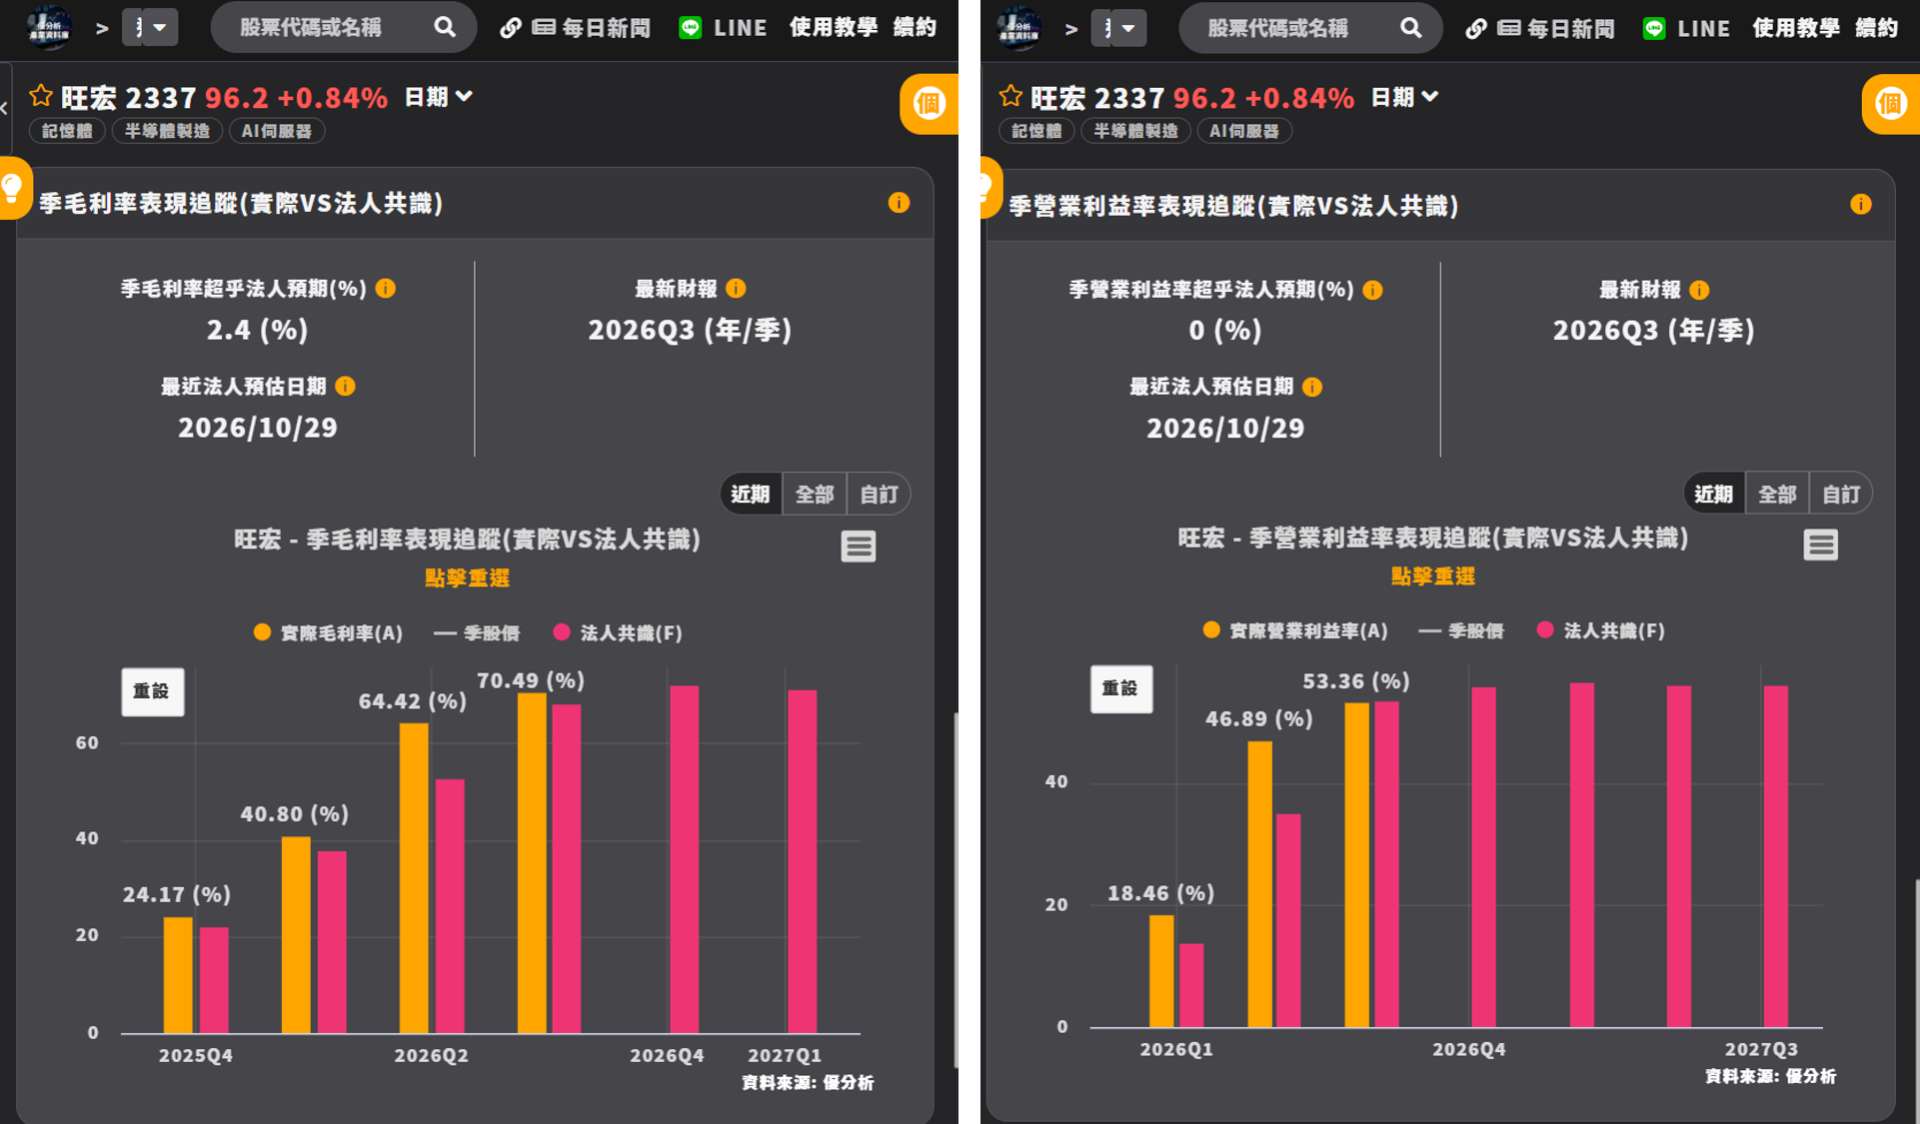 (圖片來源:優分析產業數據庫)
這份財報最值得看的,不只是獲利創新高,而是有些產品出貨變少,營收反而增加。這也點出旺宏接下來的兩道考題:短期看報價能不能守住,中期則看新增出貨能不能接棒。
NOR出貨少了,營收反而多了
第三季最能看出漲價力道的是NOR Flash。旺宏將部分產能轉往NAND,NOR位元出貨量較上季減少約12%,營收卻增加約21%。也就是說,出貨減少沒有讓營收下滑,售價與產品組合的變化反而帶來更大的貢獻。同期NAND營收季增約39%,占公司營收比重從43%升至47%,超過NOR的46%。
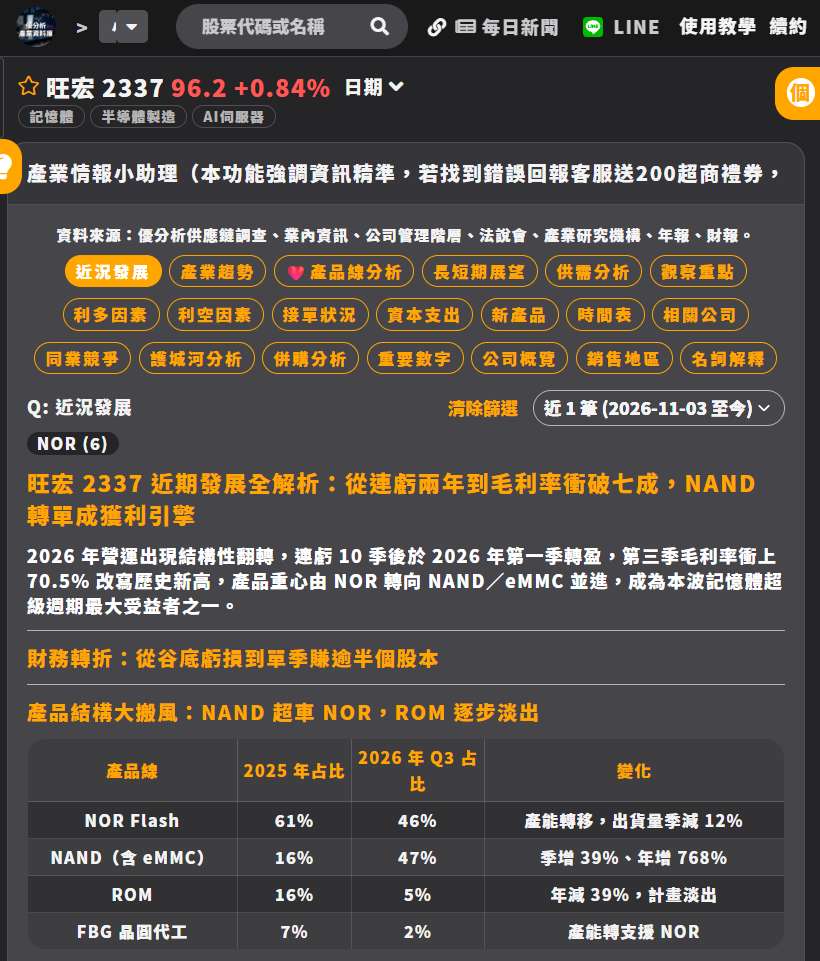 (圖片來源:優分析產業數據庫)
第三季毛利還包含約7,500萬元存貨迴轉利益,但以單季營收換算,這筆利益只墊高毛利率約0.3個百分點。即使單獨扣除這一項,毛利率仍約70.2%,明顯高於上季。換句話說,存貨回沖有幫助,卻不是毛利率跳升的主因。
第四季報價仍有支撐,但漲太快也可能讓客戶改規格
部分法人看好MLC NAND與eMMC供給偏緊,加上AI伺服器對高密度NOR的需求,估旺宏第四季毛利率約70.9%,與第三季相近。這是法人估算,不是公司財測。而且,報價維持高檔有助支撐獲利,卻不等於獲利還能以第三季的速度成長。
漲價本身也可能改變客戶的採購決策。法人觀察到,部分客戶因eMMC價格上升,已改採較高容量的SLC方案。這還不能解讀成整體需求轉弱,但如果改規格的客戶變多,旺宏就可能面臨「單價還高,出貨卻跟不上」的情況。接下來不能只看報價,也要看客戶是否照原規格、原數量下單。
新產能最快2027年下半年接棒,重心轉向NAND與eMMC
旺宏在法說會表示,未來不再增加NOR產能,擴產重心轉向NAND與eMMC。首批新產能預計於2027年下半年量產,後續追加的158億元設備投資,則可能要到2028年才有產出。在新產能開出前,出貨成長空間相對有限,獲利仍較仰賴報價及既有產能的配置。
等到新產能開始量產,判斷重點就會從「能賣多貴」轉向「能多賣多少、又能多賺多少」。如果屆時報價已從高檔回落,出貨增加未必能複製第三季的毛利率;更實際的檢驗,是新增出貨帶來的毛利,能不能吸收折舊與其他生產成本,讓營業利益繼續成長。
優分析觀點:旺宏這一季靠漲價,下一階段要看出貨能不能接棒。 第三季EPS 5.52元是漲價期的實績,不宜直接乘以四。短期看報價能否守住,以及客戶改規格的情況是否擴大;中期則看新產能開出後,出貨量與營業利益能否同步增加。即使毛利率不再站在七成,只要新增出貨能帶動本業多賺錢,才算接上下一波成長。