2026年11月03日(優分析/產業數據中心報導)⸺ 大同(2371-TW)與中國華映科技的業績補償款訴訟出現和解進展。大同11月2日晚間公告,雙方董事會已通過以人民幣7.68億元、約新台幣37.56億元作為和解條件。若和解條件確定,大同估計可回沖約新台幣99.54億元,折合每股稅前利益約4.6元。不過,中國華映科技仍須將和解案提報股東會,待通過後雙方才會正式簽署。
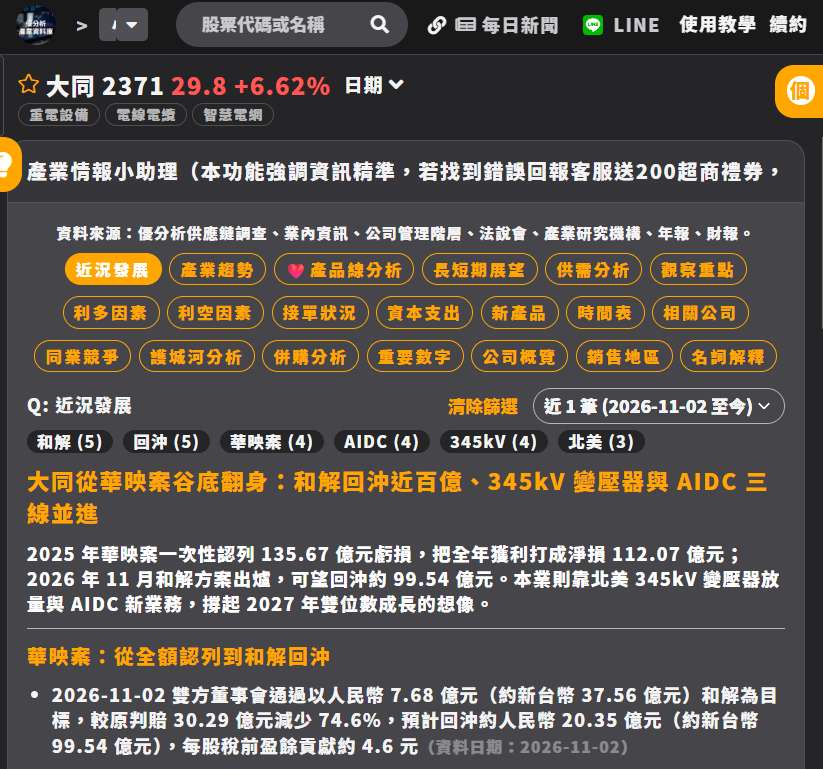 (圖片來源:優分析產業資料庫)
為什麼要付37.56億元,帳上卻可能增加近百億元利益?
因為大同去年已先認列訴訟損失。中國最高人民法院於2025年底判決,大同須與旗下華映百慕達及華映負連帶清償責任,原判決金額約人民幣30.29億元。大同當年第四季一次認列新台幣135.67億元訴訟損失。
這次估算回沖,並不是拿去年認列的損失直接減去和解金,而是以2026年第三季底的帳列剩餘負債為基礎:
| 項目 | 人民幣 | 約當新台幣 |
|---|---|---|
| 第三季底帳列剩餘負債 | 28.03億元 | 137.10億元 |
| 擬支付和解金 | 7.68億元 | 37.56億元 |
| 潛在回沖利益 | 20.35億元 | 99.54億元 |
若按這項條件和解,和解金較原判決金額低約74.6%。37.56億元是擬支付的金額;99.54億元則是原先列在帳上、之後可能不必再負擔的差額。 後者是帳面利益,不是收到近百億元現金。公司估算的每股4.6元也是稅前貢獻,不能直接視為稅後EPS增加4.6元。
回沖何時入帳?年底前是否符合認列條件是關鍵
11月2日的董事會決議是和解程序的進展,不是回沖入帳日。接下來先看中國華映科技股東會是否通過,再看雙方何時正式簽署、協議何時生效,以及原負債何時符合迴轉條件。
若在2026年底前符合認列條件,就有機會反映在2026年第四季及全年財報;若到2027年第一季才符合,才可能在第一季認列。換句話說,跨過年底不代表一定會在明年第一季入帳。如果和解程序未完成,也不能先按擬議金額回沖。實際金額、認列時點與EPS影響,仍須依會計準則及會計師確認結果辦理。
優分析觀點:回沖能拉高獲利,但本業要看營益率
近百億元若順利入帳,會推高認列當期的帳面獲利,但不會讓變壓器多賣一台,也不會直接提高本業營益率。大同2026年第二季營益率為5.26%,較第一季改善1.49個百分點,但仍低於去年同期;上半年營益率為4.56%,也較去年同期下滑。這組數字顯示,本業已有季比改善,但還不能只憑單季回升,就判定獲利能力已經走出一段持續上升的趨勢。
展望2027年,優分析認為有三個比回沖金額更值得追蹤的訊號:
- 台電標案:後續資格與產品認證進度,能否轉成實際得標、出貨與營收,而不只是恢復投標機會。
- AI資料中心(AIDC):公司看好AIDC在2027年有機會占電力事業群營收約一成。這是展望,並非已實現的營收占比;要看變壓器、配電等訂單何時交付,以及能否帶動獲利。
- 觀音新廠:新廠已啟用,主力是配電級變壓器與配電盤。下一步不是等新廠「開出」,而是看產能利用率與出貨量能否提高,並反映在營業利益。
這起和解若落地,解決的是過去的訴訟最終要付多少;大同能否持續成長,則要看新訂單與新增產能,能不能讓營業利益和營益率一起往上走。讀下一份財報時,先把一次性回沖和本業分開,才看得出公司究竟是帳面獲利跳升,還是真的更會賺錢。