2026年11月03日(優分析/產業數據中心報導)⸺ 全新2026年下半年隨磷化銦基板供應改善,營運結構快速翻轉。
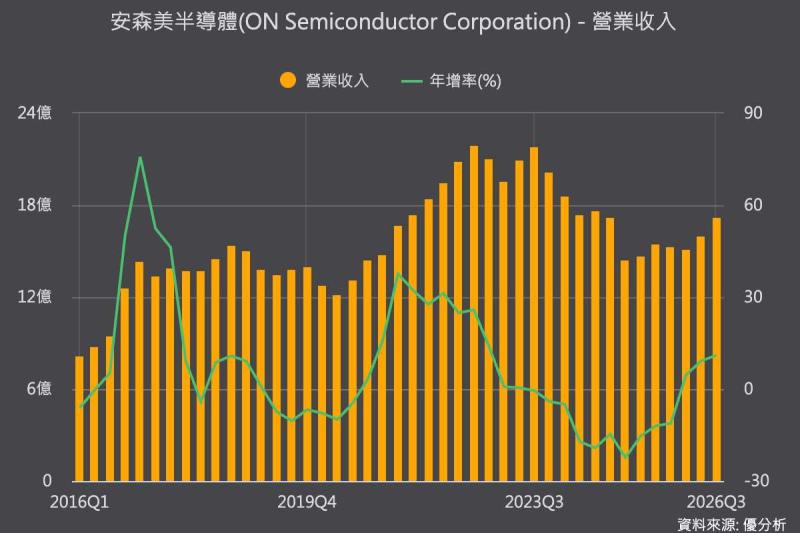
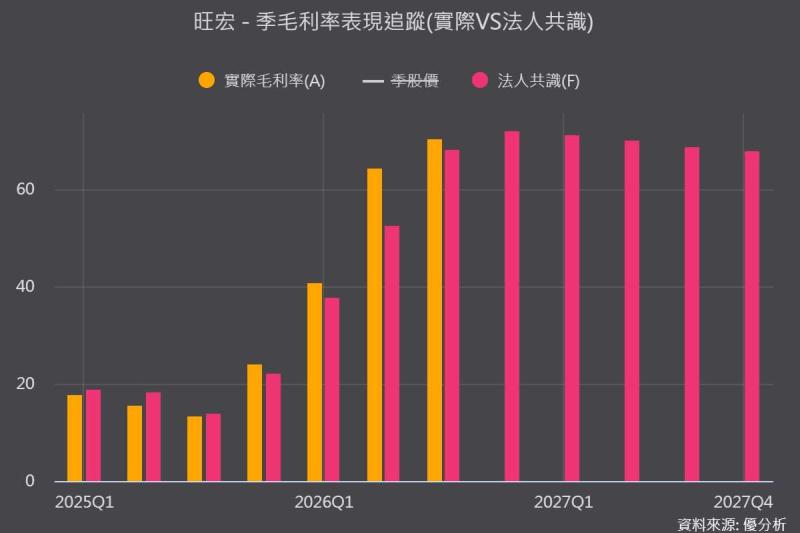
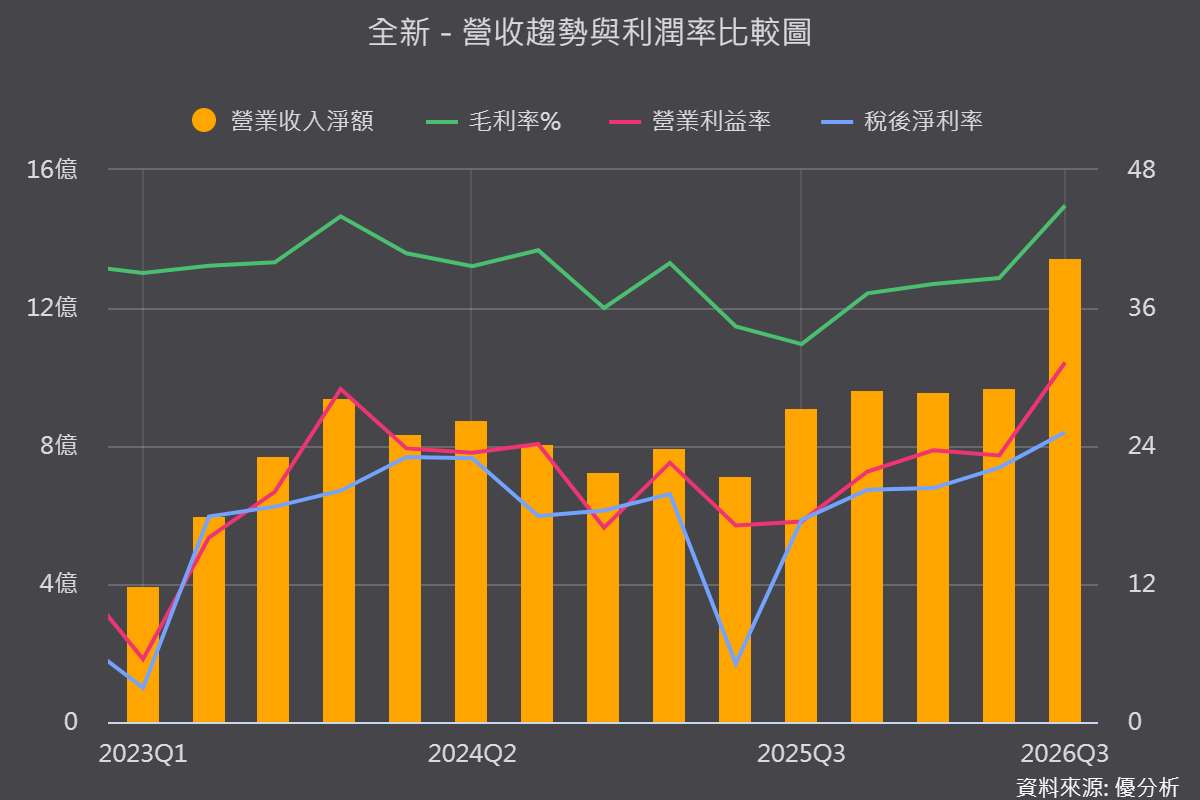
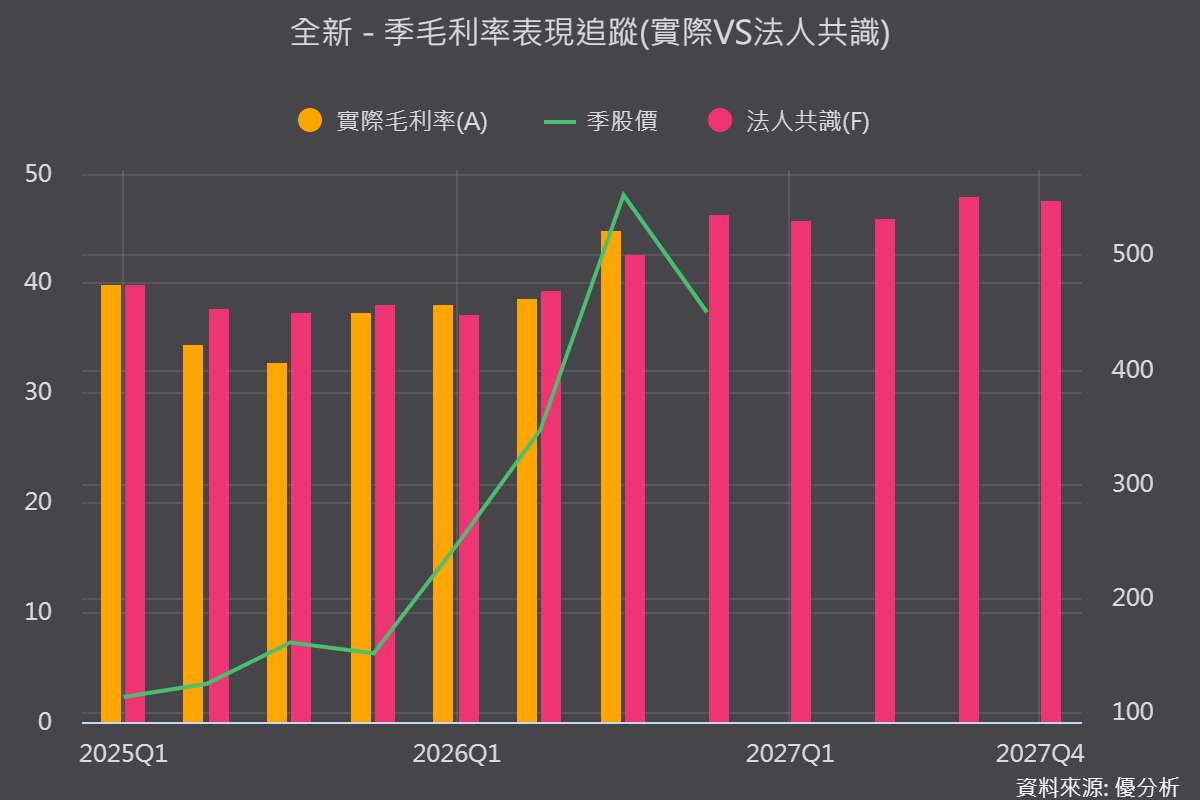
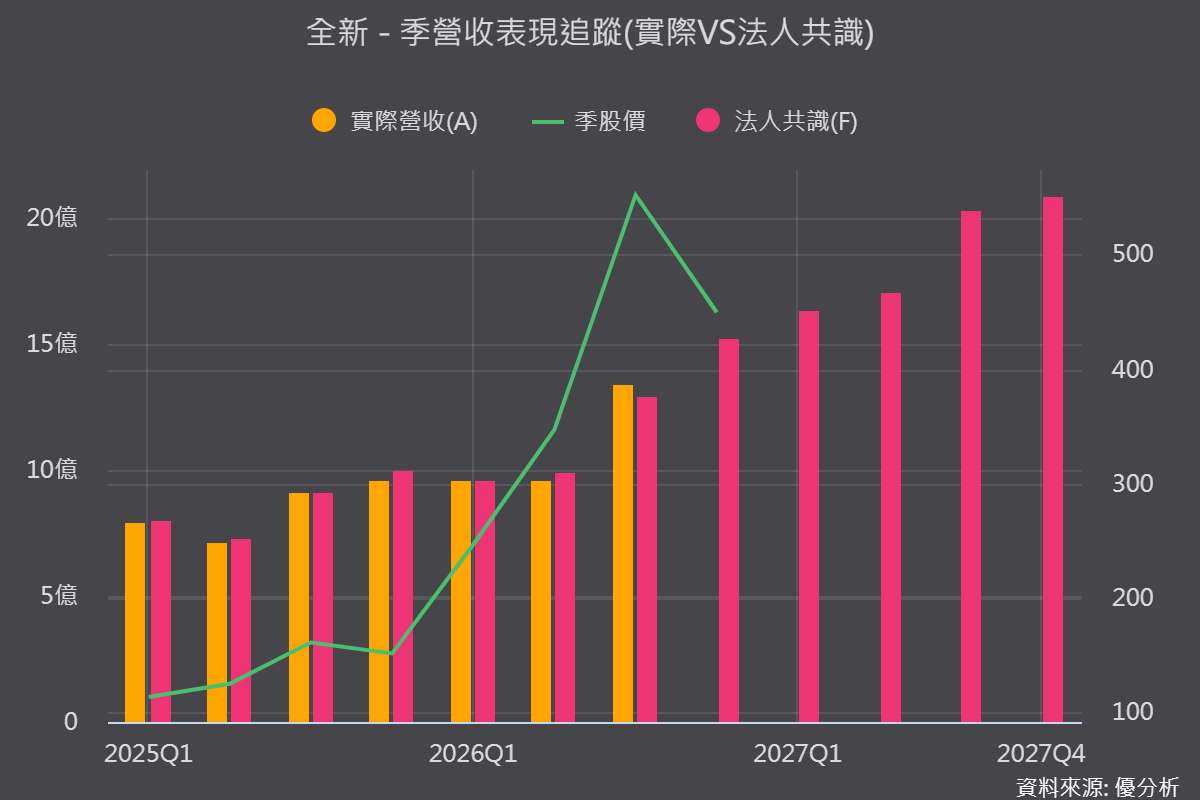
第三季光電子占比達43%,營收季增39%、年增47%,毛利率44.9%,優於法人預期的42.3%,較第二季的38.6%增加6.3個百分點,較去年同期增加12個百分點。
對照2025年微電子占營收75.3%、光電子僅24.7%,8月單月光電子已達46.1%,結構翻轉速度遠快於市場原先預期。
法人預估第四季營收季增7.9%至14%,毛利率達46%,光電子單月占比可能超越微電子。
客供基板模式推高毛利率,發射端有望在2027年超車接收端
真正值得注意的是,這波毛利率跳升不只來自光電子占比拉升,還有客供料模式:第三季客供料約占光電子營收20%,約占整體營收9%,200G光接收元件與EML皆採此模式。
雖然不認列基板銷售收入,使營收認列減少,但單片絕對毛利相當,有利毛利率表現,第四季客戶自帶基板比重預期再拉高。
產品線方面,200G光接收元件已於5月起對美系客戶出貨,2027年第一季顯著放量,另一家客戶第四季量產;連續波雷射方面,日系客戶100mW產品出貨倍增,150mW開發中,美系新客戶認證中;EML兩家客戶性能驗證中,年底前有機會完成認證,2027年開始貢獻明顯營收。
管理層預期發射端毛利率優於接收端,2027年發射端營收有機會超越接收端。
(圖片來源:優分析產業資料庫)
MOCVD機台增至67台,並預付逾7億元鎖定基板
公司第三季新增5台磊晶機台(4台磷化銦、1台氮化鎵),年底前貢獻營收,2027年第三季再增2台,總數達69台;電子束設備也由2台增至3台,用於雷射的二次磊晶。
供料方面,公司已向3家供應商預付逾7億元基板貨款,鎖定2027年產能。
不過第三季稼動率僅五成多,既有設備尚有調配空間,部分微電子產能已提前轉向磷化銦,轉換後需3至6個月客戶認證,2027年上半年逐步貢獻。
另外,公司400G垂直共振腔面射型雷射已開始量產,並切入硬碟熱輔助磁記錄光學元件供應鏈,成為中長期新動能。
風險提醒:基板供應仍不明朗,手機需求偏弱
磷化銦基板短缺可能延續至2028年,供需缺口超過三成,主要供應商在手訂單能見度直達2030年,公司現有基板庫存約可支應至2027年第一季。
預付款項合約並未完全鎖價,也不保證取得出口許可。
需求面,市調機構預估2026年全球智慧型手機出貨量年減13.9%,2027年再減1.1%,微電子營收成長動能受限。
法人預估也有分歧:10月7日版本預估2027年營收年增90%、10月13日版本降至35.2%,差異主要來自對光電子成長與手機拖累的假設不同,顯示對2027年的看法並不一致。
(圖片來源:優分析產業資料庫)