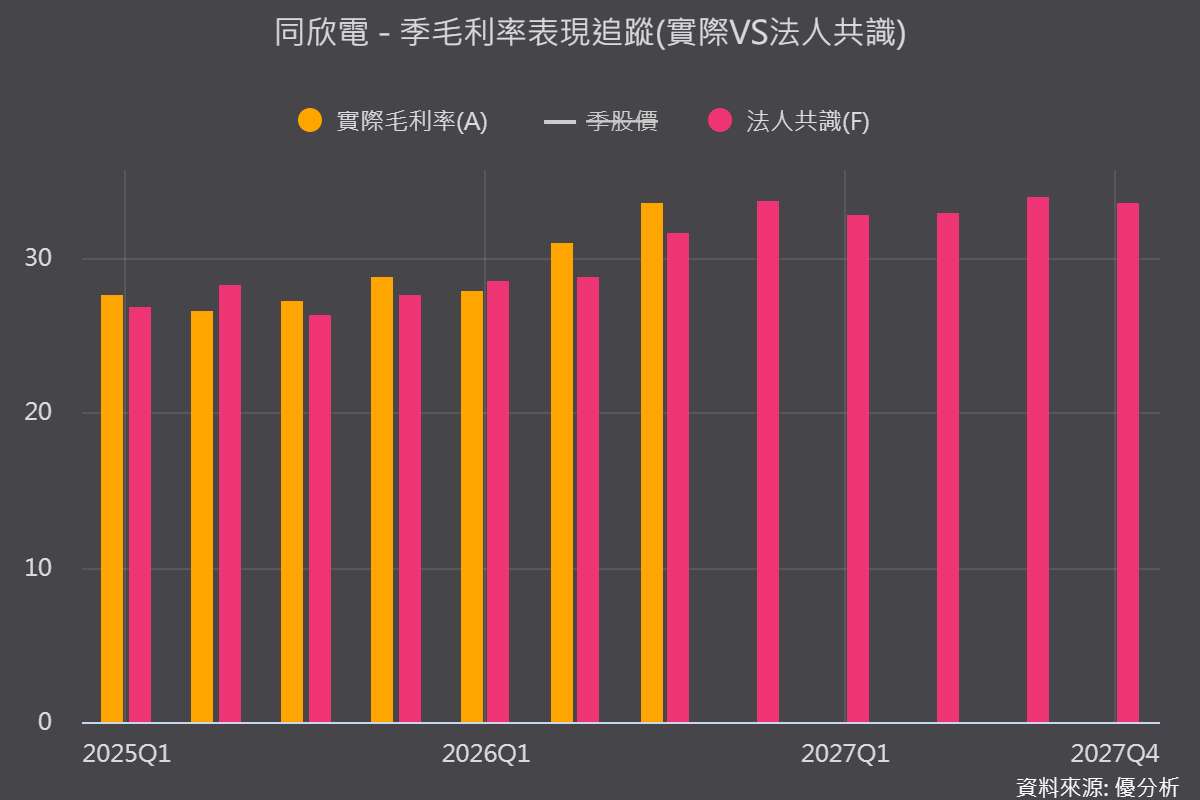
2026年11月3日(優分析/產業數據中心報導)⸺ 同欣電受惠AI資料中心光通訊需求升溫,第三季毛利率升至33.7%,連續走高並突破公司原有目標區間。
800G光模組持續量產,FAU自動化設備也通過客戶認可,預期2027年進入較大量產階段,帶動公司從傳統車用電子跨入AI光通訊供應鏈。
FAU成長最快,2027年光通訊進入放量期
同欣電800G光模組自2025年12月開始量產,隨著自動化對位設備導入,製程效率持續改善,第二台設備也已於2026年10月底取得客戶認可。
公司預期2027年光通訊業務將進入較大量產階段,其中FAU成長幅度可望領先TIA/Driver封測與PCBA。至於1.6T所需的EIC、PIC覆晶封裝,目前仍在客戶驗證階段,預計2027年底完成開發。
毛利率升至33.7%,產品組合持續改善
同欣電第三季營收34.92億元,季增10.8%、年增22.5%,毛利率達33.7%,季增2.6個百分點。公司也將長期毛利率目標從25%至30%,上調至30%至35%。
除了光通訊出貨增加,RF產品比重提升與稼動率改善也是獲利成長的重要原因。雷射散熱及溫控陶瓷基板已開始出貨,並成功切入大型雷射元件供應商。
車用仍占六成,AMB與CIS提供新動能
同欣電車用營收占比仍約60%,燃油車壓力感測器需求疲弱,短期仍是營運變數。
不過,混合動力車用AMB陶瓷基板預計第四季小量生產,2027年逐步放量;CIS產品則新增中國客戶,帶動第三季營收季增16%。
Q4有望淡季不淡,2027年觀察FAU放量
公司原先預期第四季營收季減,但受到AI需求帶動,最新展望轉為優於第三季、溫和成長,毛利率則維持30%至35%。
整體而言,同欣電2026年最大轉變在於光通訊與高階陶瓷基板逐步提高獲利貢獻。接下來應關注FAU能否在2027年順利放量,以及車用業務復甦速度,這將決定毛利率改善能否持續。