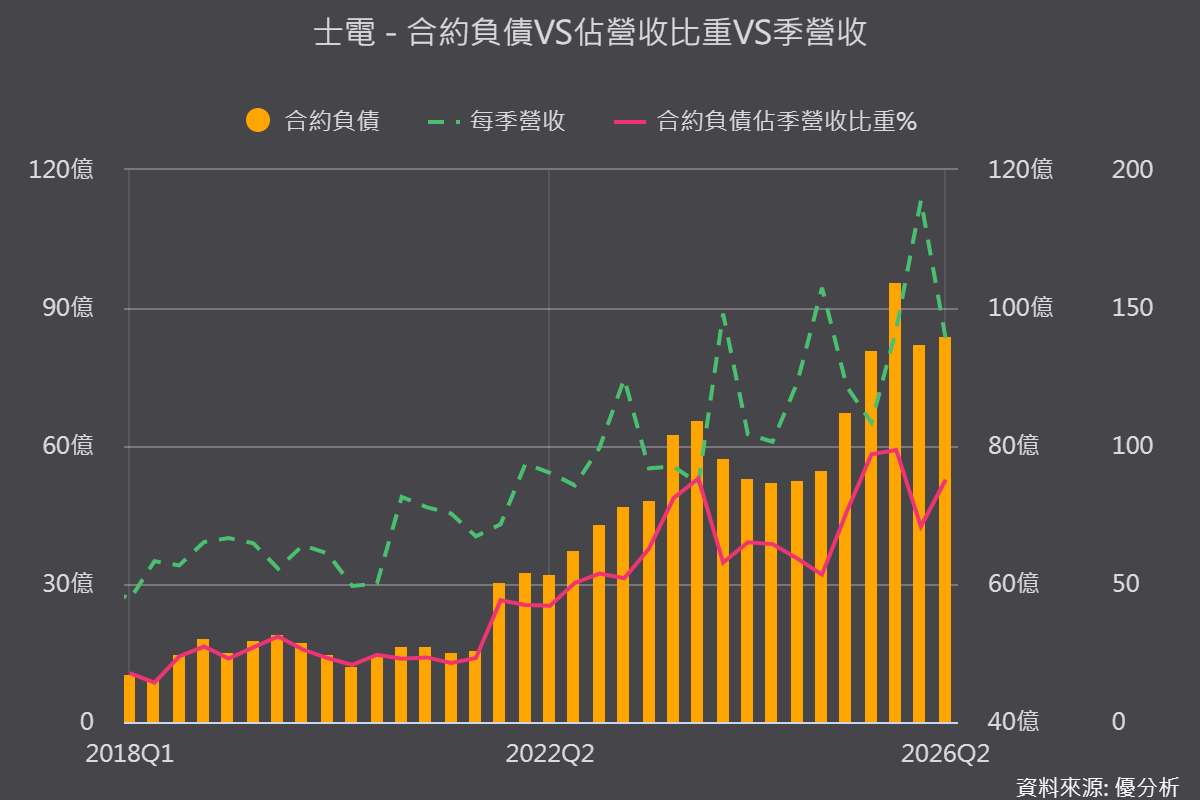
2026年11月02日(優分析/產業數據中心報導)⸺ 士電2026年在手訂單超過600億元,主要集中在2027至2028年交貨,並已開始承接2029至2030年的訂單,其中重電產品占逾七成。
北美AI資料中心訂單占北美訂單比重拉高至三成,公司以漲價與擴產雙軌並進,2026年營收與獲利以雙位數成長為目標。
前三季營收300.79億元,年增9.40%,寫同期新高,9月營收31.39億元,年增8.24%。
T3稼動率近九成,T4產能還沒開出就被客戶搶訂
真正值得注意的是,產能吃緊已走到客戶「預訂」的階段。T3廠2025年9月中量產,新增5GVA,2026年產能利用率已接近九成,這是公司啟動T4廠的主因。
T4預計2027年9月投產,同樣新增5GVA,規格三度上修:原規劃生產161kV,配合外銷美國改為230kV,最終上修至345kV、200MVA,廠房面積為T3的一倍。
美國客戶一得知擴建消息就提前預訂,單一客戶大型變壓器一次下單十台以上。T4預計2028年貢獻半年營收、2029年貢獻完整年度,總產能由15GVA提升至約20GVA。
漲價與毛利率同步墊高,公司表示價格還要再調
2026年3月起,變壓器與開關調漲15%至20%,主因銅價、矽鋼片、銀價走揚,公司明確表示價格還要再往上調,漲幅討論中。
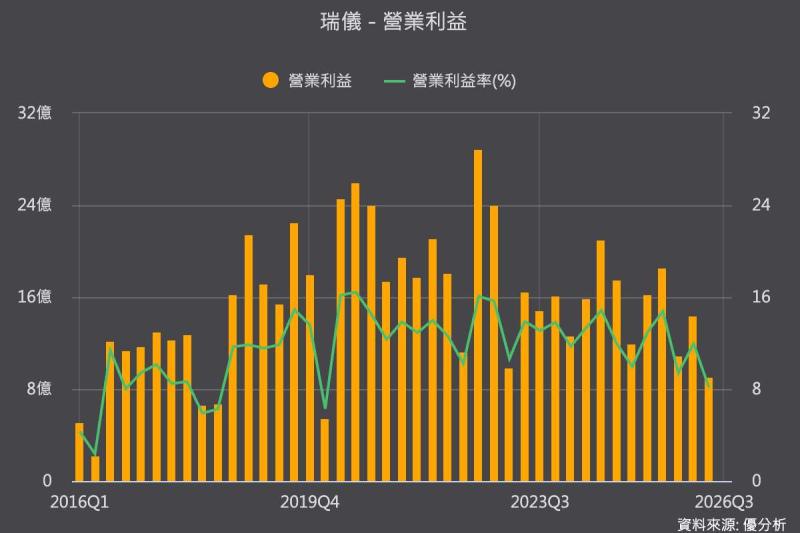
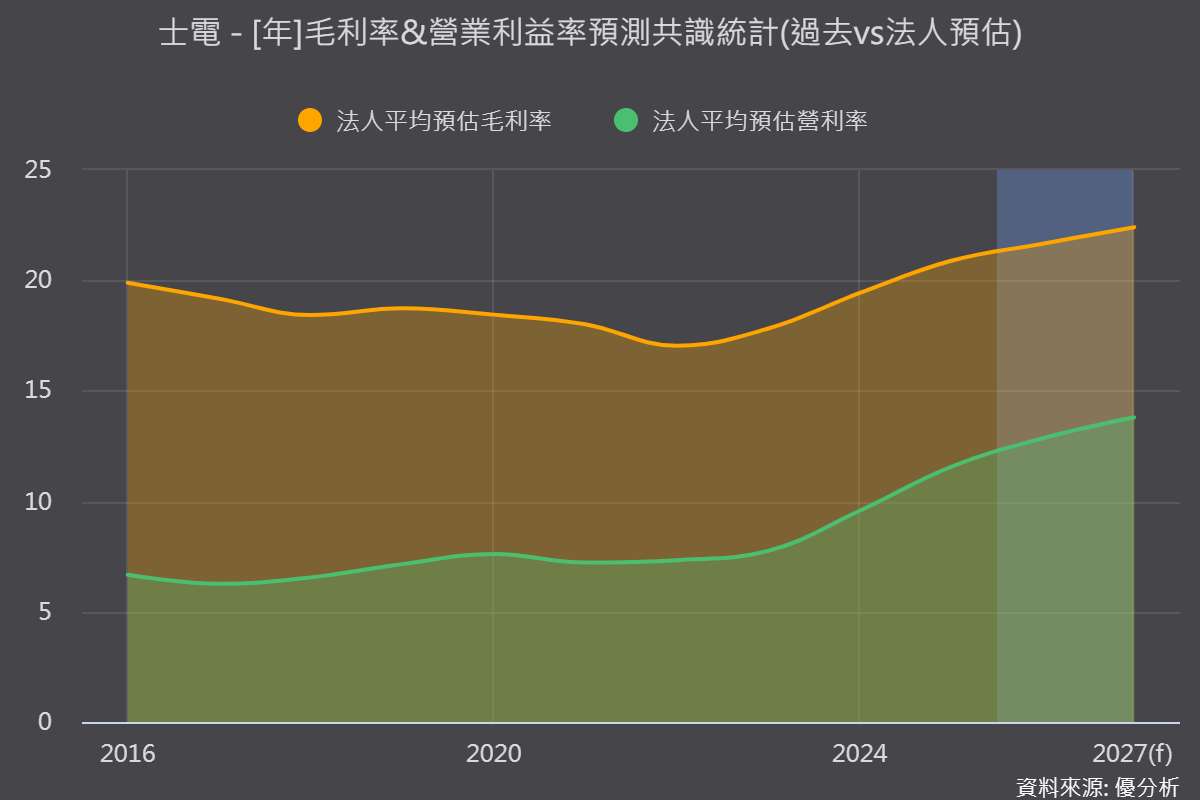
毛利率由2024年約19.4%,升至2025年20.8%、2026年上半年23.0%,營益率同步升至14.8%。上半年各產品線中,電力配電成長22.2%、自動化11.7%、車輛零件2.8%。
法人認為高規格變壓器比重提升與規模效益延續,毛利率仍有向上空間。
(圖片來源:優分析產業資料庫)
外銷比重拉高,表後儲能目標上調
外銷比重2024年約10%、2025年15%至20%,2026年目標拉高至25%,全年外銷營收預估年增30%。
日系大股東也將隨日本AI資料中心快速成長,與公司深化合作拓展當地市場。
儲能方面,國內電力公司的調頻備轉容量費近一年掛零,公司與同業同步把重心轉向表後儲能工程,接單目標由2025年約80MWh,原定2026年300MWh,後上調至500MWh。
政府針對工業區、科學園區用電戶補助每MWh 500萬元,2026至2029年合計建置目標1GWh,公司預期2027、2028年可望迎來較大成長期。
風險提醒:營收成長尚未達雙位數目標,新產能貢獻還要等兩年
公司2026年以營收雙位數成長為目標,但前三季年增9.40%,上半年年增10.3%,目前尚未明顯超越目標。
T4要到2027年9月才投產,2028年才開始貢獻營收,在那之前產能受限於T3與既有廠區。
此外銅價、矽鋼片、銀價等原物料走揚,雖以漲價轉嫁,但若原物料價格波動或客戶接受度改變,毛利率能否持續上升仍須觀察。