2026年11月3日(優分析/產業數據中心報導)⸺ 台星科大舉擴產,全年資本支出從原先56.48億元追加至134.27億元,主要瞄準AI、HPC晶圓測試與先進封裝需求。
雖然2026年營收持續成長,但折舊與匯損壓抑短期獲利,市場更關注2027年AI ASIC與2奈米產品能否進入放量階段。
資本支出追加逾一倍,提前布局AI需求
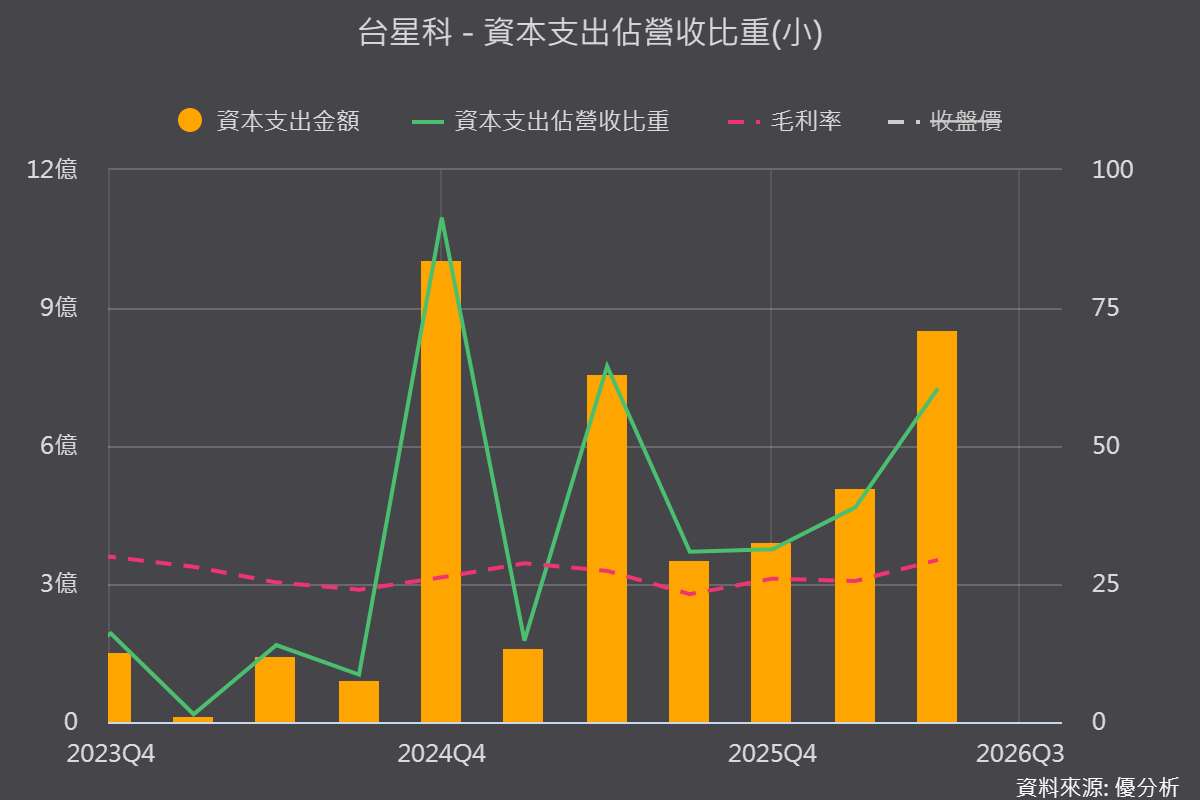
台星科9月董事會追加77.79億元資本支出,全年核定金額達134.27億元,超過原先預算兩倍,主要用於晶圓測試與先進封裝設備。
公司擴產力道明顯加大,反映AI與HPC客戶需求升溫,但新增設備折舊也將成為短期獲利壓力,後續須觀察產能利用率能否跟上。
(圖片來源:優分析產業資料庫)
2奈米認證完成,FCBGA預計2027年放量
台星科3奈米、5奈米晶圓凸塊與覆晶封裝已量產,2026年也完成2奈米產品認證,客戶陸續投入生產。
FCBGA方面,55×55mm產品已進入量產,預計2027年放量,公司也具備100×100mm以上大尺寸產品開發能力,並布局2.5D、CoWoS與MCM等先進封裝技術。
矽光子仍在開發,量產時程有待確認
CPO與NPO產品持續與客戶共同開發,但量產進度尚未明朗。相較2025年預期2026年下半年逐步量產,近期公司說法仍以產品開發與客戶驗證為主,顯示實際放量時程可能遞延。
HPC營收占比逾五成,2027年是獲利轉折關鍵
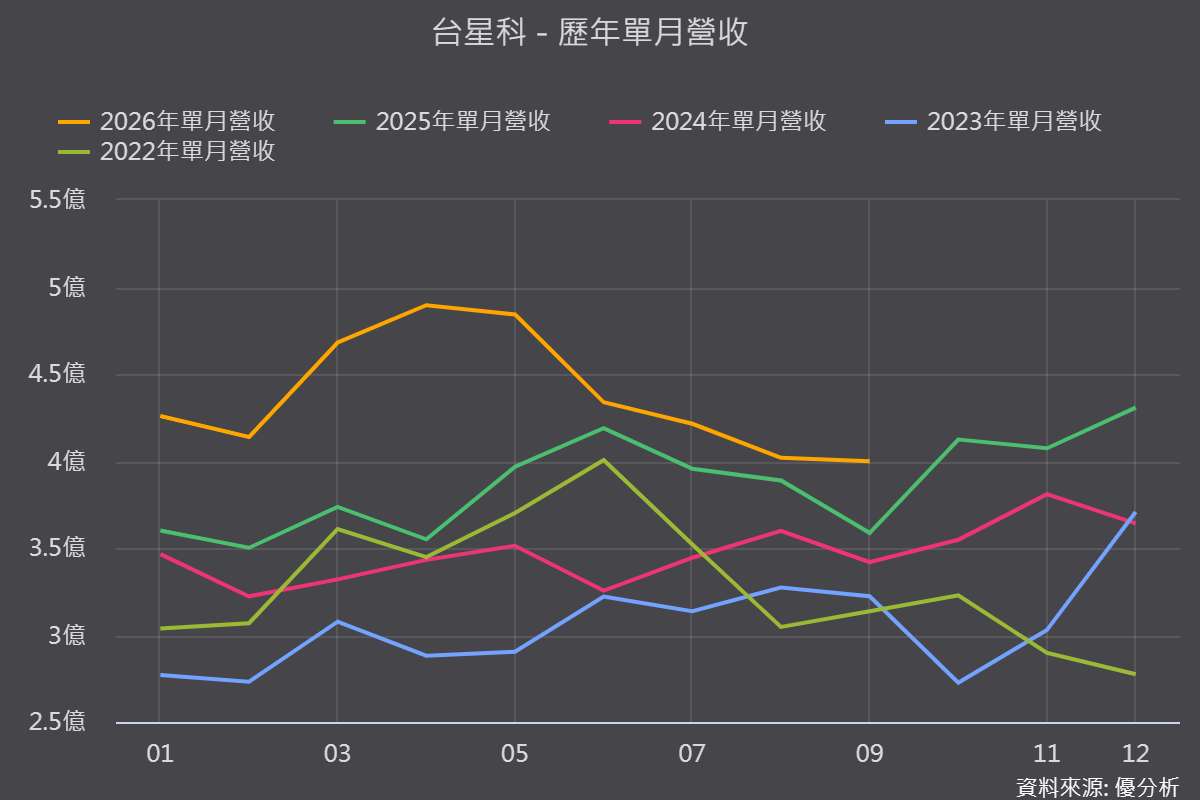
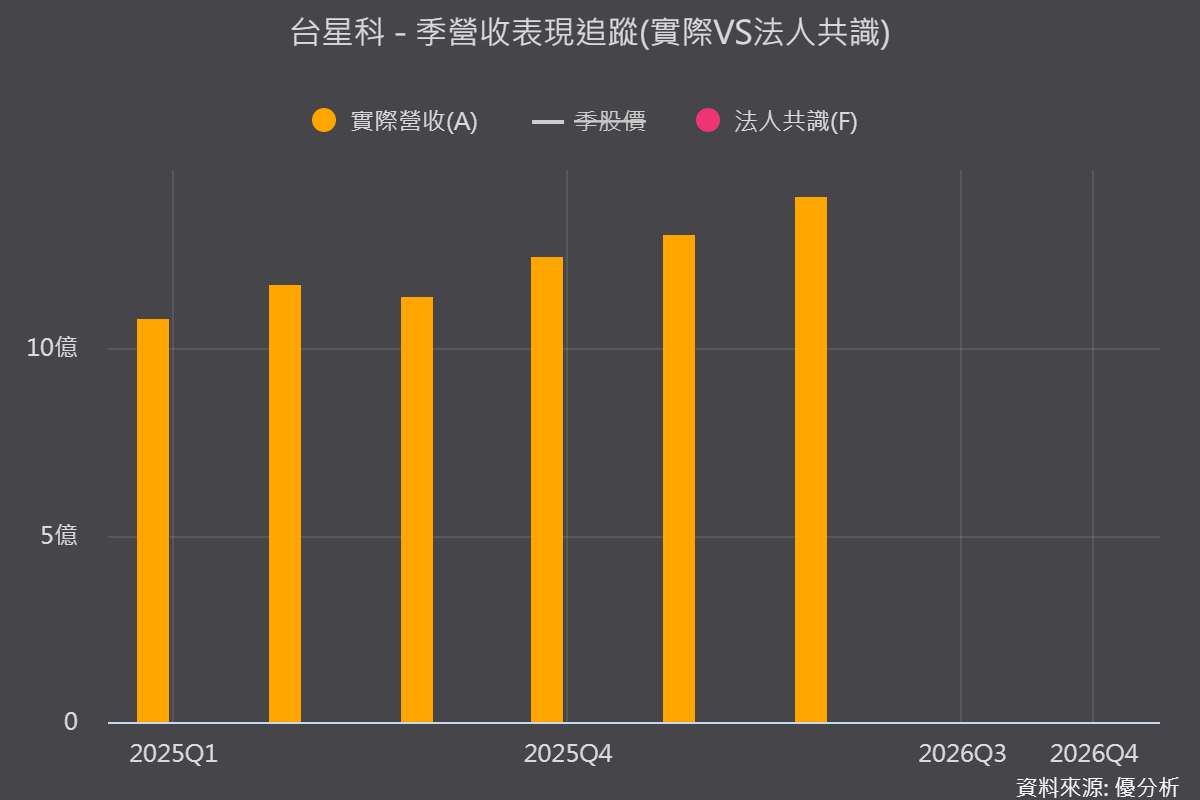
台星科2025年營收46.48億元,創歷史新高;2026年前三季營收39.38億元,年增15.9%,HPC營收占比約50%至52%。
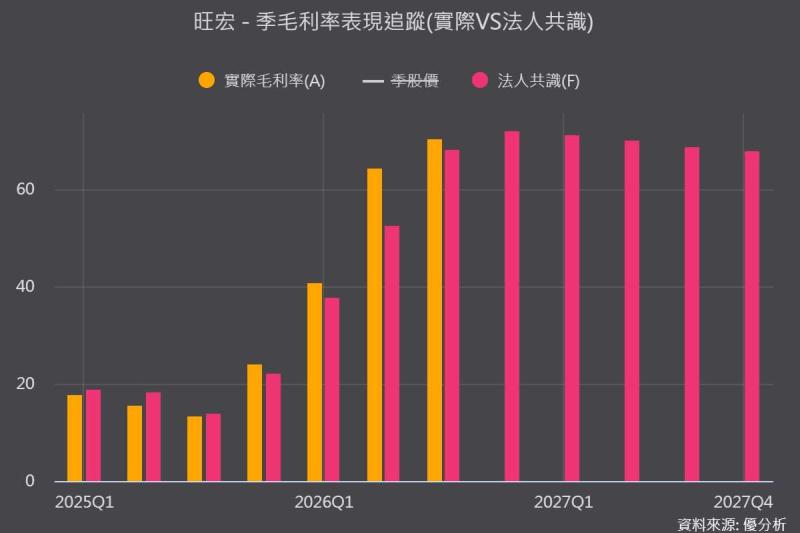
不過,2026年毛利率仍受到折舊與成本影響,第三季又有晶圓供應遞延干擾。接下來應觀察AI ASIC客戶是否如期於2027年大量投產,以及2奈米與FCBGA出貨能否放大,進一步消化新增折舊。
整體而言,台星科目前是以大規模資本支出提前押注2027年AI需求,短期獲利可能先承受折舊壓力,真正的考驗在於新增產能能否順利轉化為營收與獲利。
(圖片來源:優分析產業資料庫)