2026年09月29日(優分析/產業數據中心報導)⸺ 世界先進2026年AI需求全面發酵,成熟製程從供過於求翻轉為供不應求,公司8月定調AI並非短期景氣循環,而是不可逆的結構性成長,至少到2027年市場仍將維持供不應求。
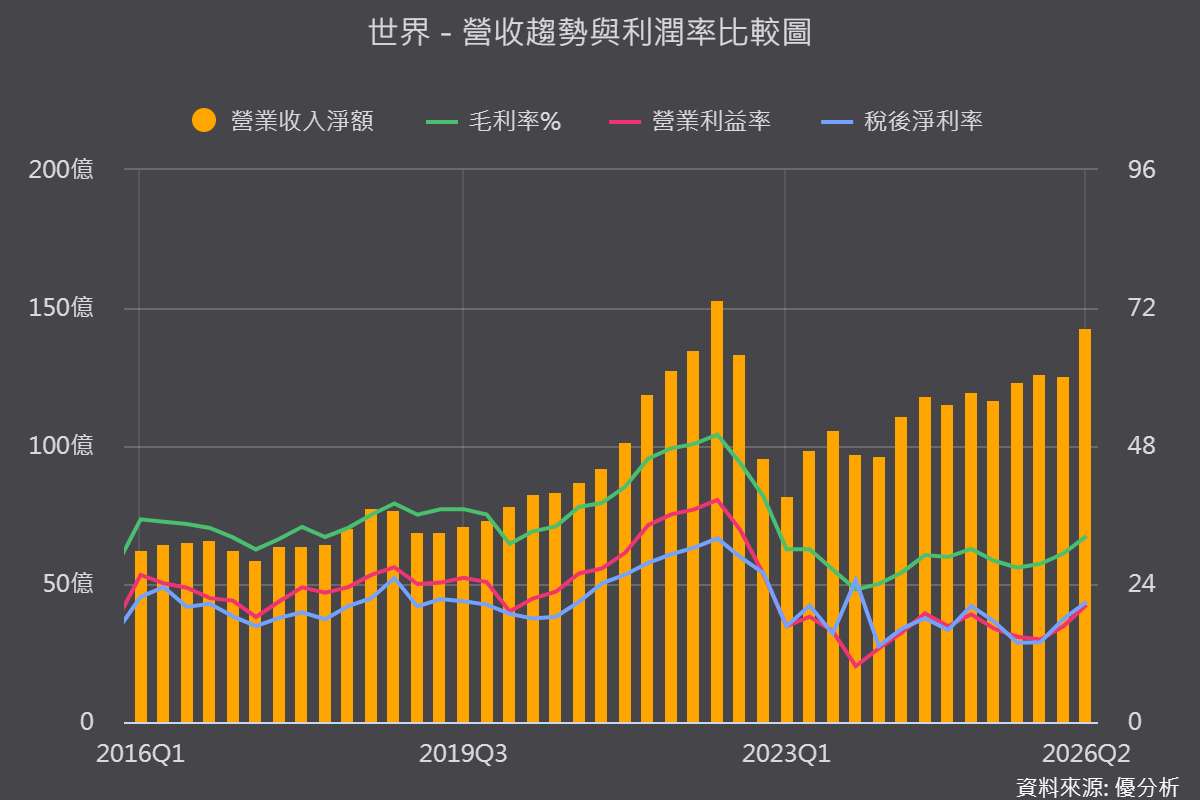
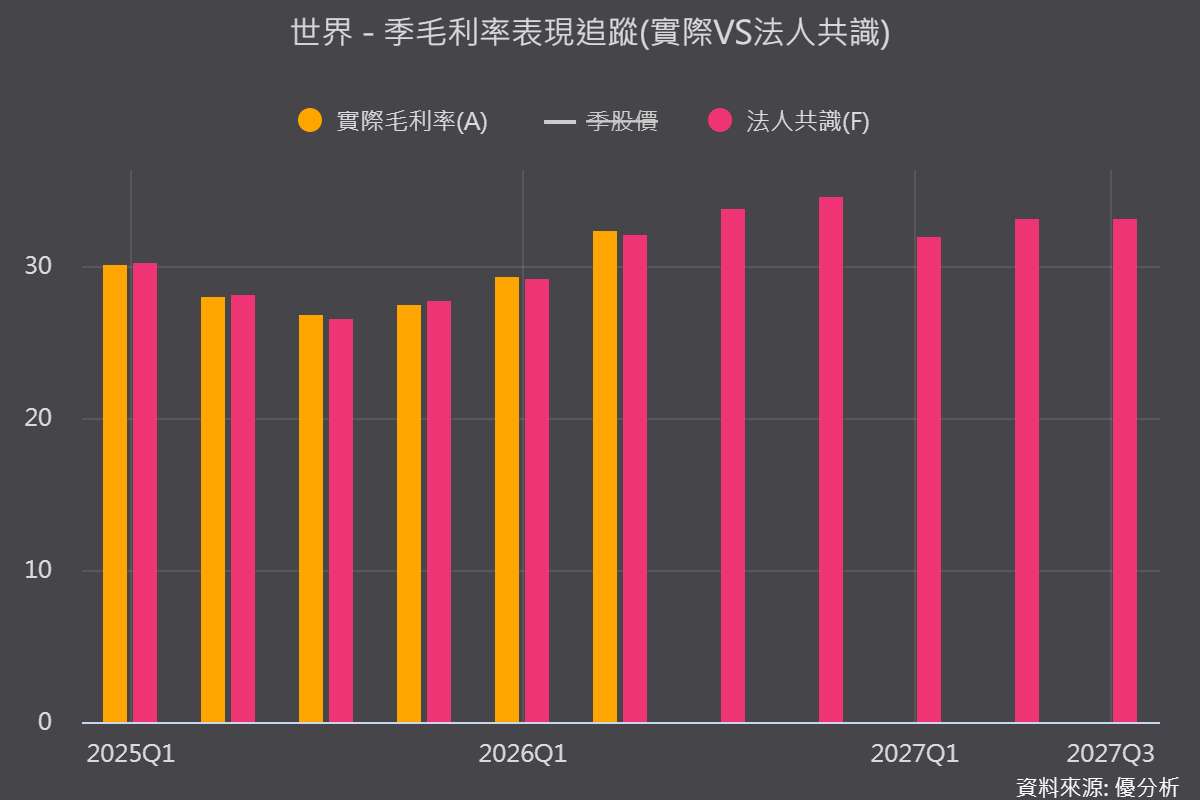
第二季毛利率衝上32.3%,較2024年全年27.1%明顯躍升,產能利用率逼近9成,AI相關營收占比已升至雙位數,公司對第三季展望更樂觀,晶圓出貨量雖受設備瓶頸僅季增1%至3%,但ASP同步季增2%至4%,毛利率中位數看升至33.5%。
(圖片來源:優分析產業資料庫)
8吋結構性缺貨,2027年漲價幅度不看小於今年
真正值得注意的是,公司已明確表示已與客戶協商2027年價格方案,漲價幅度應不會比2026年小,訂單能見度約4個月、最遠已看到第四季初期,0.18微米製程長時間滿載,下半年計畫再開出的產能仍不足因應需求。
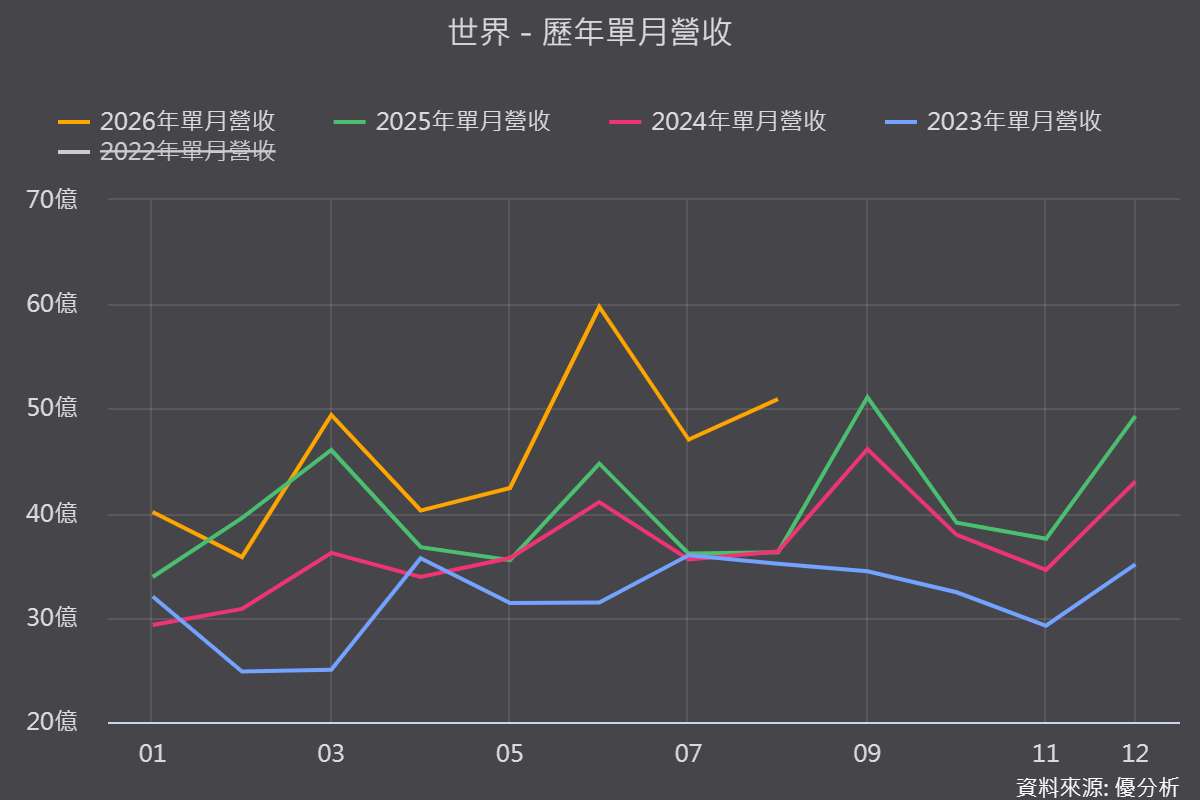
法人預估2026年全年營收年增約18%至20%,毛利率31.67%。
(圖片來源:優分析產業資料庫)
新加坡VSMC 12吋廠正式開幕,資本支出下修但目標不變
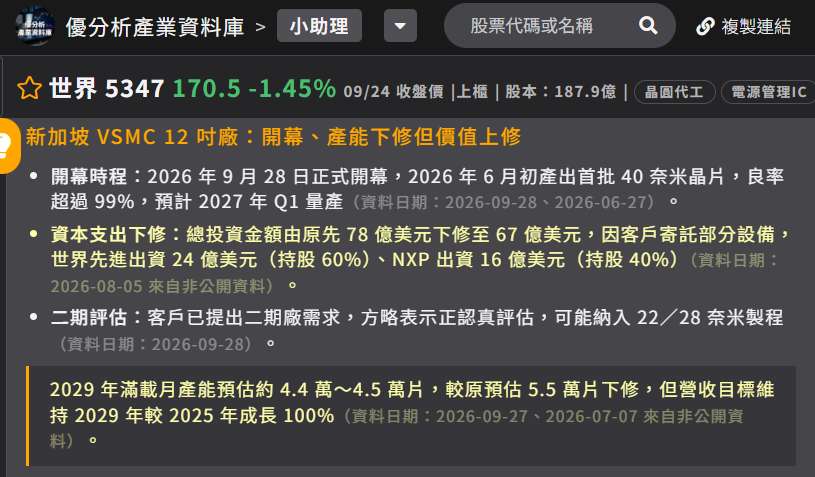
新加坡廠已於9月28日正式開幕,6月初產出首批40奈米晶片,良率超過99%,預計2027年第一季量產。
總投資金額由原先78億美元下修至67億美元,因客戶寄託部分設備,世界先進出資24億美元、持股6成,NXP出資16億美元、持股4成。
2029年滿載月產能預估約4.4萬至4.5萬片,較原估5.5萬片下修,惟營收目標維持2029年較2025年成長100%不變,客戶已提出二期廠需求,公司正認真評估,可能納入22/28奈米製程。
(圖片來源:優分析產業資料庫)
第三代半導體同步布局,GaN、SiC鎖定2027年放量
650V GaN-on-QST已完成驗證,200V以下產品已開始商業出貨,預期2027年可望對營收產生較明顯貢獻,台積電技轉的650V技術預估2027年下半年量產;SiC與漢磊策略合作,8吋試產線已於4月建立完成,下半年進入產品可靠度驗證,2027年第一季出樣,目標客戶為IDM。
風險提醒:資本支出集中新廠,2027年折舊壓力上升
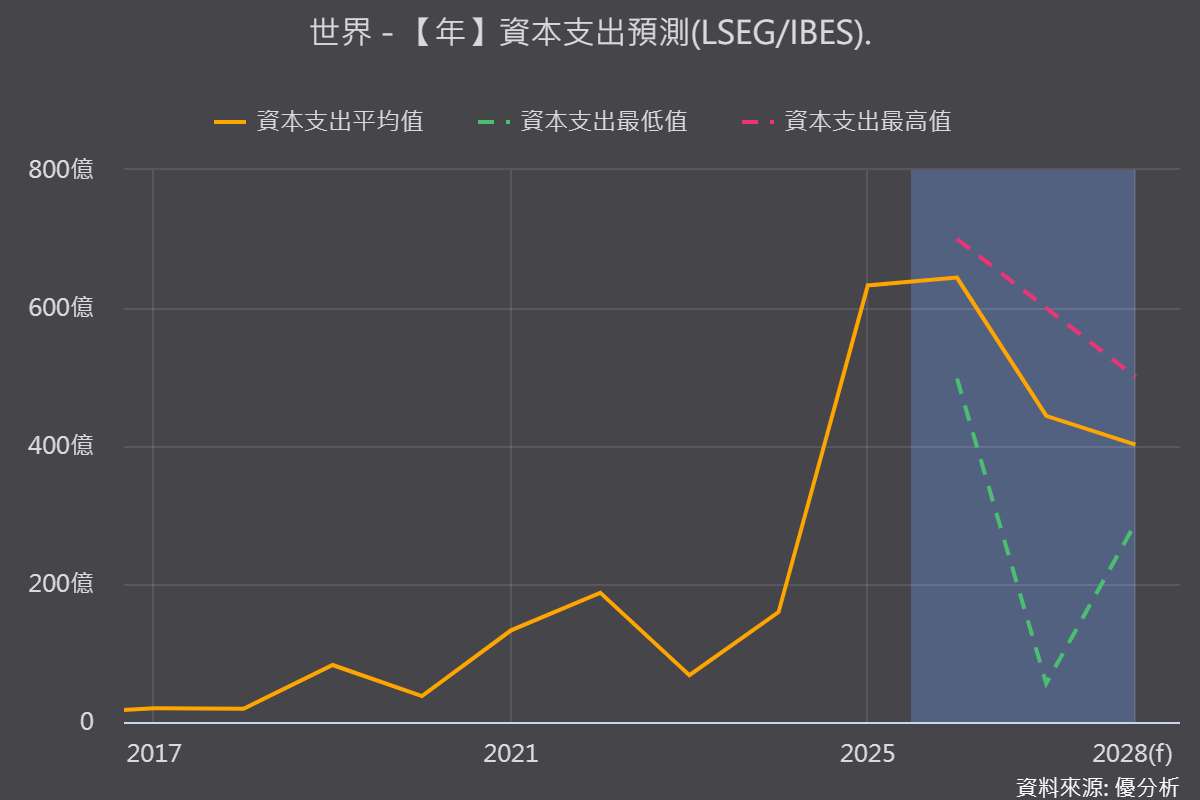
2026年資本支出約600億至700億元,其中85%用於新加坡12吋廠,2027年資本支出將明顯下滑,但折舊將因12吋廠量產而增加,須留意對獲利結構的影響;公司維持每年至少4.5元現金股利政策至2029年不變。
(圖片來源:優分析產業資料庫)