2026年09月30日(優分析/產業數據中心報導)⸺ 大甲(2221-TWO)近期股價強勢,市場看到的是8月營收年增81.31%,但《優分析產業資料庫》的小助理發現,真正值得注意的不是營收變多,而是公司的獲利來源正在改變。
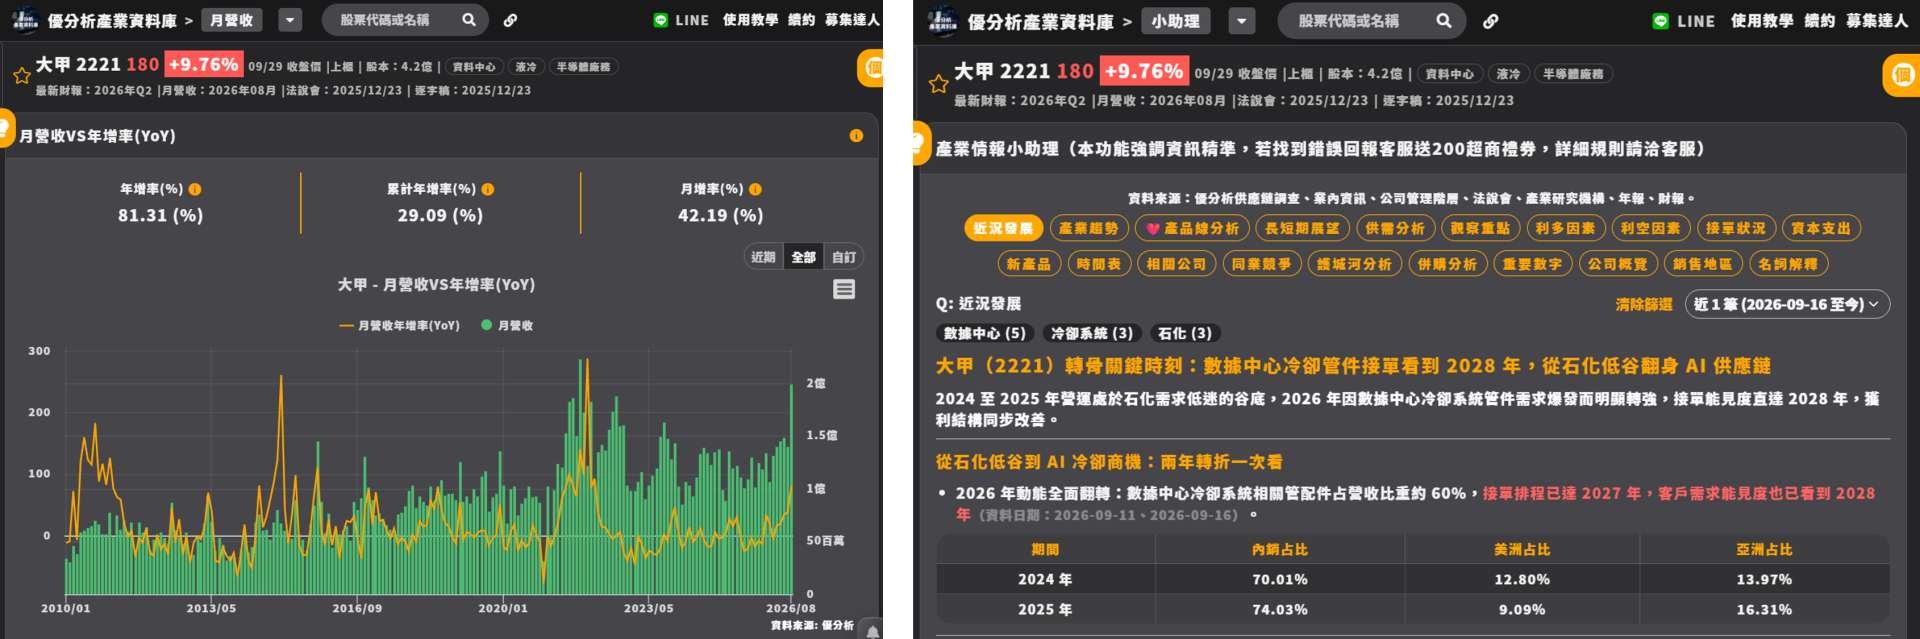 (圖片來源:優分析產業資料庫)
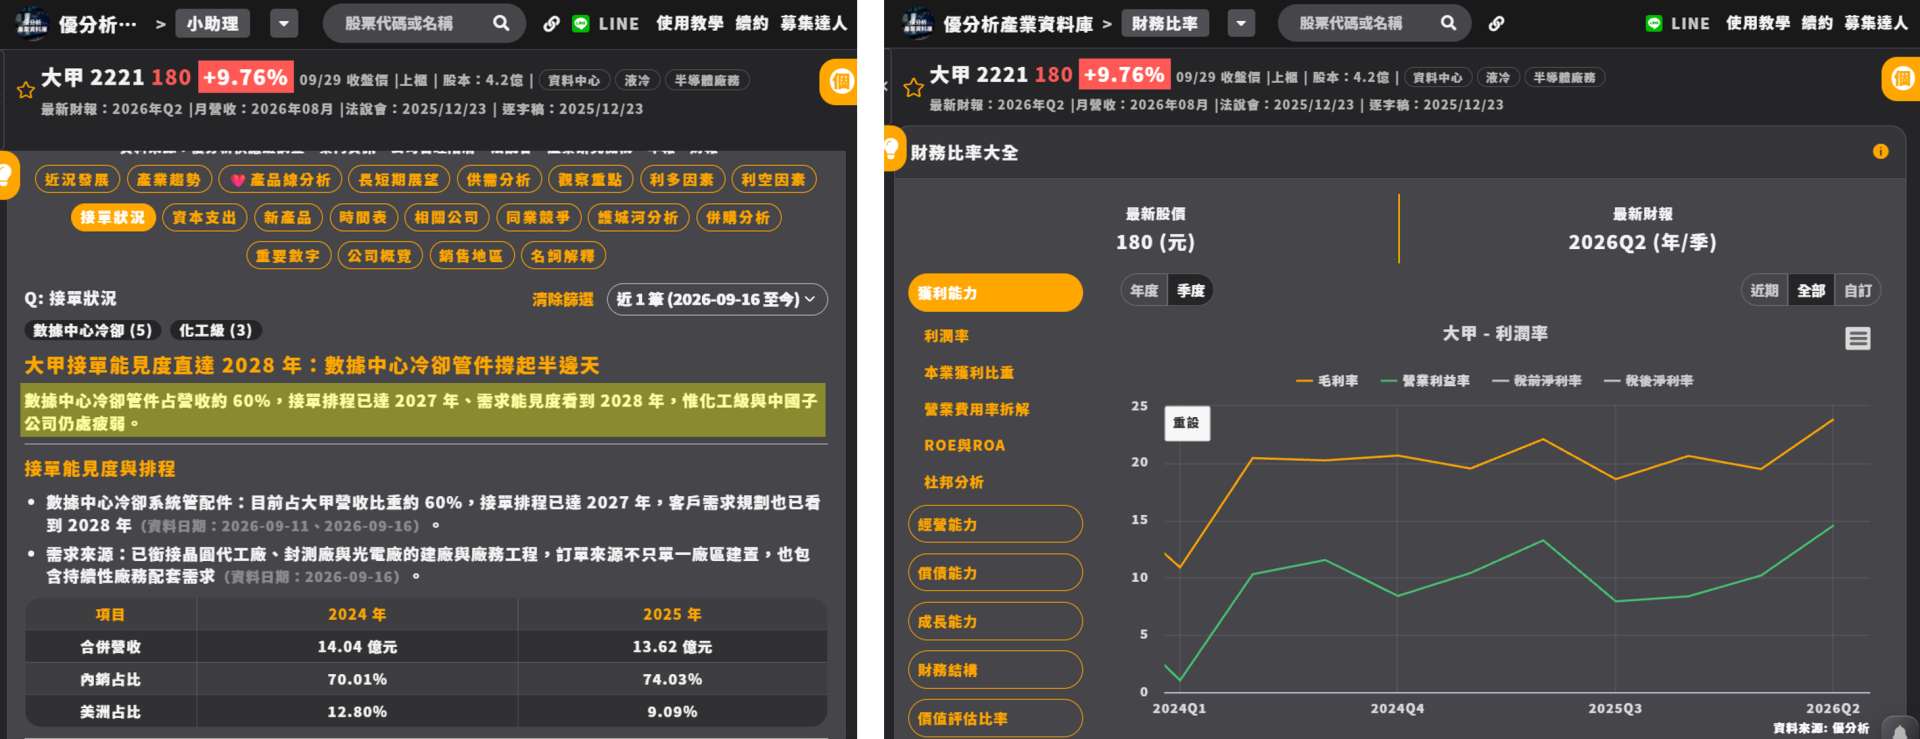
過去大甲主要供應石化廠使用的不鏽鋼管配件,如今成長重心已轉向數據中心冷卻系統管配件,占比攀升至約六成,接單能見度更看到2028年。產品組合轉向高毛利業務,也帶動毛利率與營業利益率同步上升。
 (圖片來源:優分析產業資料庫)
從石化建廠,轉向AI與晶圓廠資本支出
大甲過去的主要客戶包括台塑、中油及長春石化,營運表現高度依賴石化產業的建廠需求。
但近年國內缺乏大型石化投資案,中國產能過剩又造成價格競爭,傳統化工級管件成長受限。大甲因此把潔淨級管件的精密加工、電解拋光及潔淨檢測能力,延伸至數據中心冷卻系統、晶圓代工與封測廠的建廠需求。
這代表大甲的營運循環,正從「石化景氣」轉向「AI資料中心與台積電資本支出」,是成長結構的質變。
不只賣管材:大甲如何切入台積電廠務系統?
大甲現在已不只是供應不鏽鋼管材,而是透過旗下子公司大川研科技,進一步切入半導體廠的特殊氣體與化學品供應系統。
半導體製程會使用大量特殊氣體與化學品,管路必須具備極高潔淨度、耐腐蝕性及氣密性。任何微量雜質或洩漏,都可能影響晶圓良率,因此相關零組件需要經過電解拋光、潔淨清洗、精密焊接及多項測試,技術門檻高於一般工業管件。
大甲提供的不只是潔淨級管材與閥件,也涵蓋特殊氣體供應系統建置、管路施工、品質檢測及設備維護。
其中,大川研科技長期承攬晶圓廠的廠務工程與特殊氣體系統服務,並在竹科、中科及南科等廠區提供氣體系統管理與設備維護。隨著台積電持續擴充先進製程與先進封裝產能,大甲也從上游管材供應商,逐步成為半導體建廠供應鏈的一環。
高毛利產品放量,獲利增幅開始超越營收
2026年前7月,大甲營收年增21.73%;8月營收進一步年增81.31%,顯示相關工程訂單加速出貨。
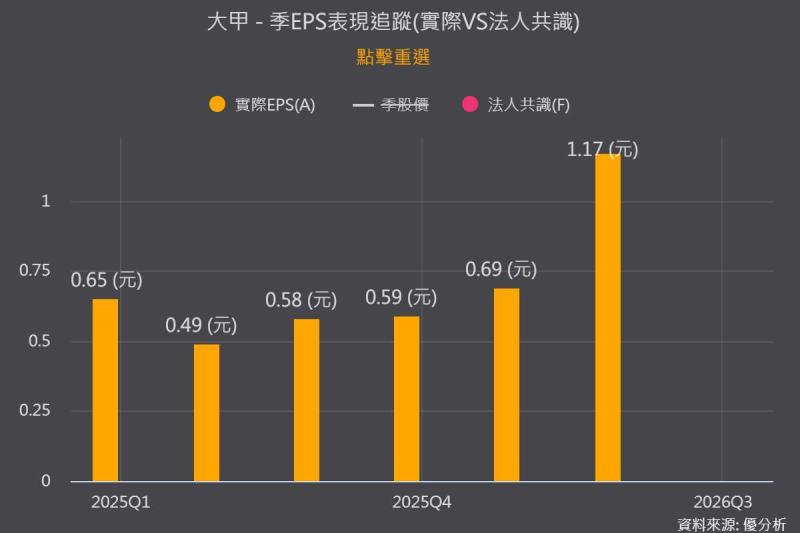
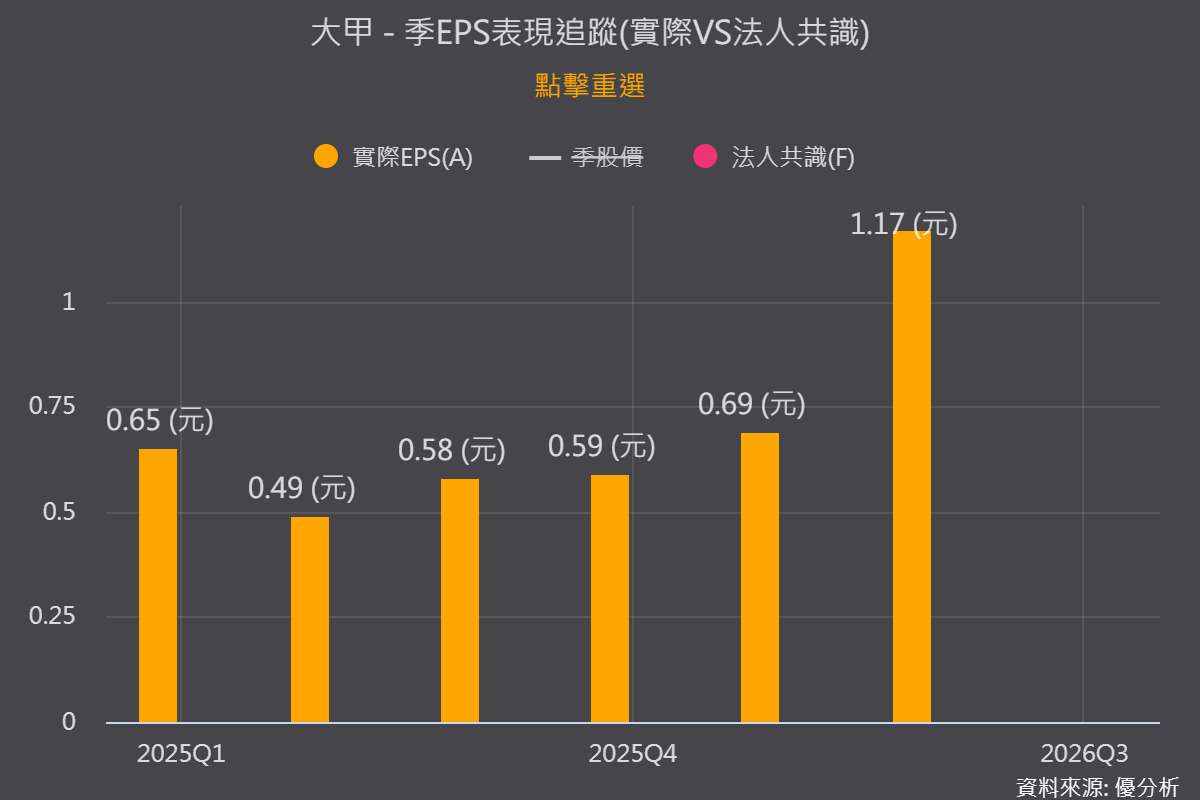
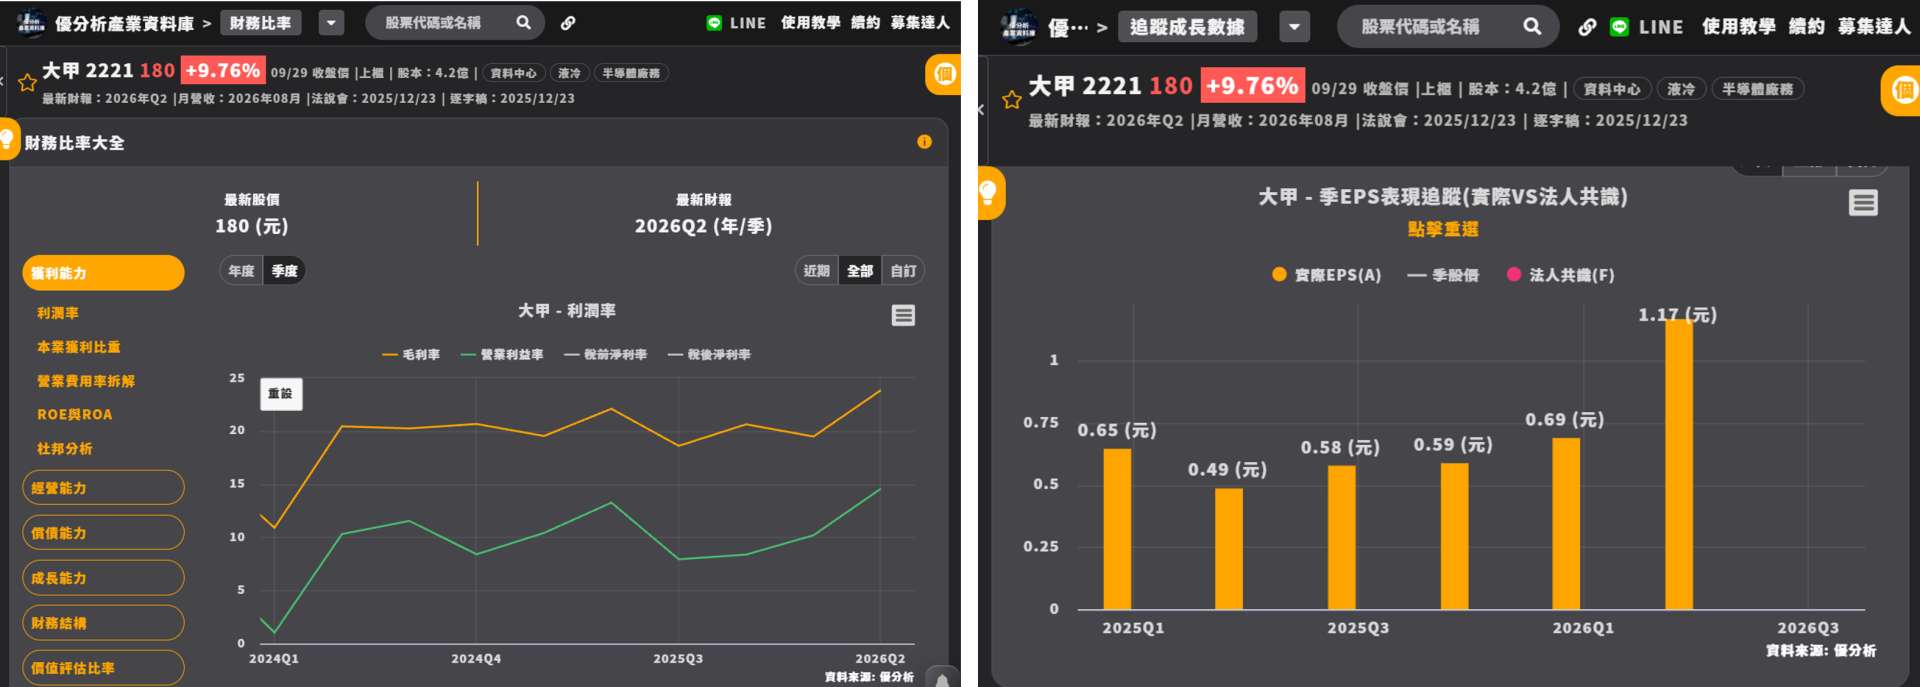
更重要的是,產品組合改善已反映在獲利能力。2026年第二季毛利率升至23.84%,營業利益率達14.57%,分別高於2025全年的20.24%與10.01%,單季EPS則達1.17元。
 (圖片來源:優分析產業資料庫)
優分析 AI Insight 顯示,高毛利的數據中心冷卻管件占比提升,是大甲毛利率走高的重要原因。公司不再只是靠增加出貨量成長,而是開始賣出附加價值更高的產品。
接單看到2028年,仍有兩項風險
大甲的冷卻管件接單能見度已延伸至2028年,但這條成長曲線仍有兩項變數。
首先是客戶集中度。最大客戶銷售占比已由2024年的22.83%,提高至2025年的26.60%,代表營運愈來愈依賴少數晶圓廠與大型客戶。一旦客戶擴廠進度放慢,大甲受到的影響也會更加直接。
其次是中國低價競爭。安徽大甲2025年營收年減84.51%,並出現虧損,反映中國市場需求疲弱與價格壓力。目前競爭主要集中在化工級產品,但若未來延伸至冷卻管件,大甲的高毛利也可能受到挑戰。
後市關鍵:占比六成能否繼續提高?
大甲近期的改變,不只是搭上AI或台積電擴廠題材,而是營收與獲利結構同時換軌。
接下來應觀察數據中心冷卻管件占比能否維持六成以上、毛利率能否守住23%,以及接單能見度是否真的轉化為營收。
如果高毛利冷卻管件持續放量,大甲可能不再只是一家傳統管件廠;但在股價快速上漲後,客戶集中與中國價格戰,也將成為檢驗這場轉型能否延續的關鍵。