2026年10月28日(優分析/產業數據中心報導)⸺ GIS-KY(6456)正處於轉型關鍵期。
受到記憶體缺貨、夏普關廠等因素影響,觸控模組本業承壓,前九月營收年減18.53%,全年營運恐呈雙位數衰退。
不過,公司積極布局光通訊雷射光源封裝測試,相關資本支出一路上修至80多億元,其中40至50億元投入光通訊領域,且量產時程已從原先規劃的2027年上半年,提前至2026年第四季小量出貨。
隨著新事業逐步啟動,2027年能否放量,將是GIS-KY能否扭轉營運局面的重要觀察點。
觸控本業逐季回溫,但全年營收仍面臨衰退壓力
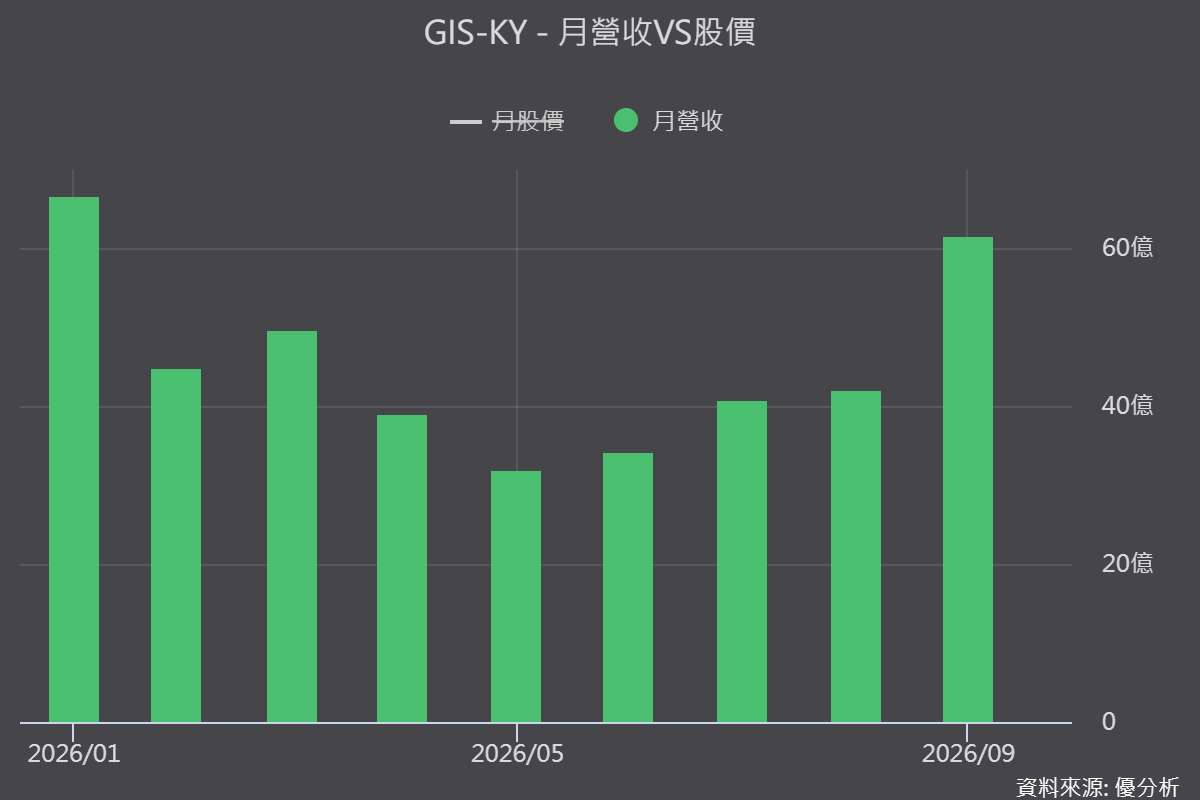
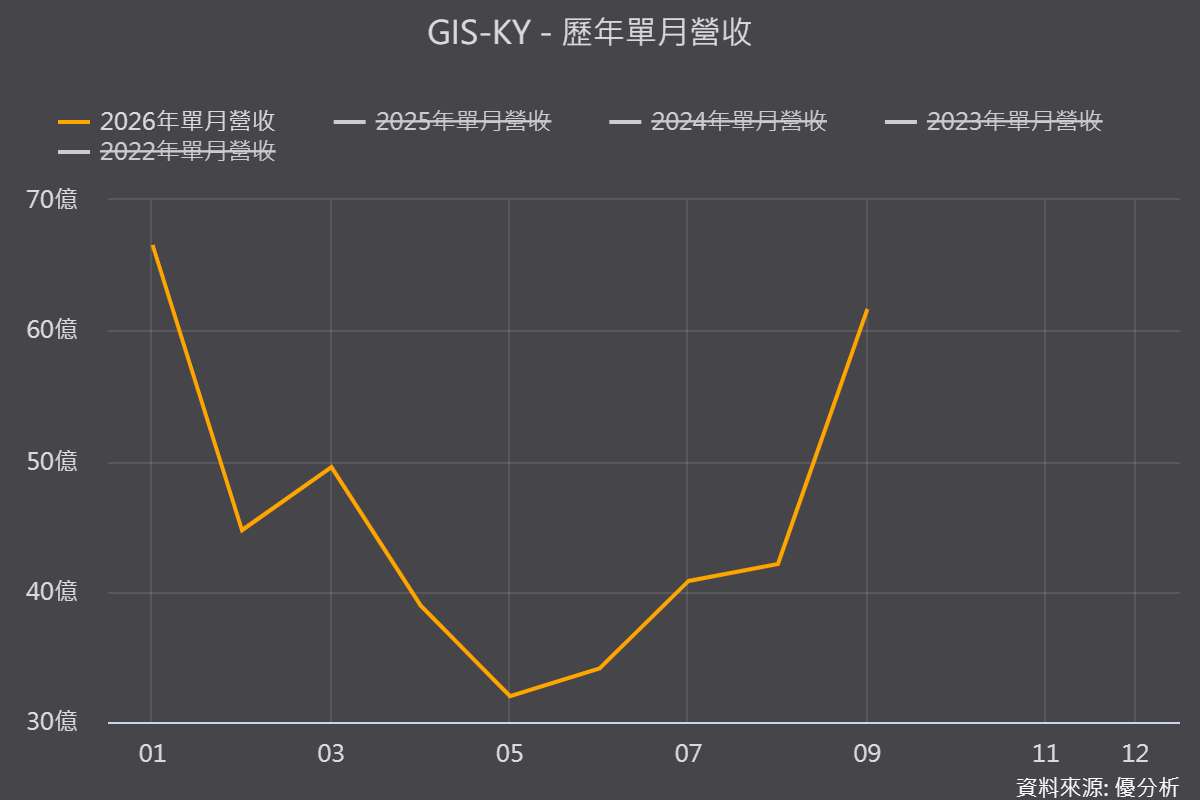
GIS-KY第三季營運較第二季改善,9月營收達61.6億元,月增46.4%、年增30.8%;第三季營收144.6億元,季增37.7%,但仍年減10.5%。
公司先前預期下半年營運逐季回溫,第四季若零組件供應改善,表現有機會優於第三季。
不過,單月營收回升不代表本業已完全復甦。
受到記憶體缺貨影響,加上夏普關廠帶來的衝擊,GIS-KY前九月營收仍年減18.53%,與年初預期營收小幅成長的方向出現落差,法人也預估全年營收可能呈現雙位數衰退。
從產品結構來看,平板與筆電仍是主要營收來源,2025年占比約80%,2026年上半年降至76%,全年預估約70%。
隨著傳統觸控業務成長承壓,公司必須透過光通訊、車載及AR等新應用,尋找下一階段的成長動能。
(圖片來源:優分析產業資料庫)
光通訊資本支出上修至80多億元,第四季可望小量出貨
光通訊是GIS-KY目前最受關注的新事業。
公司2025年資本支出約50億元,2026年初原估50至60億元,9月董事會核准台灣英特盛與越南子公司合計33.97億元的投資計畫,之後整體資本支出進一步上修至80多億元,其中約40至50億元將投入光通訊雷射光源封裝測試。
在產品布局上,GIS-KY鎖定800G以上的高階、高功率光通訊晶片封裝,技術涵蓋CW Laser與EML,客戶以國際大廠為主,部分訂單已確定。
公司也將過去在電容式指紋辨識領域累積的IC封測經驗,延伸至光通訊封裝測試,降低跨入新領域時的技術門檻。
更值得注意的是,量產時程已有提前跡象。
公司6月原先表示,光通訊封測預計2027年上半年量產;到了9月,第一階段機台已完成裝機並進入試量產,目標提前至2026年第四季小量出貨,並在年底前形成初步營收貢獻。
不過,小量出貨與大規模放量仍有差距。
接下來要觀察客戶驗證能否順利完成、訂單是否持續增加,以及新設備能否逐步提升產能利用率。
若2026年底如期開始貢獻,2027年將是光通訊業務能否從布局階段走向實質成長的關鍵一年。
指紋辨識成長不如預期,車載與AR仍待放大
除了光通訊,GIS-KY也持續發展指紋辨識、車載及AR等新應用,但目前各業務的成長速度仍有差異。
指紋辨識2025年營收占比約15%,2026年上半年維持約15%,第二季約14%,尚未出現明顯的占比提升。
車載與其他業務2025年占比約5%,公司則希望推動車用營收占比進一步超過5%。
海外產能方面,越南廠預計於2026年底完工,部分產品規劃在年底至2027年初量產,除觸控模組外,也將導入雷射光源封裝測試。
若新廠順利通過客戶驗證,將有助於支援光通訊業務拓展及全球產能配置。
至於AR,目前仍處於逐步發展階段,未來能否成為新的營收支柱,仍須觀察產品導入與實際出貨規模,短期內尚難直接取代觸控本業的營收缺口。
海外盈餘匯回增加稅負,2027年營運轉型能否兌現?
GIS-KY除了本業衰退與新事業投資,也面臨所得稅費用的影響。
由於海外子公司盈餘匯回,公司預期2026年下半年仍須提列所得稅費用,但金額可望低於上半年。
這代表即使營運逐步回溫,稅負仍可能影響短期獲利表現。
整體而言,GIS-KY目前的轉型邏輯,是以觸控模組維持既有營運基礎,再透過光通訊封測、車載與AR拓展新市場。
其中,光通訊已成為最明確的成長觀察主軸,但資本支出大幅增加,也意味著後續必須以實際訂單與營收貢獻證明投資效益。
投資人接下來可聚焦三個指標:第一,2026年第四季光通訊是否如期小量出貨;第二,越南廠能否依計畫完成驗證並開始量產;第三,2027年光通訊業務能否放量,帶動營收結構改善。這些進度將決定GIS-KY能否逐步降低對傳統觸控業務的依賴,真正走出營運谷底。
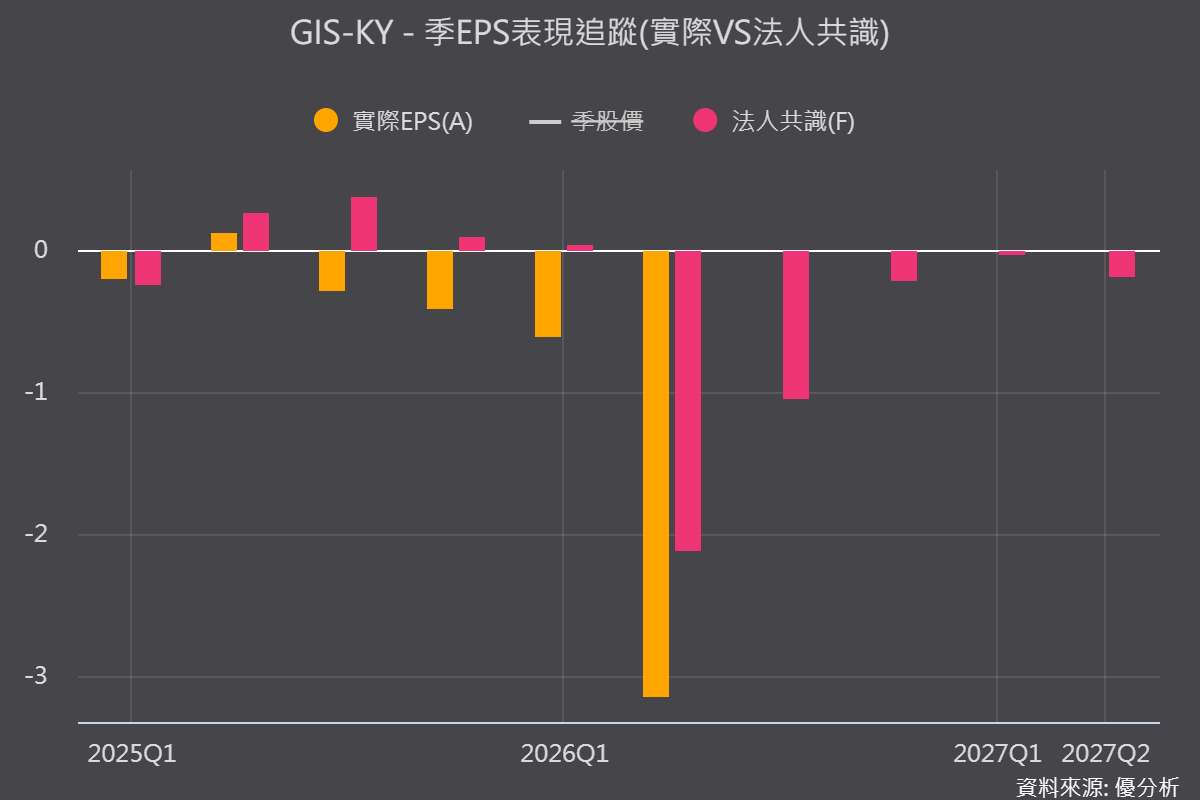
(圖片來源:優分析產業資料庫)