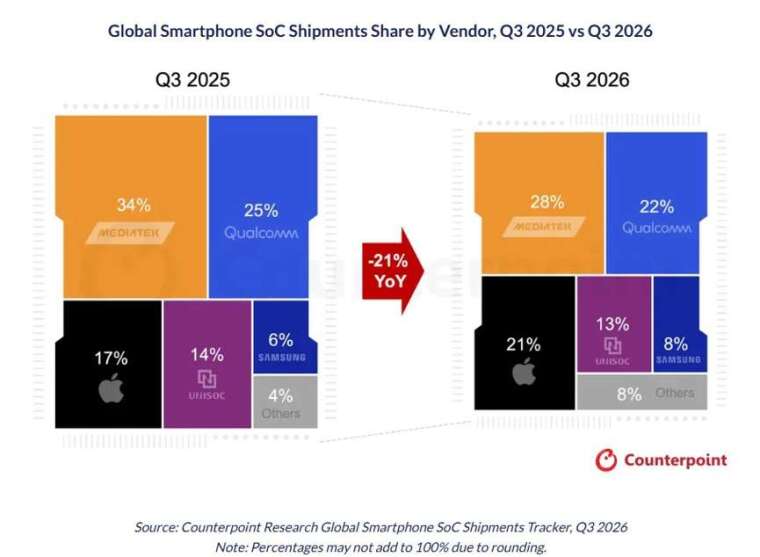
根據Counterpoint Research最新《全球智慧型手機SoC出貨量初步統計》報告,2026年第三季全球智慧型手機SoC出貨量年減21%,主要受到記憶體成本上升、消費者換機週期延長,以及品牌廠商審慎管理庫存等因素影響。隨著零組件成本增加,智慧型手機品牌廠商減少入門機型供應,並優先維持獲利,使中低階SoC市場受到較大衝擊。高階市場同樣受到影響,但衝擊程度相對有限。
個別業者方面,蘋果與三星受惠於供應鏈整合及高階產品布局,表現相對穩定;UNISOC與聯發科因中低階市場比重較高,面臨較大需求壓力。高通則受到三星Galaxy S26系列同時採用Snapdragon與Exynos晶片,以及中國智慧型手機品牌銷售疲弱等因素影響。
Counterpoint Research資深分析師Shivani Parashar表示,2026年9月,蘋果A20系列、聯發科Dimensity 9600 Pro及高通Snapdragon 8 Elite Gen 6系列等採用台積電2奈米製程的旗艦晶片陸續推出,預期將支撐第四季高階智慧型手機SoC出貨,但整體出貨量仍可能低於2025年同期。
記憶體價格方面,2026年第三季智慧型手機記憶體價格季增5%至10%,漲幅較前期放緩。Counterpoint Research預估,第四季價格將進一步季增約5%。為控制物料清單(BoM)成本,部分入門智慧型手機業者開始採用回收再利用的記憶體,但受到零組件整合及技術限制,目前應用仍相對有限。
Counterpoint Research首席分析師Soumen Mandal表示,預估2026年全球智慧型手機SoC出貨量將年減20%,2027年進一步年減3%至4%。記憶體價格預期持續上升,但2027年價格波動幅度可能較2026年趨緩。儘管轉向2奈米製程將推升旗艦SoC價格,2027年高階SoC出貨量預期仍大致維持穩定,而記憶體及其他零組件成本上升,則將持續對智慧型手機品牌廠商形成成本壓力。
※ 本文經「鉅亨網」授權轉載,原文出處