2026年11月13日(優分析/產業數據中心報導)⸺ 廣穎電通(4973-TW) 的 B2B 業務在 2026 年第 3 季已占整體營收 53%,2025 年第 3 季僅占 24%。公司在 2026 年 11 月 13 日的法說會上表示,2026 年是策略轉型的一年,原本以 B2C 消費性市場為主的商業模式,今年開始轉向重點發展 B2B。
2026 年前 3 季,廣穎營收 78.39 億元,每股盈餘 29.08 元,創歷年新高。
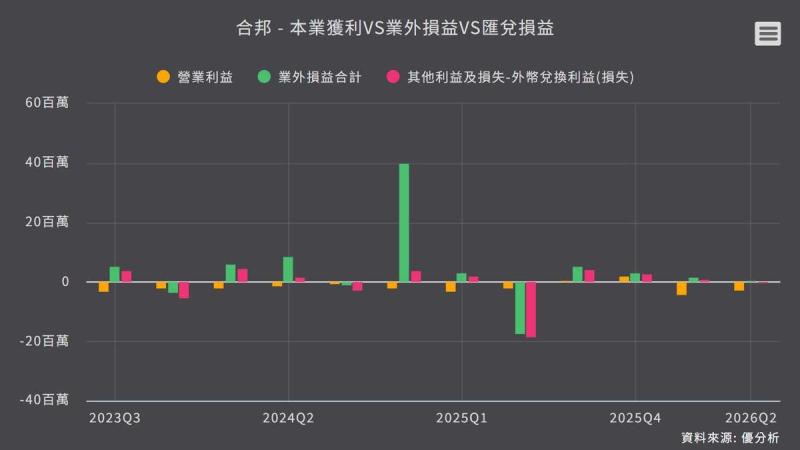
如下圖,根據優分析產業資料庫,單季營收從 2026 年第 1 季的 20.78 億元到第 3 季的 33.16 億元,營業利益率在第 1 季是 28.30%,第 2 季回落到 25.66%,第 3 季回到 31.53%。
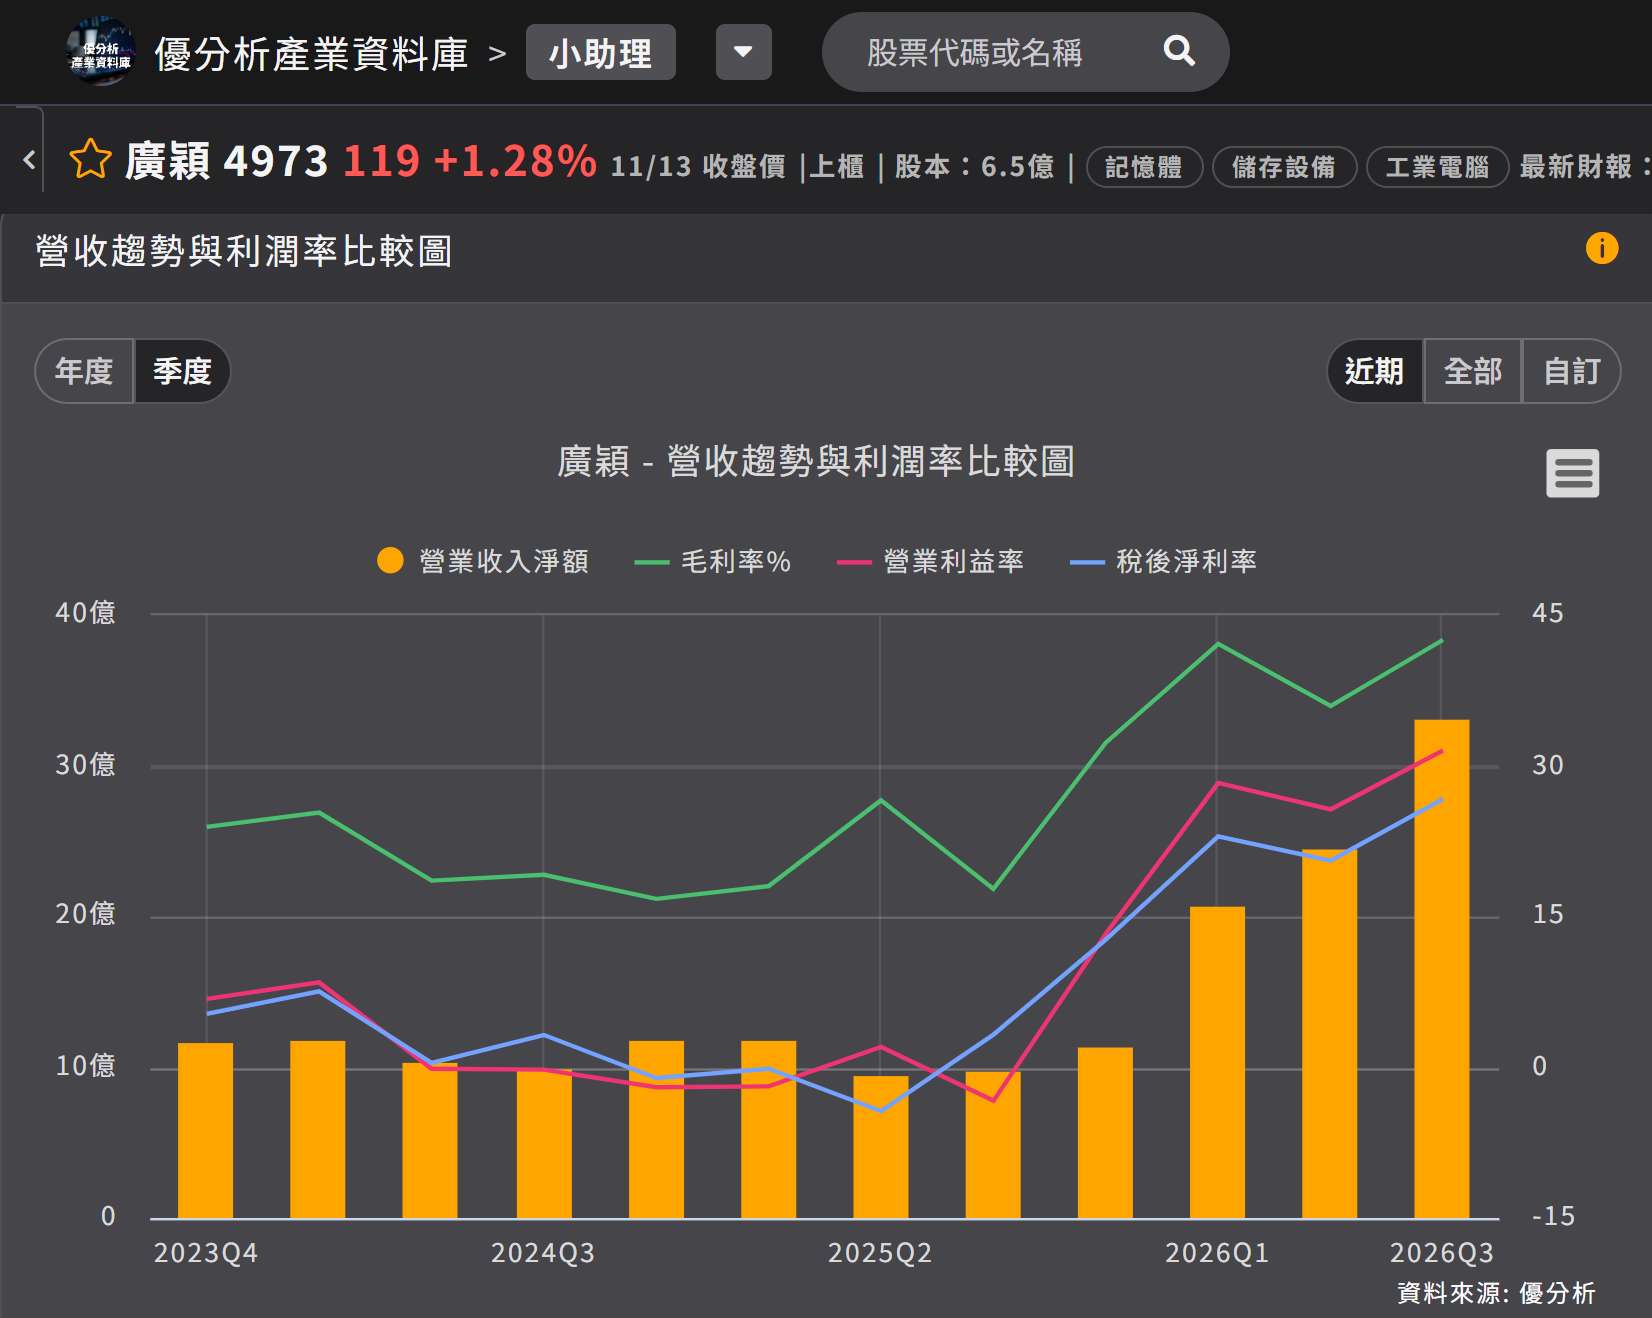
(資料來源:優分析產業資料庫)
廣穎的客戶以中高端應用為主,尤其是國防、醫療、博弈這三類。記憶體漲價後,不同客戶的成本承受能力有所差異:超市 POS 機的記憶體成本從 1,000 元漲至 2,000 元,客戶便難以承受,國防這類客戶則可能接受。廣穎產品一旦完成客戶的設計導入,就不易被替換,因為導入需要時間。公司指出,工控專案從設計導入開始,須結合記憶體原廠與控制晶片廠商修改軟體與韌體,再由在地業務與供應商共同服務客戶,到驗證完成通常需要半年以上;專案開始出貨後,持續數年相當常見。國防裝備的週期更長,公司表示,這類專案從一開始就規劃較長的執行時間,設計不會變動。
廣穎的工控能力已有多年準備。公司在 2016 年前後開始建立工控所需的產品技術、製造與服務能力,2021 年前後才正式展開業務推廣。2025 年到 2026 年的價格上行加快了專案成交速度,公司表示,「工控的生意在過去這一年每一季都有一定程度的成長」。
可轉嫁漲價的客戶
兩家同業在不同時間點的說法,呈現消費端的需求變化。宇瞻(8271-TW) 在 2026 年 8 月表示,消費性通路仍有需求,只是價格過高,客戶不敢承擔庫存;十銓(4967-TW) 在 2026 年 6 月表示,當時近三、四個月一般 PC 與筆電的終端需求明顯轉弱,部分市場衰退超過五成。
成本能否轉嫁,決定客戶能否持續採購。宜鼎(5289-TW) 將客戶分成三層:AI 基礎建設的雲端服務商、醫療與網通這類全球垂直市場品牌,以及四千多家工控客戶;共同點是這些客戶採購的產品具有必要性,可以向下游轉嫁漲價成本。
三塊 B2B 生意
廣穎的 B2B 業務分成三類,以深化現有客戶合作為發展方向。公司表示,接下來將在美國、日本、歐洲等既有市場增加客戶,並提高客戶專案中的供貨比重,重心放在中高端。
這三類分別是工業應用、重視容量與穩定供應的伺服器產品,以及與客戶共同開發的系統整合。三類業務的訂單都須先經過設計導入,工業應用還須取得產業認證;2026 年第 2 季 B2B 占 54%、第 3 季 53%,來自這三類業務各自累積的專案。