2026年11月11日(優分析/產業數據中心報導)⸺ 樺漢的三個事業裡,智慧軟體與方案的毛利率最高,2026 年前 3 季營收卻是唯一衰退的一項。這個事業佔集團營收 11%,貢獻集團毛利 25%,營收比 2025 年同期少 4%。另外兩個事業是工業物聯網與智慧工廠。
公司把原因指向缺料,旗下美國子公司 AIS 的解決方案受特殊料件供應影響,約 24 億元的合約從第 2 季起往後遞延,第 4 季開始慢慢認列。這 24 億元是認列時點往後移,訂單本身並沒有消失。
這批遞延的合約毛利率 42%,屬於專案型的高毛利生意。公司表示,缺料的影響集中在特殊料,一般料件的控管照常進行。
缺料是整個族群的問題
缺料與漲價不只發生在樺漢。研華(2395-TW) 2026 年第 3 季毛利率從 2025 年同期的 38.9% 降到 36.7%,同樣把原因指向 SSD 與 DDR4 成本大漲。研華表示,成本已轉嫁給客戶,但標準品的加價幅度低於公司平均,稀釋了毛利率;部分零組件交期超過 20 週,客戶提前下單以確保供貨。
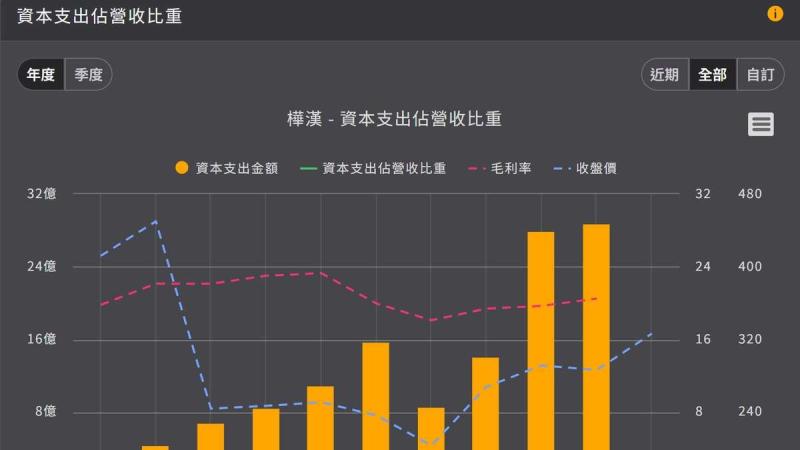
如下圖,根據優分析產業資料庫,樺漢集團的月營收年增率從 2026 年 6 月的 57% 降到 10 月的 39%,中間 8 月一度掉到 43%、9 月回升到 45%,顯示成長率是階梯式往下,不是每個月都在掉。
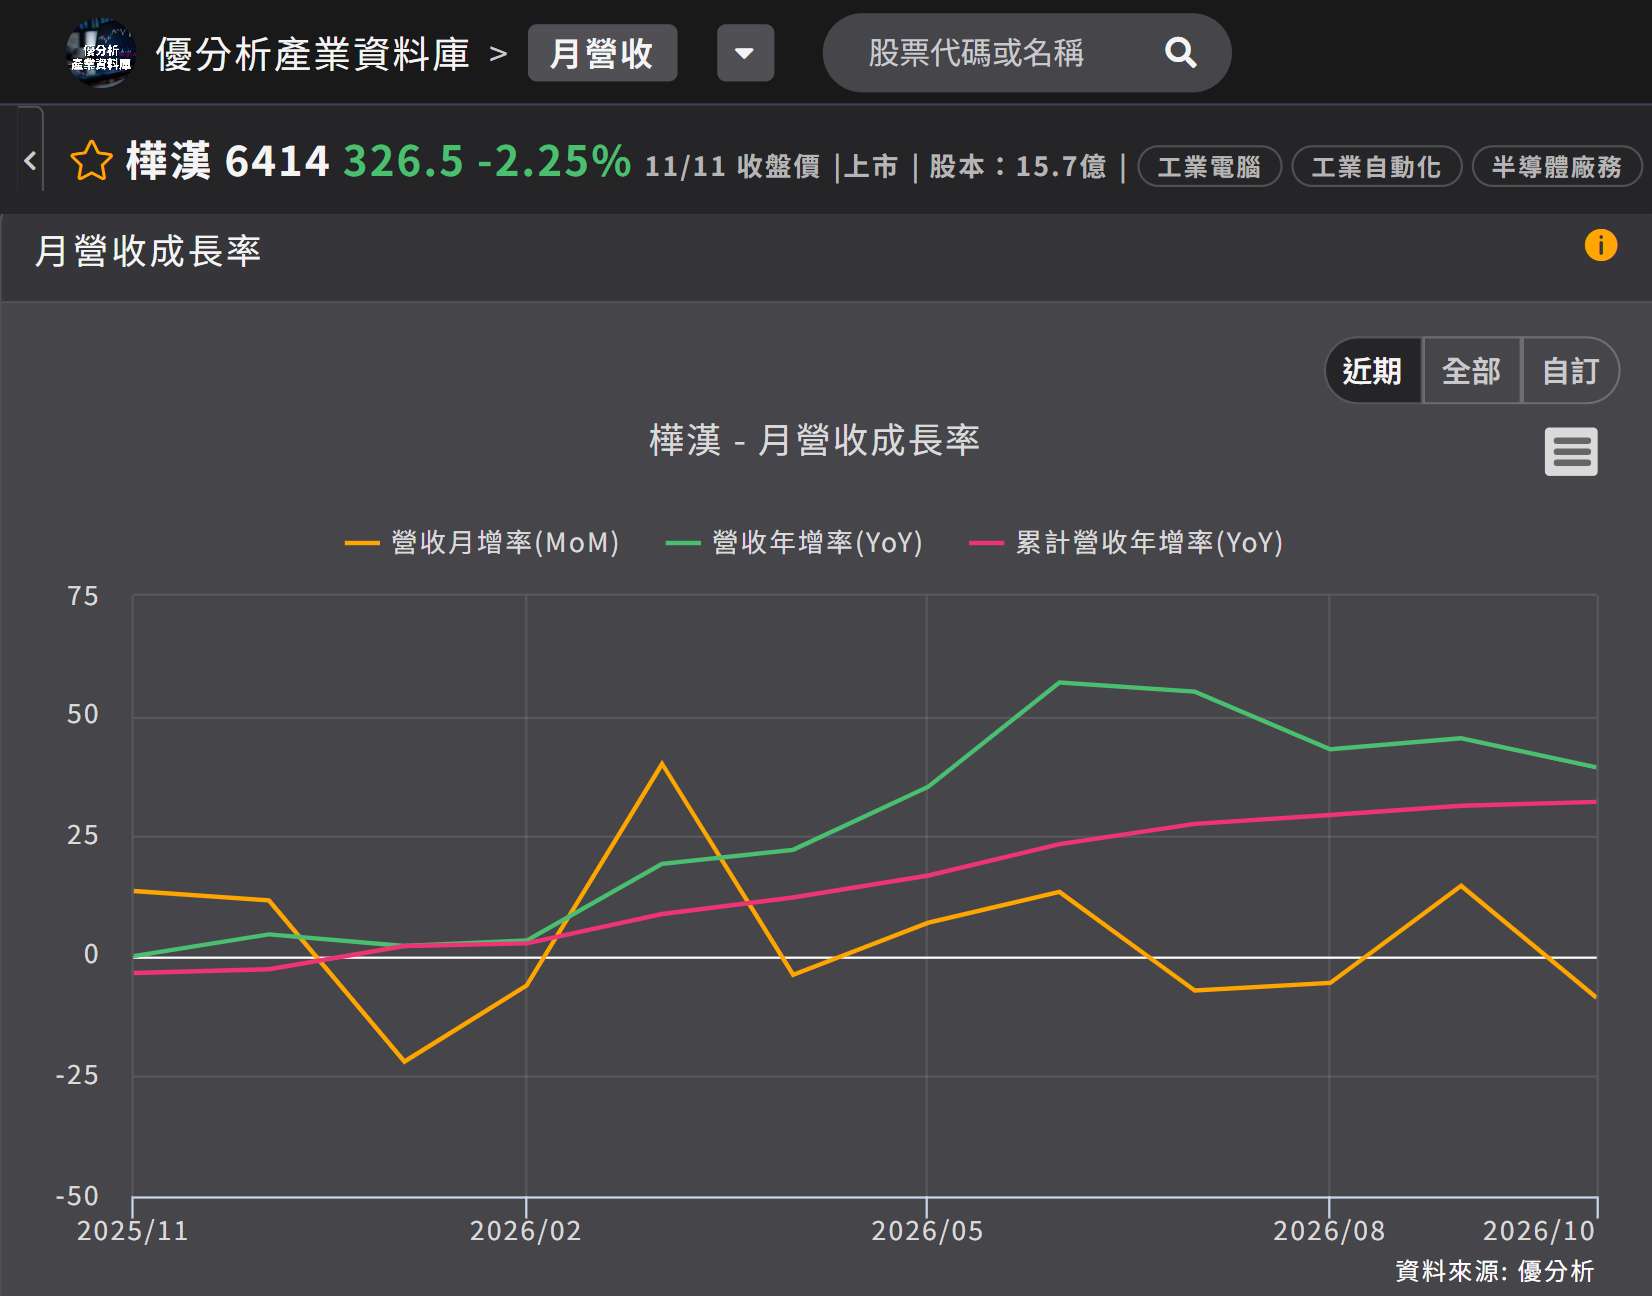
(資料來源:優分析產業資料庫)
缺料影響的是認列時點。公司表示,前 3 季價格與成本造成的毛利率壓力正在緩解,第 3 季已經看到回升;2026 年第 4 季的實際數字與公司預算不會有太大差異,全年維持上半年獲利 45%、下半年 55% 的分布。
軟體事業的營收佔比仍小
智慧軟體與方案在集團裡的角色是拉高毛利,2026 年前 3 季它佔集團營收 11%、佔集團毛利 25%,毛利貢獻是營收佔比的兩倍多。
公司表示,後續策略是用實體 AI(會動、會感測的機器與設備)與全球綜效放大這個高毛利事業,包括把德國工業電腦廠控創(Kontron)的品牌與通路接上自家的軟體與服務。
短期數字仍要看認列,這一軌 2026 年前 3 季營收年減 4%,第 4 季 24 億元的遞延合約認列進來,全年能不能回到成長,就看這批合約;它是集團毛利率最高的一項事業,缺料一旦緩解,集團毛利率也會跟著往上。