2026年11月11日(優分析/產業數據中心報導)⸺ 樺漢(6414-TW) 對德國工業電腦廠控創(Kontron)的持股,2026 年 8 月 20 日完成公開收購後增持到 49.4%,原本約 28% 到 29%。公司表示,多認的持股與整合效益,會在未來 3 年反映在獲利上。
持股增加直接放大認列的損益。公司指出,控創是合併子公司,從合併報表的角度看,持股多出大約 20 個百分點,控創的獲利也跟著按比例反映。
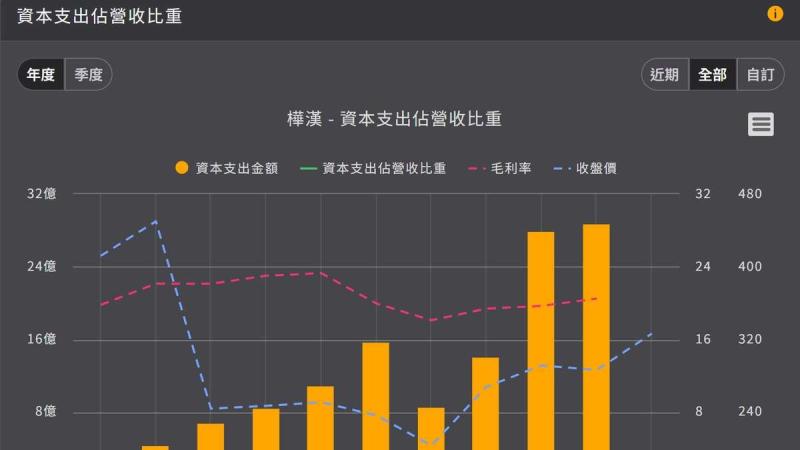
如下圖,根據優分析產業資料庫,最近一次法人預估的日期是 2026 年 10 月 19 日,在控創 8 月 20 日交割之後;法人平均預估 2027 年每股盈餘 31.32 元,比 2025 年實際的 23.26 元高出三成五。
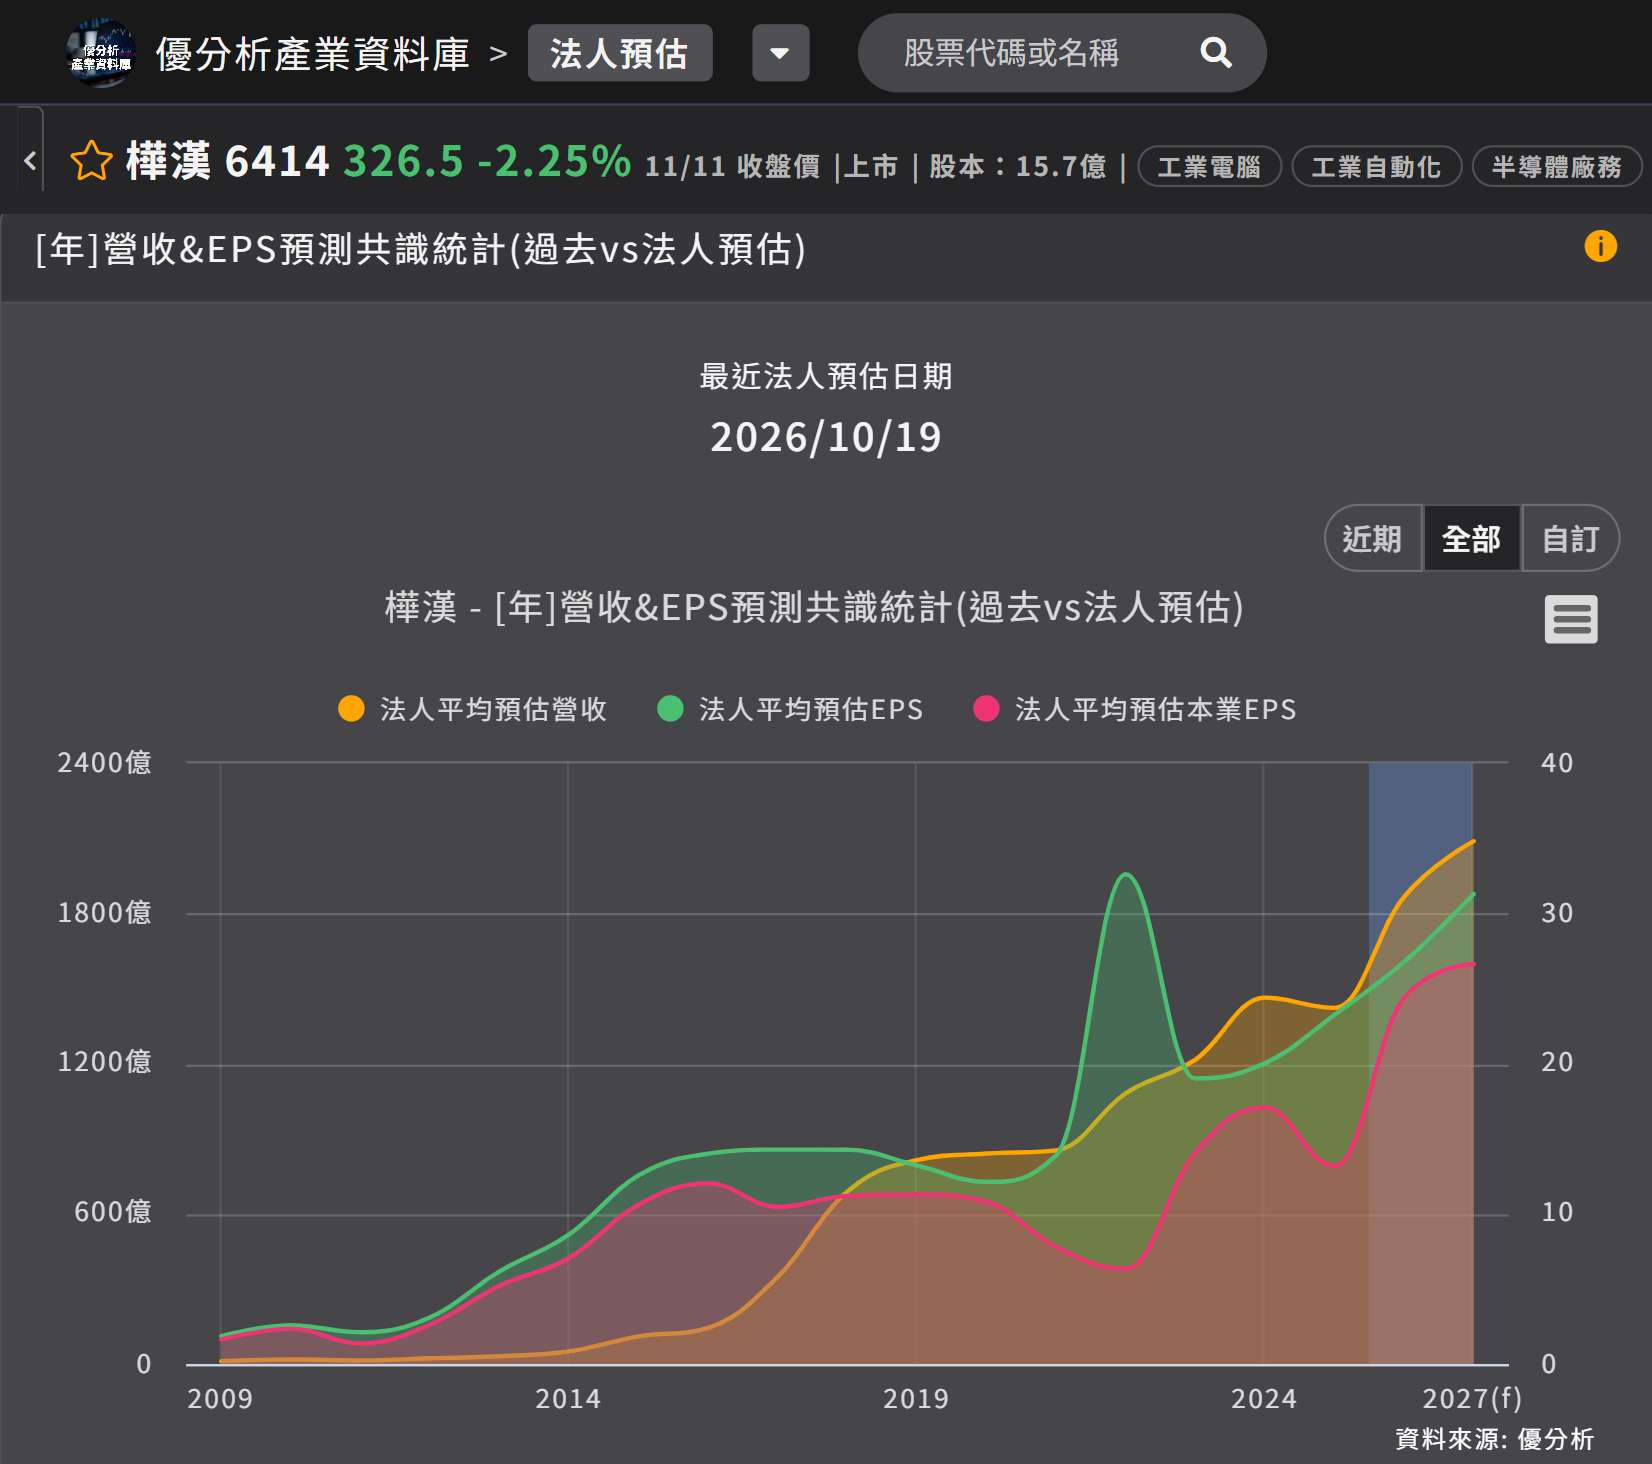
(資料來源:優分析產業資料庫)
整合效益要看兩邊合併後的帳。公司估計整合可產生 8,400 萬歐元效益,但兩個集團部分營收會互相抵銷,實際認列大約 4,000 萬歐元。
費用也在調整,公司要把控創的研發費用佔營收比重從 12% 降到 10%,省下來的資源轉去做實體 AI(會動、會感測的機器與設備)的軟硬體,包括機器人的控制系統,以及確保機器失誤時不會傷人的功能安全設計。
控創在美國只佔一成多
控創的營收與獲利約七成在歐洲,美國只佔 10% 到 12%,亞洲的比重更低。公司認為,北美與亞太是接下來的成長空間,因為控創在歐洲強,在美國與亞太的比重都還低。
樺漢在北美以聖荷西與洛杉磯為重心,亞太有自己的通路與製造,兩邊的團隊可以承接控創在當地的銷售與供應鏈業務。
控創本身的體質也在改善,2026 年上半年營收 7.37 億歐元,調整後 EBITDA(息稅折舊攤銷前獲利)1.008 億歐元,比 2025 年同期的 9,090 萬歐元高出 10.9%。
用 ROE 衡量這筆投資
公司用 ROE(股東權益報酬率)衡量這筆投資。公司表示,任何投資都以 ROE 為出發點,ROE 要靠營業利益率、資產周轉率與資本結構三件事往上推,2030 年的目標是從 2025 年的 12% 提高到 20% 以上。
這次公開收購控創的金額是 108 億元。公司表示,像控創與帆宣這種規模的投資不會再有,接下來只做 1 億至 2 億元的小型軟體投資。
108 億元的投資,好處來自三處:持股從原本的 28% 到 29% 提高到 49.4%、8,400 萬歐元的整合效益,以及控創在北美與亞太偏低的市占。前兩項 3 年內看得到,第三項則要看樺漢的通路能不能把訂單帶進控創。