2026年09月16日(優分析/產業數據中心報導)⸺ 奇鋐液冷滲透率快速拉升,帶動獲利結構質變,2025年液冷占總營收約15%,2026年公司預估將提升至30%至40%。
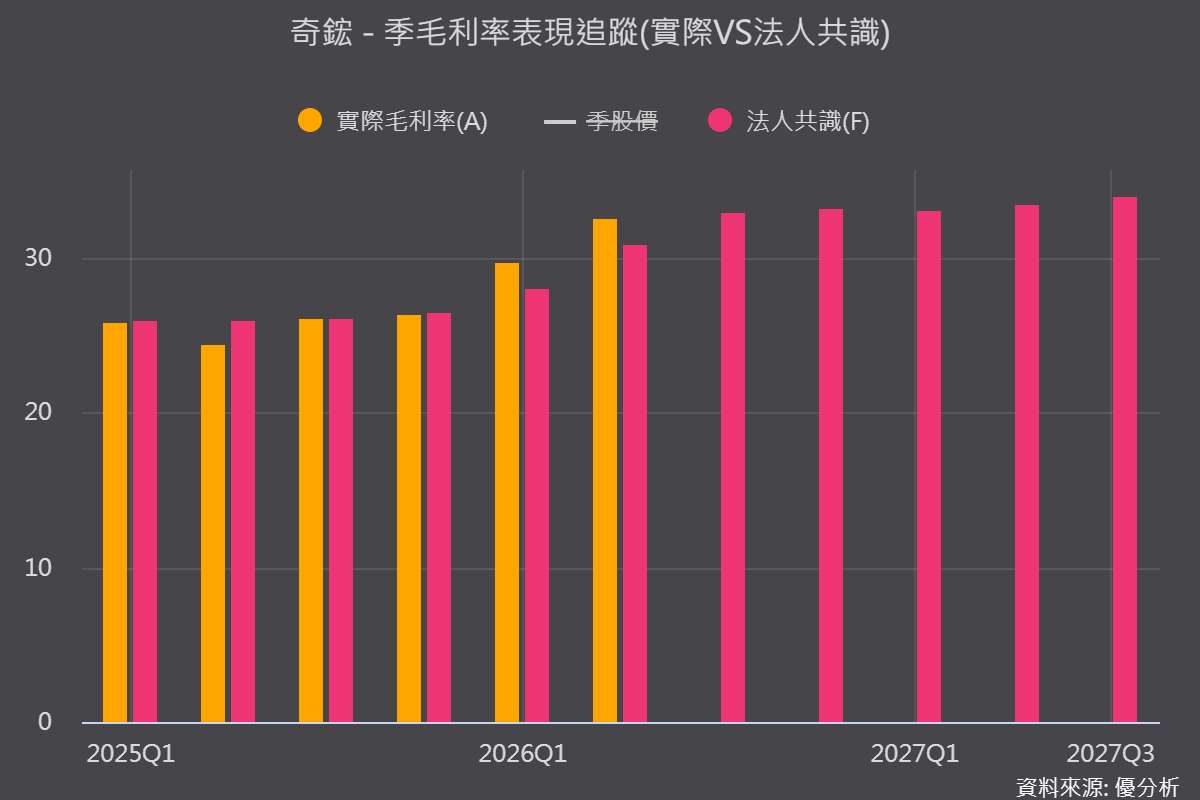
第二季毛利率衝上32.57%創新高,較2023年全年20.9%大幅躍升,上半年營收981.59億元、年增85.46%,每股盈餘44.54元,已接近2025年全年水準。
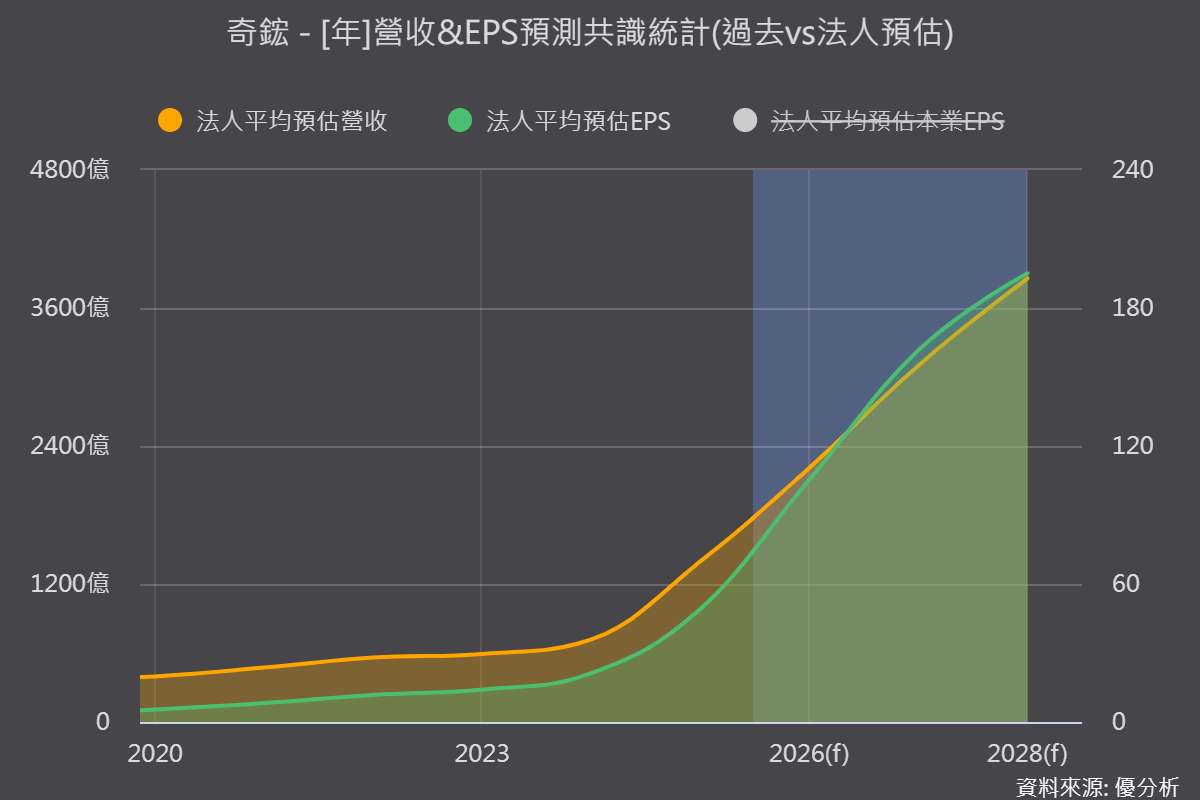
獲利成長幅度明顯優於營收,法人原估遭大幅超車
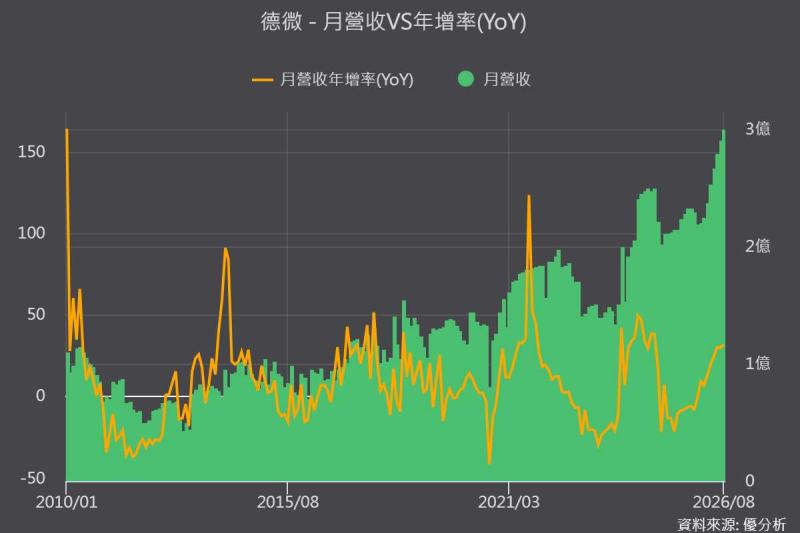
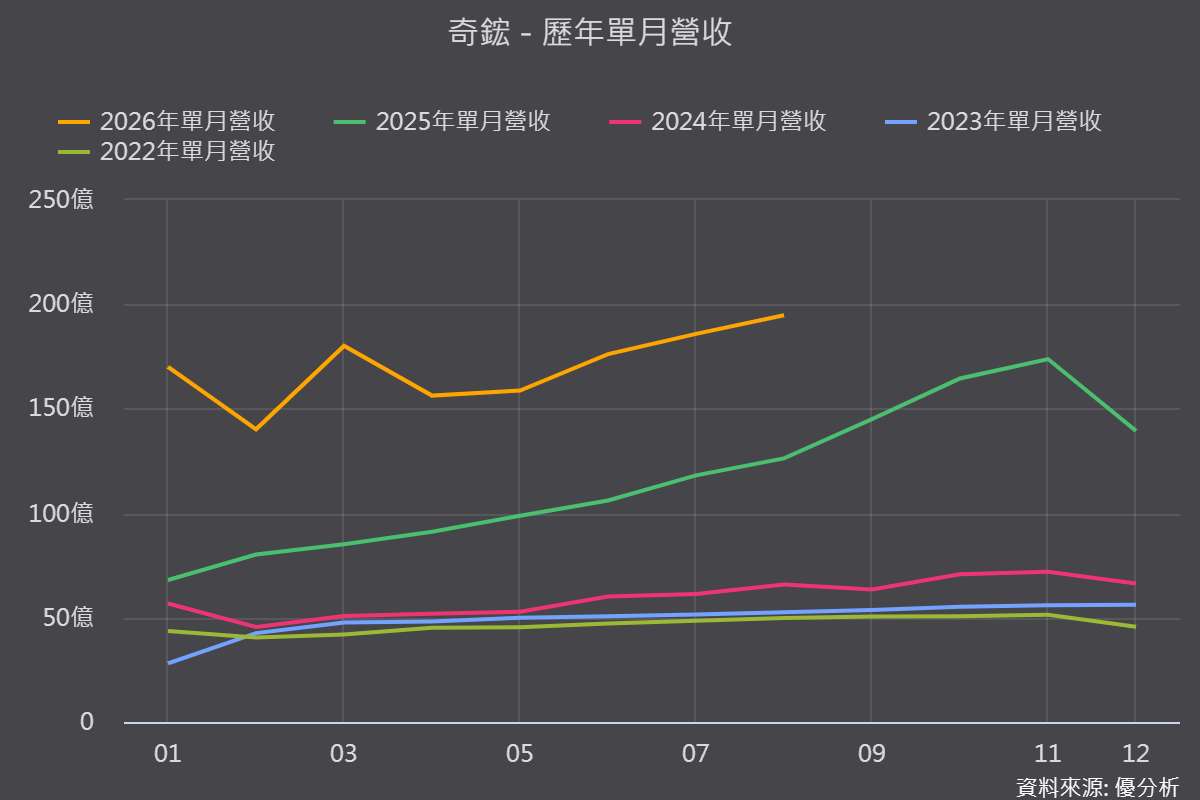
真正值得注意的是,2024年10月法人原先估計2025年毛利率僅25.2%,實際2025年第四季單季已達26.4%,2026年第二季更進一步攀升至32.57%,顯示獲利成長速度遠優於營收擴張。8月營收194.81億元,月增4.79%、年增54.34%,連兩月改寫歷史新高,前8月累計營收1,362.30億元、年增76.10%。
(圖片來源:優分析產業數據中心)
ASIC接棒GPU,2027年占比有望超越
公司預期2027年ASIC水冷平台營收占比有機會超越GPU,ASIC液冷滲透率估由2026年約10%躍升至2027年50%以上。
新一代Vera Rubin平台8月已小量生產、9月起量產出貨,ASIC水冷則預計第四季大批量生產。
產能與資本支出同步擴張,2027年再擴五成
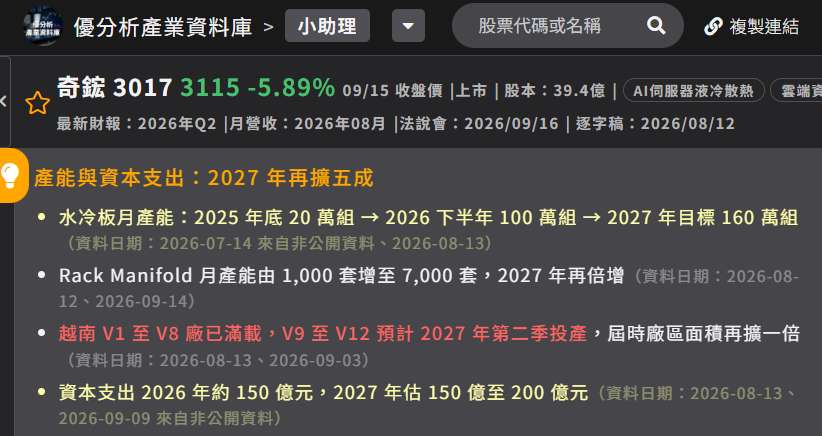
水冷板月產能自2025年底20萬組,2026年下半年拉升至100萬組,2027年目標160萬組;Rack Manifold月產能由1,000套增至7,000套,2027年再倍增。
越南V1至V8廠已滿載,V9至V12預計2027年第二季投產,屆時廠區面積再擴一倍。資本支出2026年約150億元,2027年估150億至200億元。
(圖片來源:優分析產業數據中心)
風險提醒:中國同業切入、GB系列轉換期干擾
中國散熱廠大舉切入液冷市場,未來供給增速若追上需求,恐轉向搶單與價格競爭;GB系列轉換期與VR200出貨遞延,也曾使第二季營收成長一度放緩。
公司策略已轉向「獲利成長大於營收成長」,優先承接高毛利CSP訂單,後續觀察重點在於ASIC水冷放量節奏能否如期兌現。
(圖片來源:優分析產業數據中心)