2026年10月26日(優分析/產業數據中心報導)⸺ 公司宣布漲價後,多久能反映在財報?除了合約與交貨時間,還要看漲價背後的力量:是客戶需求增加、急著拿貨,供應商縮減產能,還是原料變貴,必須向客戶轉嫁成本?這些因素可能同時存在,但不一定會加快高價新單出貨,也不保證售價提高後,公司就能多賺。
石墨電極廠GrafTech(EAF-US)就是一個最新的分析案例。
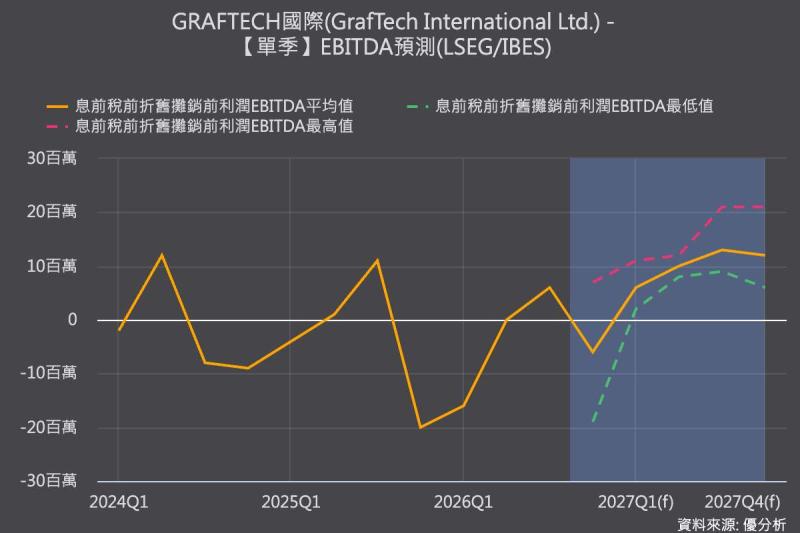
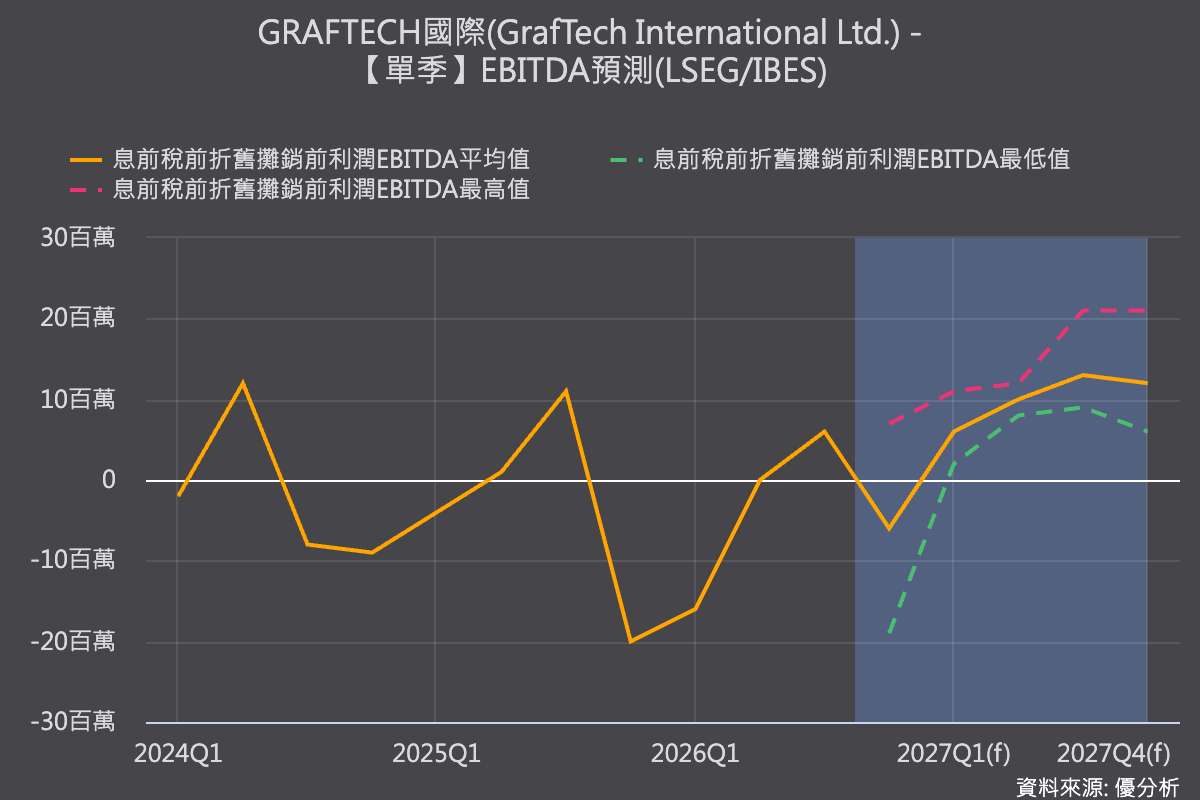
公司今年3月就已經調漲過接單價格,新接訂單依既有地區銷售組合估算,價格漲幅約15%。但到了最新公布的第三季財報,平均實現售價仍約每公噸3,900美元,與第二季大致持平,且仍較去年同期下跌約7%;當季調整後稅息折舊及攤銷前利益(EBITDA)也從去年同期的1,100萬美元降至600萬美元。
在財報上看不出漲價效應的原因,是3月宣布漲價時,約80%的全年銷量已經完成議價。這些訂單後續仍依舊價格交貨,新價格只能逐步隨新單出貨進入財報。整體平均售價是新舊訂單按實際出貨量加權的結果,高價新單占比不夠大,平均售價就不容易明顯上升。
所以需求的強弱,就會直接影響這個占比改變的速度。如果終端需求強勁,客戶銷貨速度快,不僅會提前拉貨,也會追加原本合約以外的採購,在供應商能加快交付的條件下,舊價格的訂單可能更快消化,高價新單也更快進入出貨組合。這種由需求拉動的漲價,便有機會較快反映在營收與獲利。
但如果漲價主要來自供應商縮減產能,情況就不同。
關廠能減少多餘產能,卻不會讓客戶因此用掉更多產品。如果客戶仍按原定進度提貨,也沒有大量追加訂單,公司就得繼續交付先前談好的低價訂單,等高價新單占比逐漸增加,整體平均售價才會明顯上升。
GrafTech計畫關閉墨西哥Monterrey廠,減少5.1萬公噸年產能,預計2027年第二季初完成訂單與生產移轉,原有訂單會交由法國與西班牙工廠承接。不過管理層估計,經過產能調整後,中國以外產業稼動率可能從約65%提高至約70%或略高,顯示仍有不少產能尚未充分利用。
不難發現,關廠與減產只是讓閒置供給量下降,有機會改善供需、支撐價格,卻不會讓客戶拉貨的速度變快。GrafTech今年前三季銷量年增約7%,第三季則與去年同期大致持平。
若交貨節奏沒有改變,漲價效益就必須要等高價新單逐步出貨、占比提高,才會明顯反映在整體平均售價上。
除了縮減產能,原料上漲也是這次石墨電極漲價的重要背景。GrafTech管理層指出,石油針狀焦的市場價格持續上升,也為石墨電極調價提供支撐。這表示廠商提高報價,部分是為了轉嫁成本,不能直接視為終端需求轉強。
但原料變貴,同樣不會讓客戶因此加快提貨。如果成本先增加,高價新單卻還沒出貨,獲利反而可能先受到壓力。即使新價格開始反映在財報,也可能只是補回增加的成本,未必能明顯提高利潤率。GrafTech雖然能自行生產針狀焦,具有成本優勢,但仍須面對生產針狀焦所需原料與能源的價格變動。
公司預期,第四季漲價後訂單的交貨比重最高,平均實現售價將季增中個位數百分比。也就是說,隨著新訂單陸續交貨,漲價效益才會逐步進入財報。但如果終端需求與銷量沒有繼續成長,等到舊價訂單交完、換價效益充分反映後,獲利要再往上走,就需要進一步漲價、降低成本,或增加新的銷售。
因此,研究漲價週期時,除了問「漲了多少」,還要問「客戶有沒有加快拉貨」,以及「售價漲幅能否超過成本增幅」。如果只是相近的出貨量換成較高價格,獲利仍有機會改善;但若同時遇上成本上升,實際能留下的利益就可能打折。
高價訂單何時出貨,決定漲價何時反映在財報;售價扣掉成本後能多留下多少,才決定公司能否多賺。