投資人經常會遇到一個問題:一家公司的營收持續創下歷史新高,代表產業需求很好,但為什麼股價不一定跟著上漲?反過來說,如果公司這個月營收創高,下個月卻沒有再創高,是不是就代表成長結束,應該考慮賣出股票?
這個問題其實涉及投資研究中非常重要的觀念:公司的營收成長週期,與股票市場的價格週期,並不一定同步。而不同步的原因,其實跟市場能否提前預期到這件事的發生有關。
尤其半導體設備產業,從客戶決定擴產、設備廠接獲訂單,到設備交付、驗收並認列營收,中間可能相隔數個季度。所以,其實當市場已知客戶要建置多少產能之後,未來營收與發生的時程早已被確定好了,當設備商正式進入交付設備的周期時,由於這些營收早就被預估到了,市場當然不會對這種【已知】訊息有所反應。
同樣是營收創高,為什麼設備股與其他產業的股價反應不同?
如果你想了解什麼是產業循環,半導體設備股一直都是非常棒的案例。為什麼呢?
因為半導體建廠需要很長的時間,從客戶決定擴產、設備商接到訂單,到最後設備交付、驗收並認列營收,中間可能相隔一年以上。前面準備了這麼久,一旦客戶的廠房建置完成,開始大量安裝機台,設備商就會進入密集交貨的階段,營收可能集中在短短幾個季度快速成長,甚至連續創下歷史新高。
可是,等到客戶這一輪需要的設備都安裝完成,採購需求就可能迅速下降。除非客戶繼續擴充既有產線,或有新的廠房準備裝機,否則設備商就得等待下一波訂單。
所以你會發現,半導體設備產業有一個很鮮明的特性:前面花很長時間準備,後面集中幾個季度交貨,交完之後又要等待下一輪擴產。
這就是為什麼半導體設備股的循環性特別強,也解釋了為什麼營收明明還在創高,股價卻可能已經提前反映下一波訂單減少的風險。
從折現模型的角度來看,即使公司的長期需求沒有變差,只要這一波營收高峰已經過去,而下一波獲利成長還需要等待很長一段時間,中間等待的時間就是風險,尤其是半導體的周期長達一年以上,且接單風險又那麼大。
分析實例:萬潤2023~2024年的營收成長周期
比如說先進封裝CoWoS設備股的萬潤(6187-TW),我們可以從過往的合約負債佔營收比重來看,合約負債等於客戶預付款(俗稱訂金),當合約負債除以營收後的比例很高,代表當下萬潤的營收(交貨數量)相對低、接單金額(未來要交貨)可能很高,這是一個相對領先的指標,可以被視為接到大量訂單的時間點,也就是下圖的2023Q2。
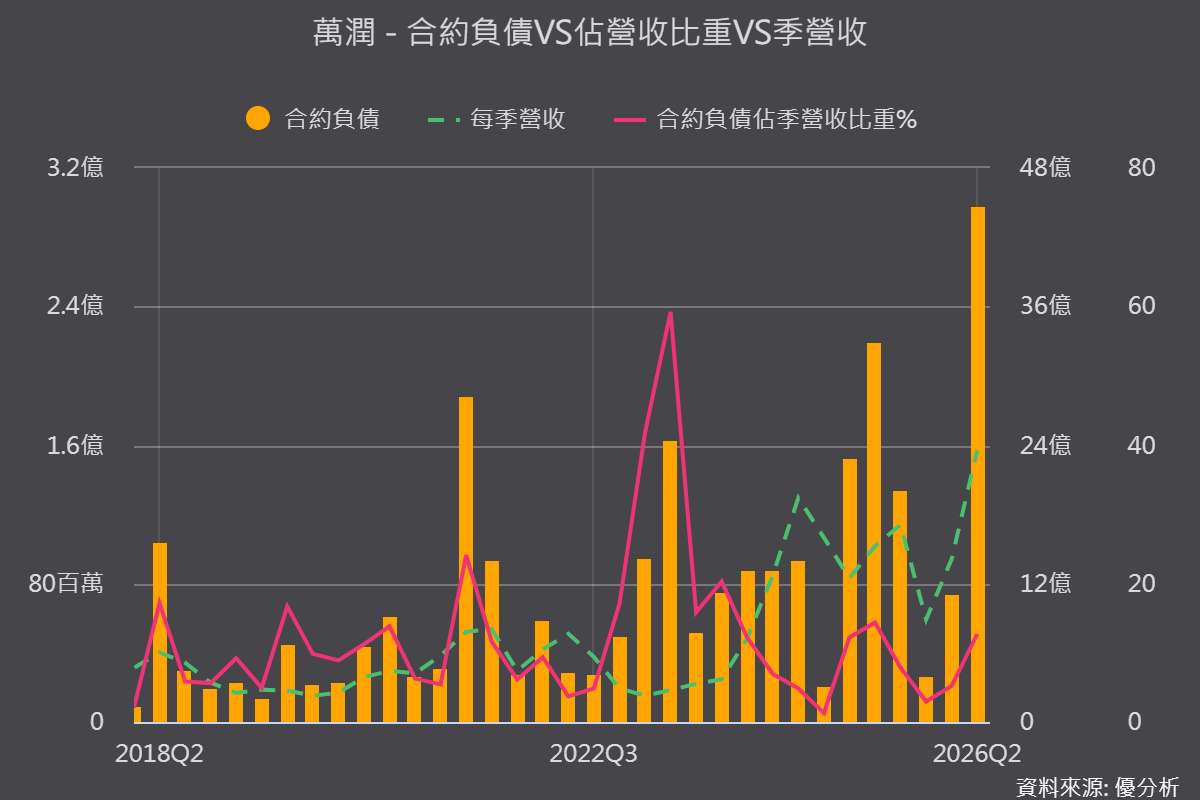
換句話說,投資人在2023年就可以確定2024年會大幅成長,會成長多少也早就能被分析師估算出來,因為半導體製造客戶的資本支出是早就規劃好的。加上半導體設備沒辦法臨時更換供應商,所以這件事幾乎不會有什麼變數,所以股價會提前反應是相當合理的預期,並非炒作。而越接近認列的時間點,催化劑越大,股價反應越激烈也是相當合理的現象。
我們來看一下,從接單到實際交貨營收認列,時間究竟可以拉的多長。
早在2023年第二季,萬潤的合約負債就已經出現明顯的接單訊號,而接單之後要準備零件存貨,如下圖所示,公司確實也是在接單後(2023年下半到2024上半年之間),準備了大量未來要交貨的零組件。
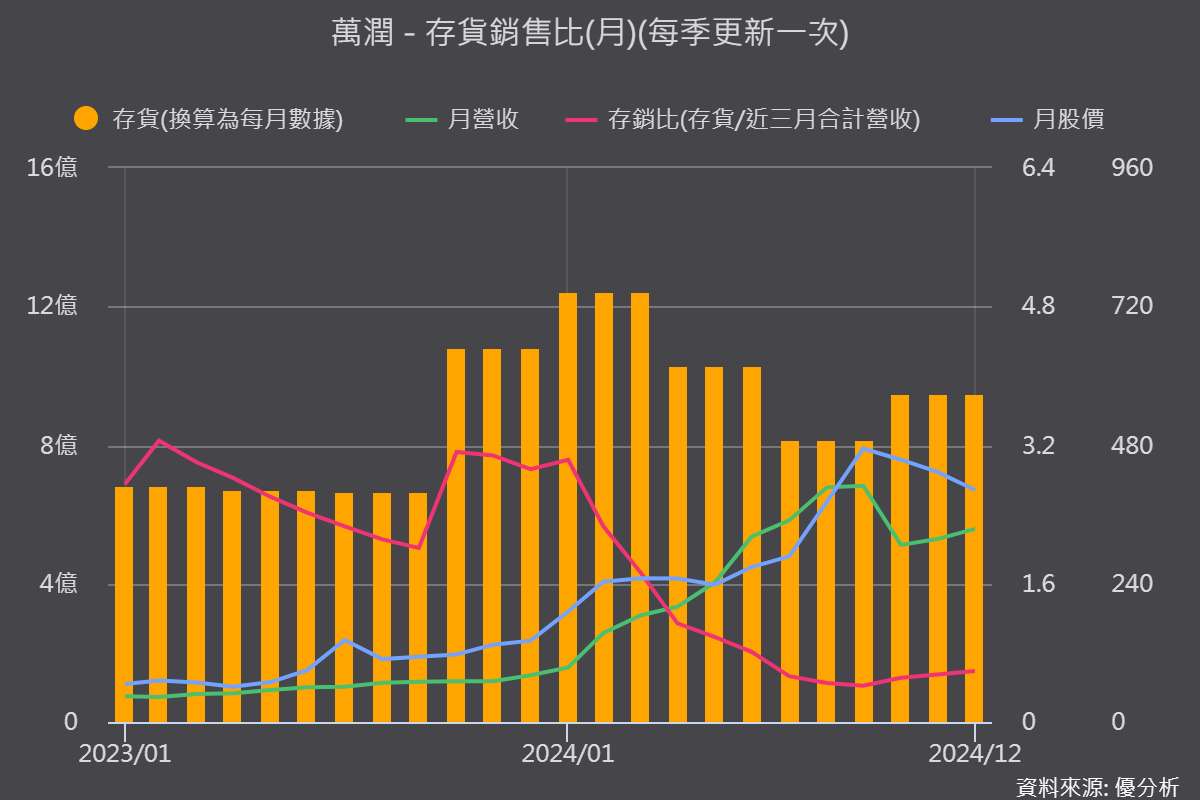
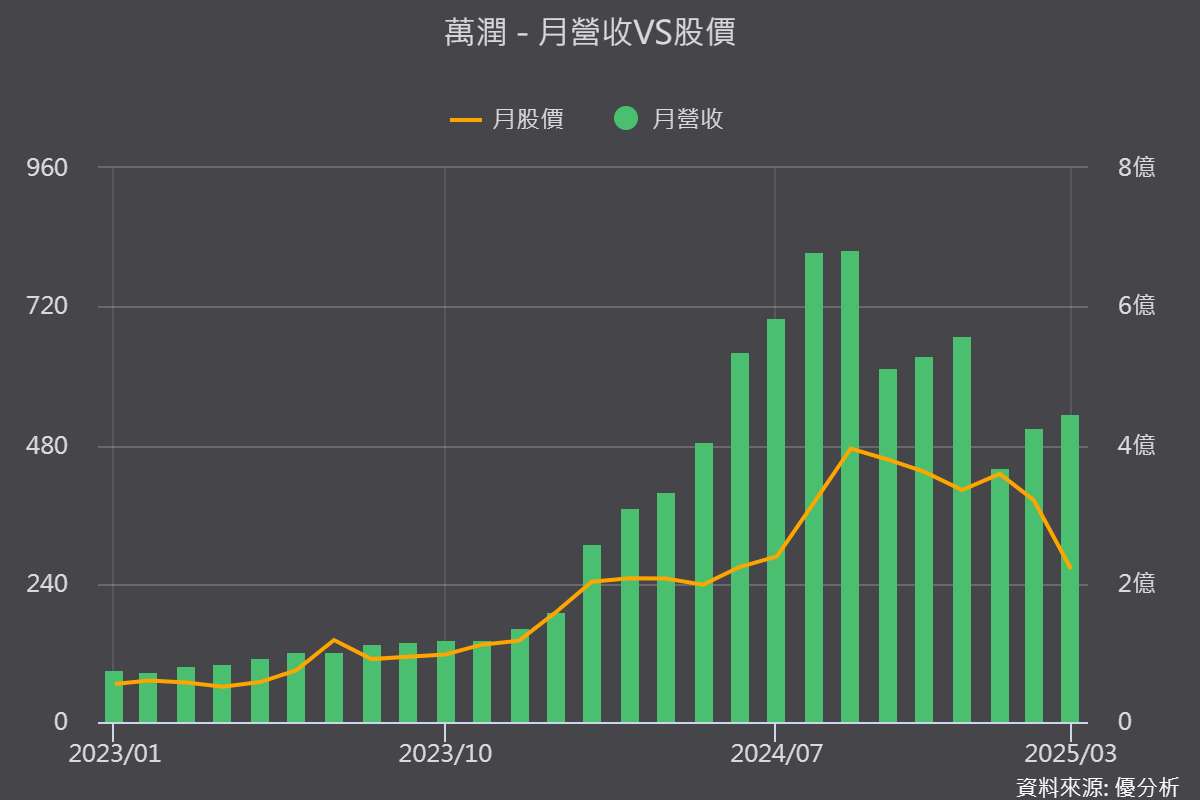
但以營收來看,這一波訂單卻要等到2024年下半年,才陸續交貨並轉換成實際的營收與獲利。中間相隔了一年多。藉由這張圖,我們可以觀察股價究竟在什麼時候開始反映這些成長。
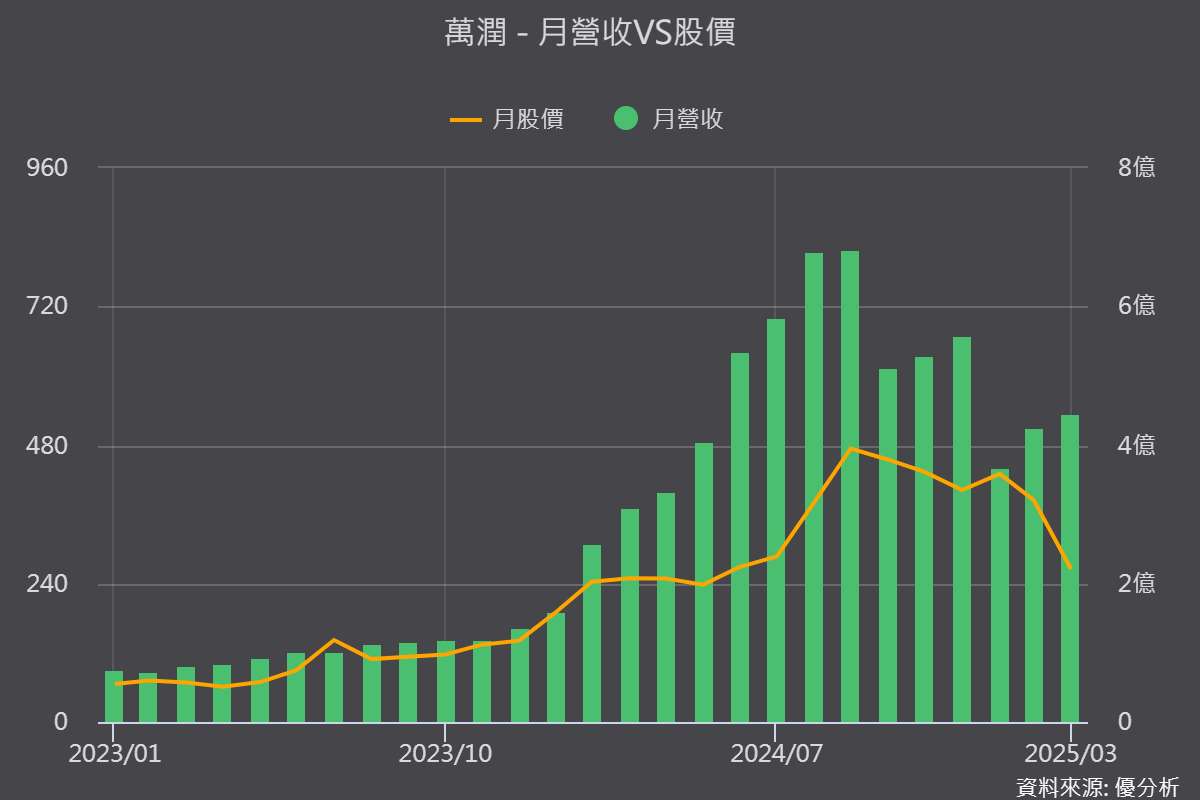
不難發現,萬潤在2023年Q2出現接單訊號之後,股價其實就已經開始大幅上漲。但真正漲幅最明顯的階段,是2024年,也就是設備即將大量交貨、營收準備快速成長的那一年。
你會發現,等到營收真正開始大幅成長時,股價雖然還在上漲,但漲勢已經明顯放慢。等到設備商進入大量交貨、營收集中認列的季度,股價反而見到高點,隨後開始反轉。
這裡還要注意一個時間差:月營收通常是在次月才公布,所以當投資人從財報數字看到營收創高時,股價可能早就提前反映了。
學到什麼操作技巧?操作週期應該與能見度相匹配
當一個產業從接單到營收實現,需要一年甚至更長的時間,我們就應該把分析時間拉長,以「年度」為單位,來提前判斷股價的循環。
為什麼呢?因為這類產業今年會認列多少營收、什麼時候認列,市場可能早在一年前,就已經從客戶的擴產計畫與設備訂單,大致推估出來了。
所以,研究這類股票時,就不能只追著月營收跑,等到營收創下歷史新高才買進。對於提前布局的投資人來說,月營收進入認列高峰,反而可能是開始尋找賣點的時候。
這也就是為什麼,我們在研究長週期產業時,一定要觀察法人對於下一年度的營收與EPS預估,以及這些預估值是否持續上修或下修。這個指標可以幫助投資人彌補很關鍵的資訊落差,如果市場上所有法人都已知道明年會有多少需求與交機量,這時候如果還用盲猜的,資訊上肯定落後市場一大截。
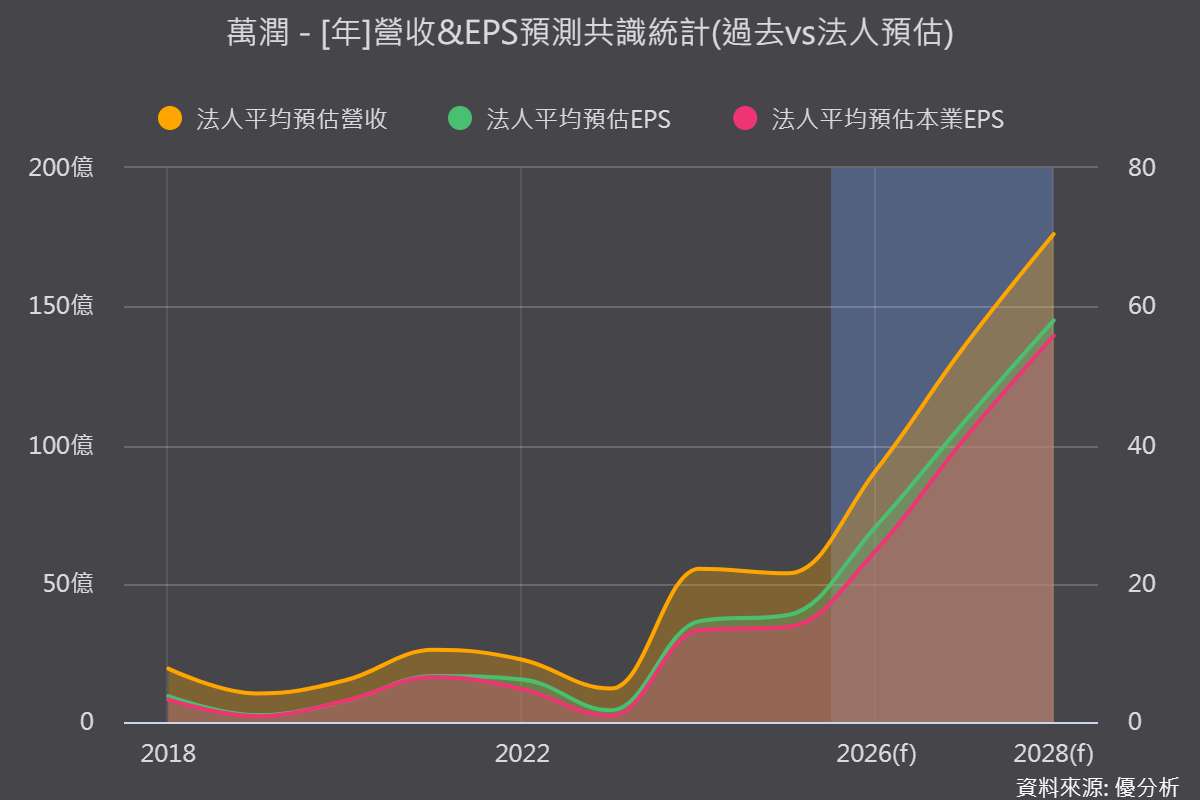
舉個例子,如果設備商在2026年接到大量訂單,但預計2027年才會集中交貨,那麼我們在2026年研究這家公司時,重點就不應該只是當月營收有沒有創高,而是明年(2027年)的營收與EPS可能成長多少,以及市場什麼時候開始反映這些成長。
同樣的道理,當2027年真的進入大量交貨期,營收開始連續創高,我們反而要把目光放到2028年。
所以,我們追蹤法人預估值是否出現上下修,目的不只是知道公司明年會賺多少,而是要觀察市場對未來獲利的看法,正在往哪個方向改變。