2026年11月11日(優分析/產業數據中心報導)⸺ 樺漢(6414-TW) 2027 年的在手訂單已超過 2,800 億元。公司表示,目前的訂單出貨比(BB ratio,當期接單金額除以出貨金額)為 1.3 至 1.35,換算下來,接單比出貨多出三成到三成五。
這批訂單有一半來自半導體建廠。公司指出,2,800 億元拆成兩軌、各佔一半:一軌是半導體廠務與智慧工廠,以下稱廠務那一軌;另一軌是工業物聯網與 AI 設備服務,以下稱本業。兩軌的訂單都排在 2027 年交付完畢。
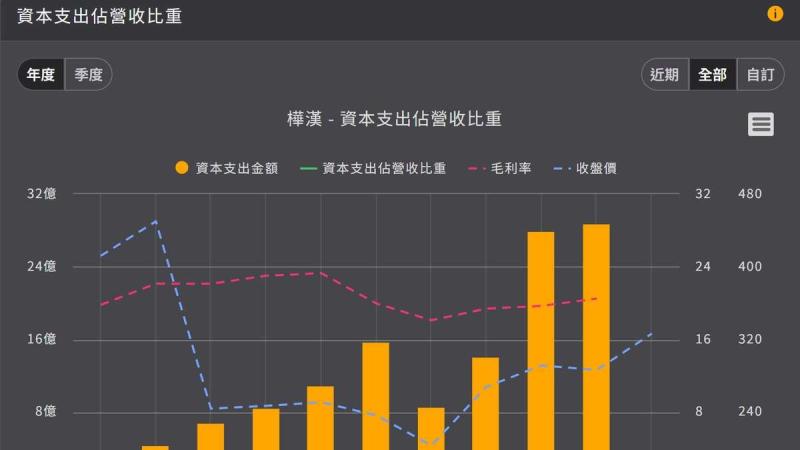
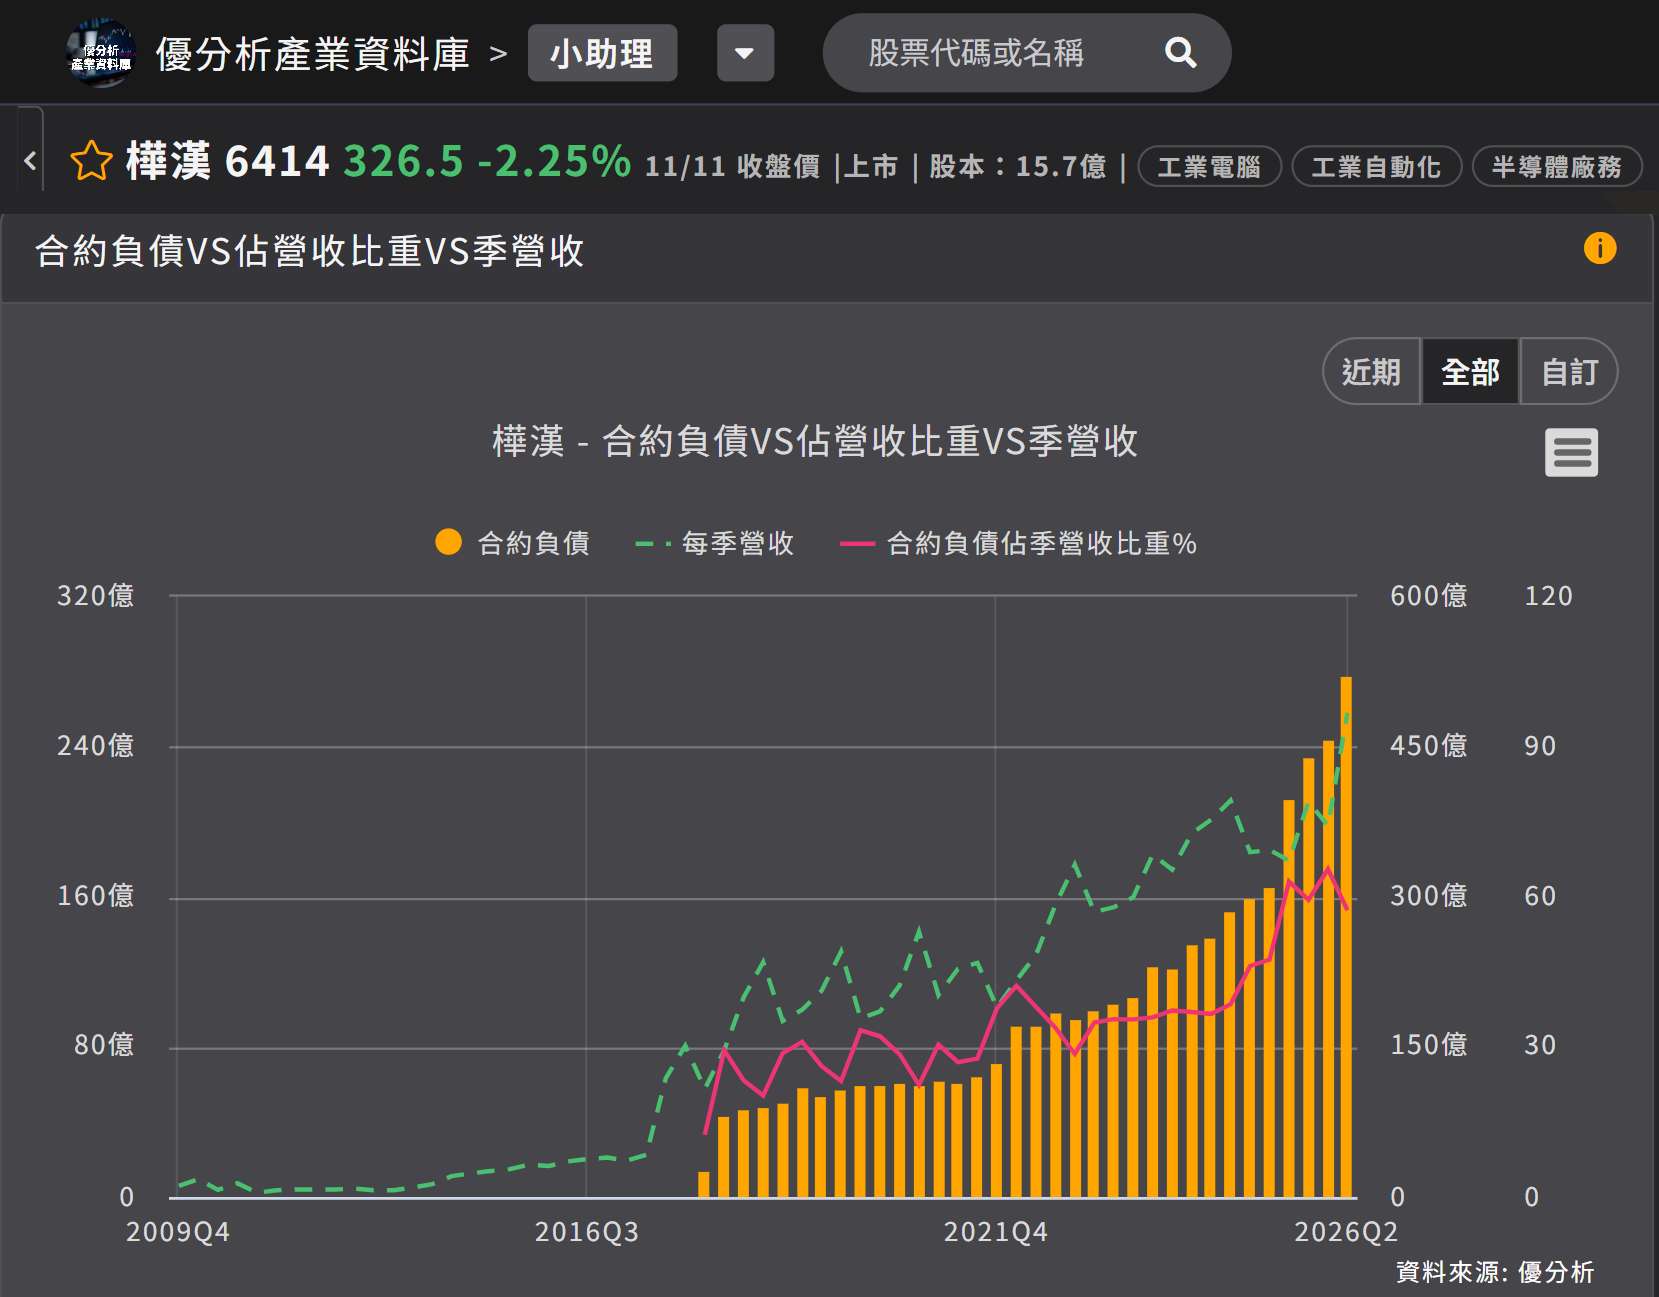
如下圖,根據優分析產業資料庫,除了在手訂單,客戶先付進來的錢也反映能見度:合約負債(客戶預收款)2026 年第 2 季達 277 億元、佔單季營收 57%,近三年大致走高。
(資料來源:優分析產業資料庫)
到了第 3 季,數字再往上走:合約負債 311 億元、佔單季營收 64%,金額是 2017 年有這個數字以來的新高。
廠務那一軌的訂單主要來自子公司帆宣(6196-TW)。帆宣做的是半導體廠務工程、無塵室與設備整合,營收跟著晶圓廠的建廠進度認列。帆宣 9 月表示在手訂單約 1,351 億元,能見度至少延伸到 2028 年;帆宣在集團合併報表內,這批訂單已算在集團的 2,800 億元裡。
台積電(2330-TW) 11 月 10 日董事會通過約 409 億美元的資本預算、約新台幣 1.3 兆元,用途包含先進封裝產能、廠房興建與廠務設施工程。其中廠房興建與廠務設施工程的預算,正是帆宣這類廠務工程公司的訂單來源。
公司表示,2026 年廠務與先前投資的 KATEK 都受到影響:KATEK 與車廠的合作停頓、部分專案取消,基期因此偏低。由於基期不同,2027 年本業的成長幅度會高於廠務。
第 3 季本業毛利率 25.1%
訂單能不能轉成獲利,關鍵在毛利率。2026 年前 3 季本業營收 766 億元、毛利 186 億元,毛利率約 24.4%,第 3 季進一步升到 25.1%。
廠務那一軌 2026 年前 3 季的平均毛利率是 13.2%,過去兩、三年都落在 9% 到 11% 之間。集團 2026 年前 3 季營收 1,340.7 億元,本業佔 57%、廠務佔 43%,加權後的毛利率為 19.6%,比 2025 年同期少 0.9 個百分點。
獲利節奏沒有變
公司維持 2026 年全年獲利上半年佔 45%、下半年佔 55% 的分布;第 4 季的實際數字與公司自己的預算相比,不會有太大差異。
法人預估 2027 年營收 2,075 億元至 2,153 億元、每股盈餘 28.5 元至 34.14 元。2026 年前 3 季累計每股盈餘 20.18 元,公司表示這大約是歷史新高。
2,800 億元訂單是集團前 3 季營收的兩倍以上,且都排在 2027 年交付,能見度已經排到那一年。要讓集團毛利率 19.6% 往上走,關鍵在佔營收 43%、毛利率只有 13.2% 的廠務那一軌;2027 年這一軌的成長幅度低於本業,改善只能靠它自己的產品組合。