2026年11月17日(優分析/產業數據中心報導)⸺ 金居(8358-TW) 第 3 季稅後淨利 6.08 億元、EPS 2.41 元,比法人共識的 2.61 元低 7.7%。營收 31.69 億元、季增 13%,第 2 季是 28.05 億元,毛利率從第 2 季的 27.4% 降到 26.7%。
如下圖,根據優分析產業資料庫,第 3 季實際 EPS 2.41 元低於法人共識的 2.61 元,落差 7.7%,2026 年第 4 季起的法人預估持續上升。
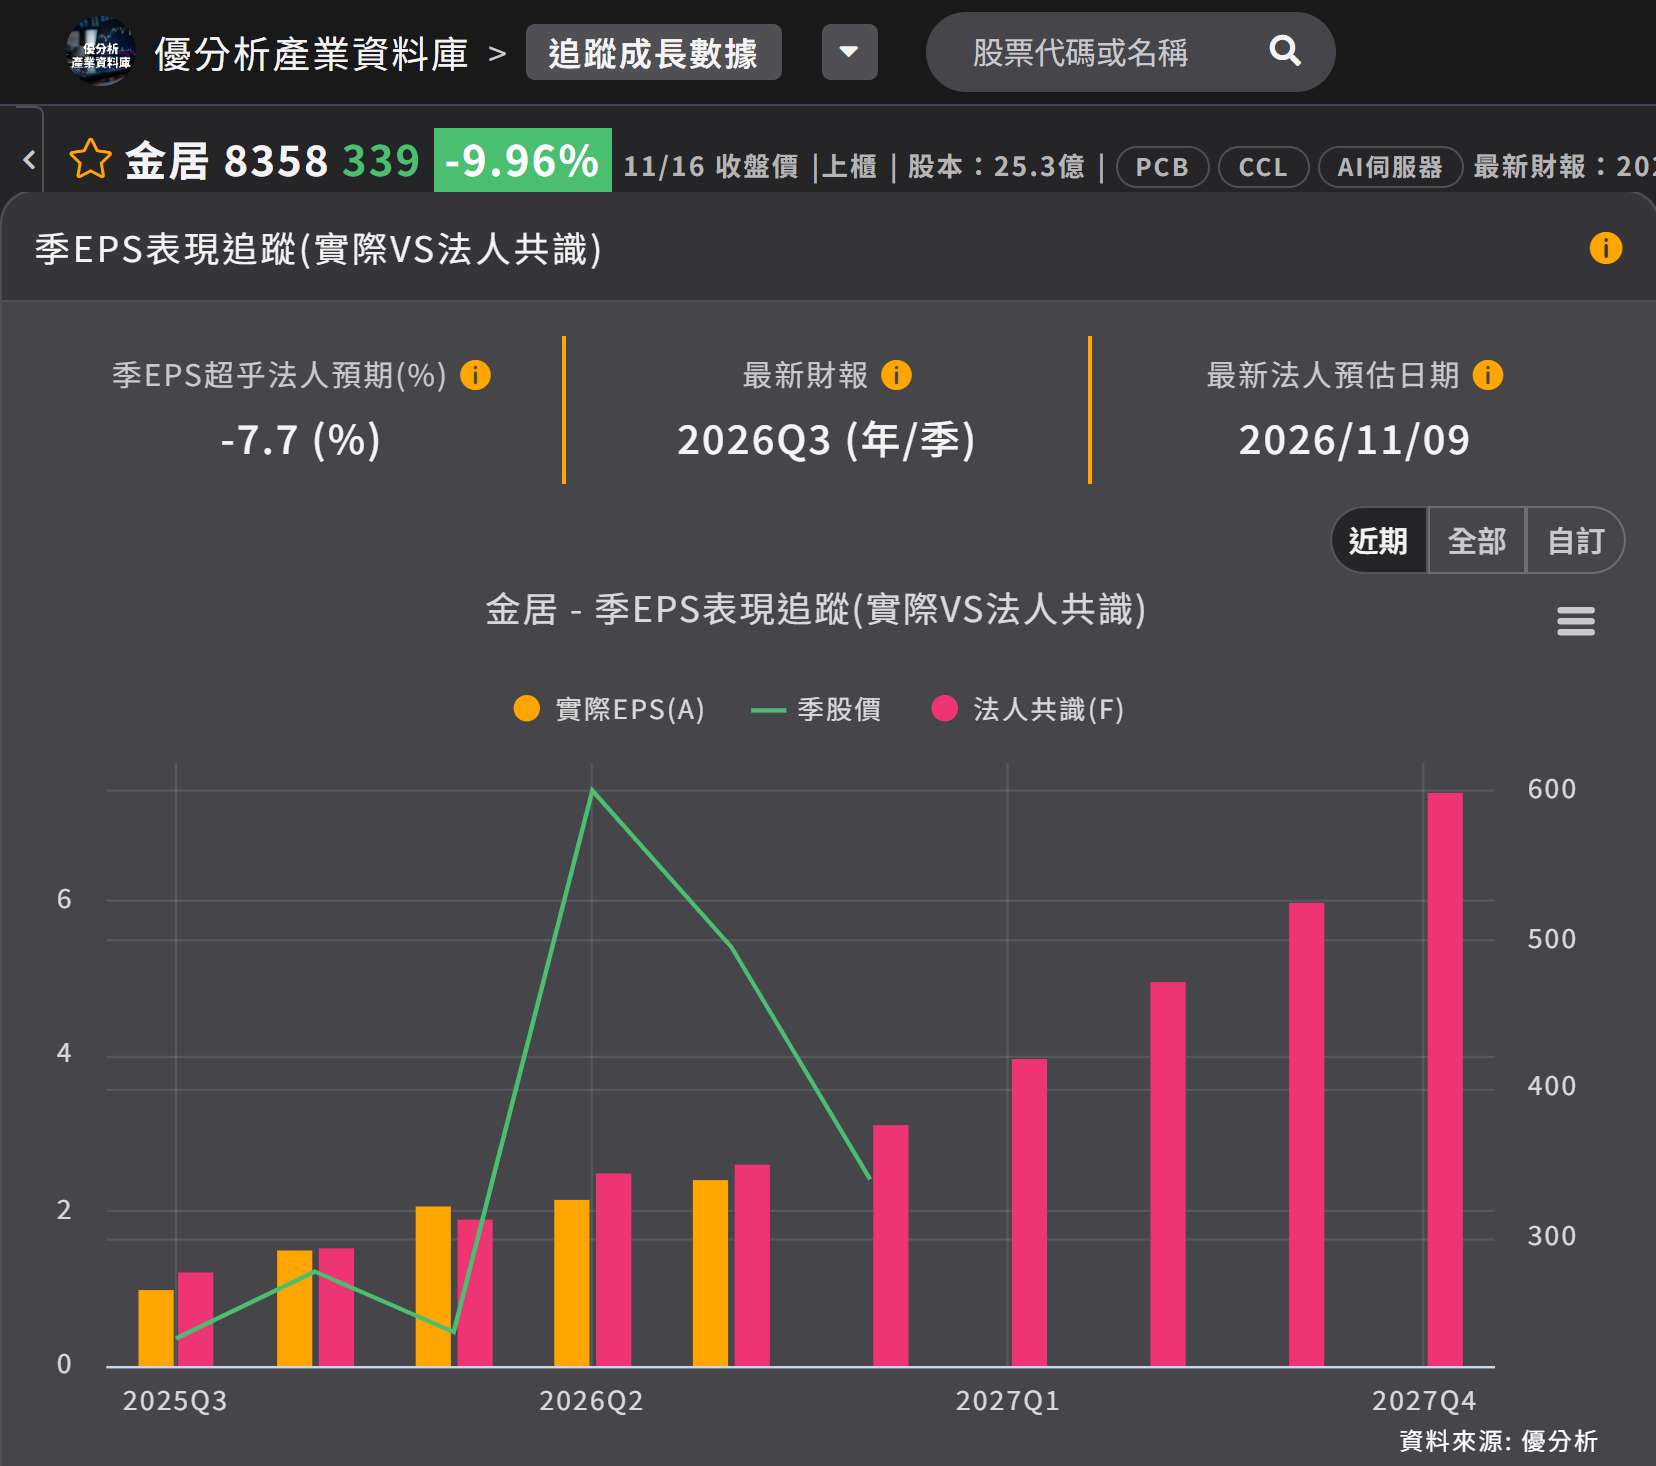
(資料來源:優分析產業資料庫)
銅箔的售價由銅價加上加工費組成,銅價上漲使營收與成本同步增加,營收增幅高於毛利額增幅,因而稀釋毛利率。售價與產品組合同時往上調整,毛利額仍增加:第 2 季 7.68 億元,第 3 季 8.47 億元。
「銅價每增加 500 美元的話,對我們的毛利率的侵蝕大概會影響到 0.5 到 0.6%」,公司表示。500 美元是以每噸計,第 3 季銅均價每噸 14,000 至 14,500 美元,比第 2 季高,售價隨之提高;毛利率較第 2 季減少 0.7 個百分點,公司表示完全由銅價造成。
銅價與加工費的拉鋸
銅價至第 4 季初仍未回落,國際銅價 2026 年 10 月 8 日每噸 14,646.5 美元,高於 6 月底的 13,375 美元,第 3 季的均價 14,000 至 14,500 美元就落在這兩個價位之間。
除了銅價,售價與產品組合也做了調整。公司表示,第 3 季的產品組合已不同於上半年,這是售價提高與毛利額增加的原因。
夏季電價讓 7 到 9 月的電費全期適用較高的費率,電費是銅箔製程的主要成本之一;公司表示,產品組合與加工費的調整抵銷了這項壓力,第 3 季的 EPS 仍優於第 2 季與第 1 季。
售價端也出現變化,市場資料顯示銅箔加工費從 2026 年 10 月起調漲,法人預估第 4 季銅箔價格季增約一成;加工費是售價中扣除銅價後,由公司與客戶議定的部分。
加工費決定毛利率往哪走
銅箔廠的毛利率部分取決於報價中的銅價:銅價上漲會稀釋毛利率,加工費調升,毛利率才會回升。第 3 季銅價與加工費均有變化,售價與組合的調整讓毛利額增加。