2026年11月17日(優分析/產業數據中心報導)⸺ 金居(8358-TW) 將 HVLP3 與 HVLP4 銅箔的產能目標訂為 2029 年底 30,000 噸,是 2027 年底 10,000 噸的 3 倍;雲林既有一廠、二廠,第三座廠(三廠)2027 年 3 月起陸續開出,馬來西亞兩座廠分別在 2028 年下半年與 2029 年開出。
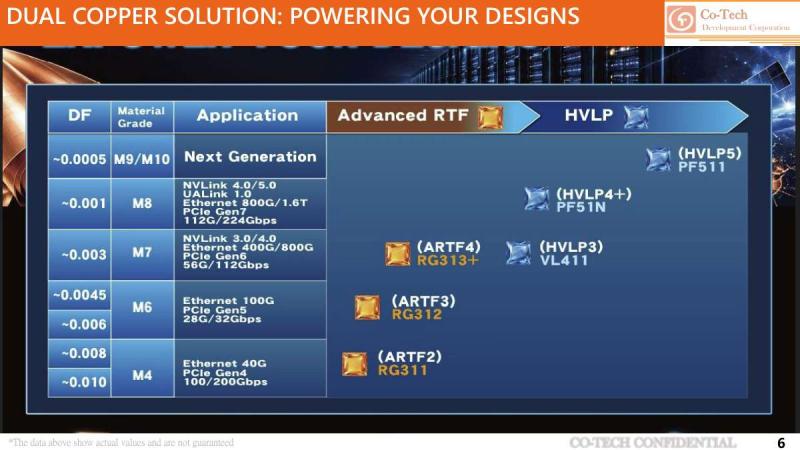
HVLP 是高頻訊號用的低粗糙度銅箔,數字愈大、表面愈平滑;RTF 是等級較低的銅箔系列,主要用在一般伺服器。
公司規劃分三年、三階段擴產。2027 年底總產能 25,000 噸,HVLP3 與 HVLP4 合計 10,000 噸,其餘 15,000 噸是 HVLP2 與 RTF3、RTF4,這些等級仍持續生產;2028 年底總產能 35,000 噸,高階佔 20,000 噸;2029 年底 45,000 噸,高階佔 30,000 噸。低階產能 15,000 噸三年維持不變,新增產能全數集中於高階產品。
三廠先開,馬來西亞接棒
三廠為新建廠區,2027 年 3 月起產能陸續開出,至 2027 年底將總產能提高至 25,000 噸。公司已停止生產較早世代的 RTF 與 HTE,停產作業歷時一年多。
公司已購得馬來西亞 25 英畝土地,規劃兩座廠。第一座 2028 年下半年陸續開出,將總產能從 2027 年底的 25,000 噸提高至 2028 年底的 35,000 噸;第二座 2029 年開出,再提高至 45,000 噸。
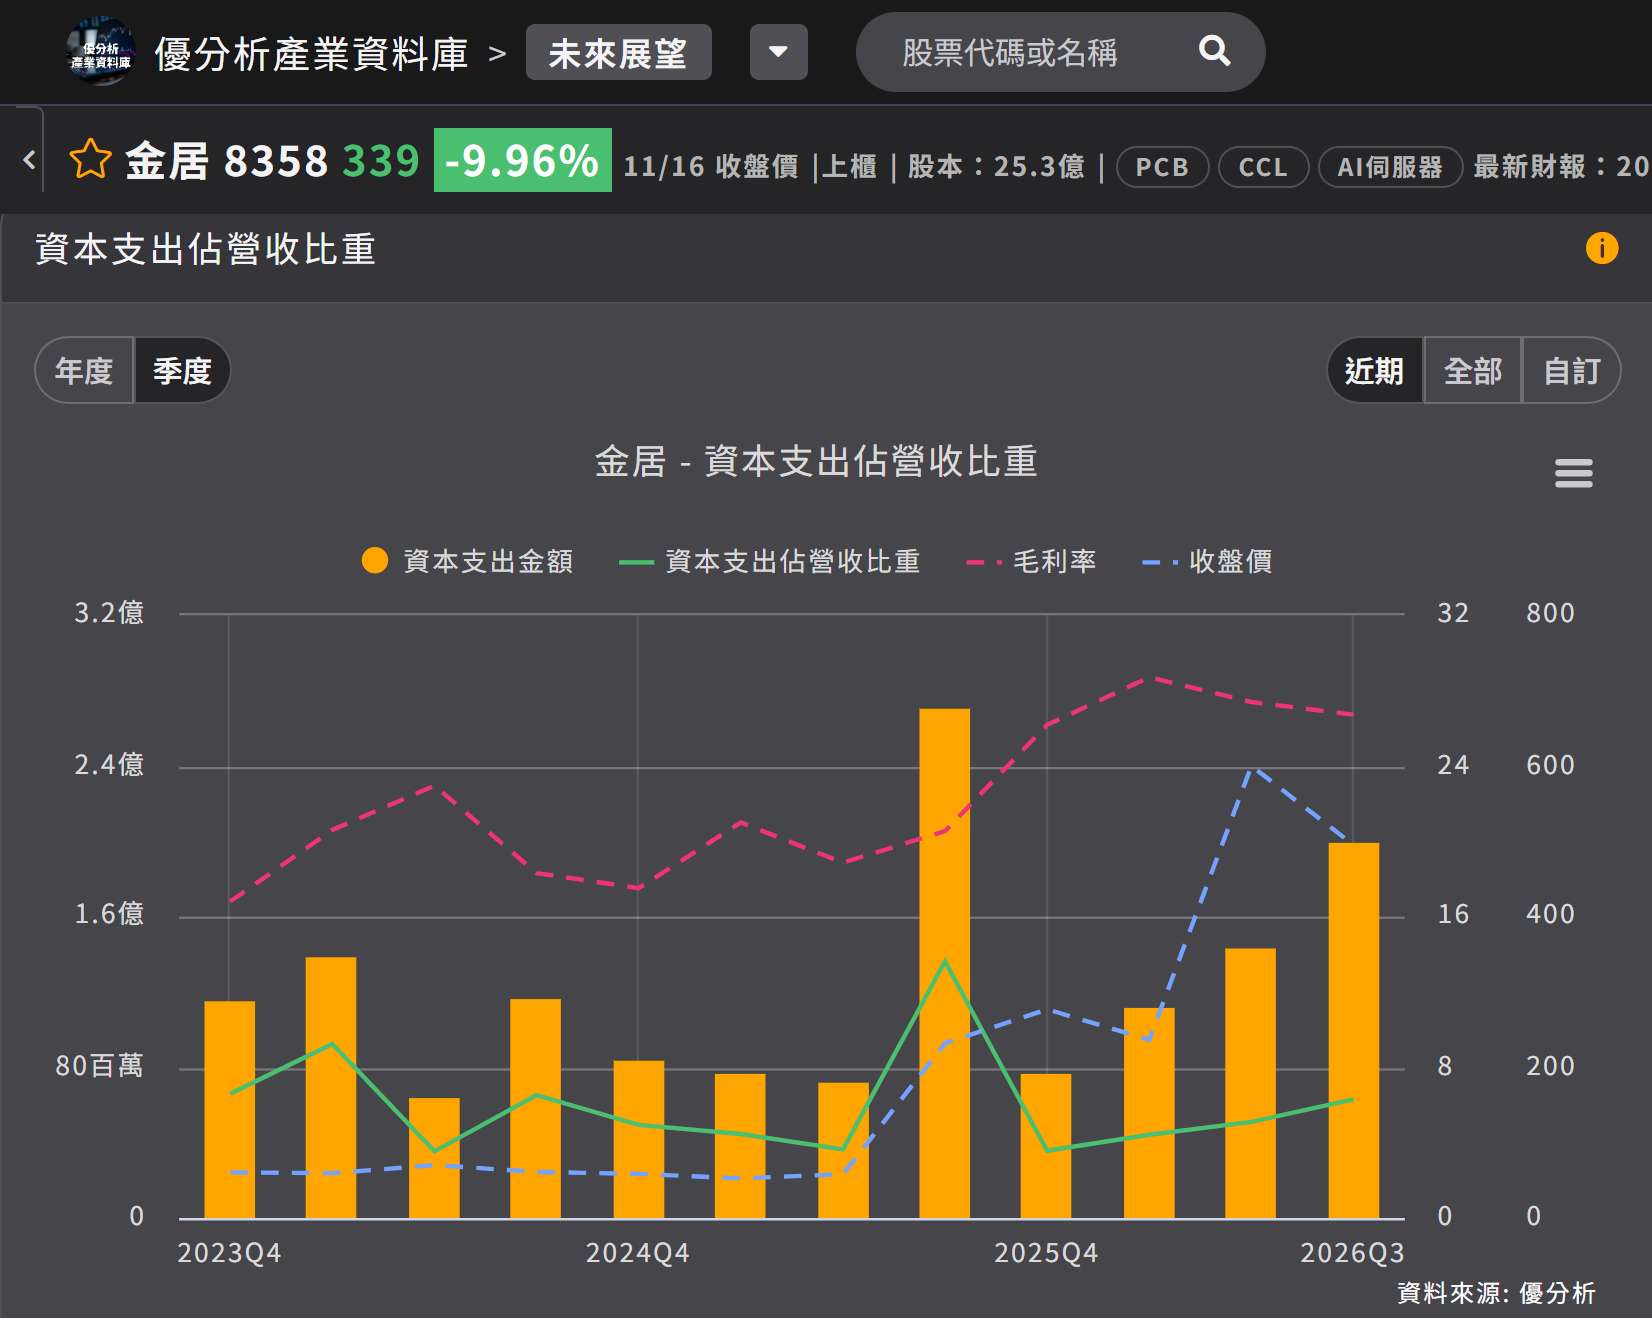
擴產支出已開始投入,2026 年第 3 季的資本支出是 2026 年以來單季最高。
如下圖,根據優分析產業資料庫,資本支出佔營收比重從 2026 年第 1 季起逐季上升,單季金額也逐季增加。
(資料來源:優分析產業資料庫)
2025 年第 3 季的資本支出金額與佔營收比重為這段期間最高,2026 年任何一季的單季支出與佔營收比重均低於該季。產能要等到三廠 2027 年 3 月開出、馬來西亞兩座廠 2028 與 2029 年接棒之後才全部到位。
缺口是擴產的理由
市場研究機構 Prismark 估計,全球 HVLP4 的需求到 2030 年將達每月 7,200 噸;2026 到 2027 年,全球 HVLP4 的供給只能滿足同期需求的 69.7% 到 70%,相當於仍有三成缺口。
同一份資料估計 AI 市場 2025 到 2030 年複合成長 30%,雲端服務業者每季資本支出從 2025 年的平均 940 億美元,升到 2026 年上半年平均每季 1,400 億美元。
同業也提出大規模擴產計畫。三井金屬 2026 年 11 月 10 日宣布在馬來西亞興建新銅箔廠、投資約 1,900 億日圓,古河電工同一天宣布台日兩地增產。
業界推估,新增產能要轉為實際出貨,高精度表面處理設備交期 18 至 24 個月,新供應商從製程突破到完成客戶驗證還要 2 至 3 年。
速度決定訂單
公司對 2028 到 2030 年的判斷仍是供不應求。公司表示,晶圓代工的製程已推進至 3 奈米、2 奈米,IC 設計公司不會回頭用 5 奈米、7 奈米做 AI 晶片;晶片速度提升,電路板的訊號損耗便須透過更平滑的銅箔降低。
「HVLP4 已經變成標配了」,公司表示,2026 年是 M8 材料的主流年,2027 年推進到 M9,M10 還在測試評估。M8、M9 是銅箔基板的材料等級,數字愈大、對訊號損耗的要求愈嚴,HVLP4 對應 M8、HVLP5 對應 M9。
新產能須通過客戶驗證才能形成供給,金居與同業皆然。三井、古河的新產線,以及金居三廠與馬來西亞兩座廠,均須完成驗證;在通過驗證之前,這些產能仍不能計入供給。