2026年11月17日(優分析/產業數據中心報導)⸺ 一家重要客戶向金居(8358-TW) 提出的需求預測已延伸至 2030 年之後,雙方正洽談 5 年長約,目前尚未簽訂;公司計劃在 2027 年底到 2029 年底之間,將總產能從 25,000 噸提高至 45,000 噸,依據正是這類長期需求。
銅箔過去幾十年是標準品。公司回顧,這個產業每 10 年大約僅有 1 到 2 年賺錢,8 到 9 年虧錢;缺貨時業者競相擴建,擴建完成後供過於求,價格隨之下跌,循環一再重演。
這次的差別在於客戶先鎖量、供應商才動土。銅箔的新產能從建廠到可以出貨要好幾年,客戶提前提出 2030 年之後的需求,供應商才有依據安排產能建置時程。
下游也出現以長約預訂產能的趨勢。銅箔基板廠台光電(2383-TW) 2026 年 10 月 29 日法說會指出,第 3 季產能利用率維持 100%。客戶原本沒有要求簽長約,近期則紛紛提出要求,長約一般至少 3 年,公司規劃至 2028 年的產能已被長約全數預訂。
需求從 GPU 換手到 ASIC
公司表示,Google 的 TPU v8、AWS 的 Trainium 3.0 等自研晶片正在放量,Meta、Microsoft 與 xAI 也在加碼。
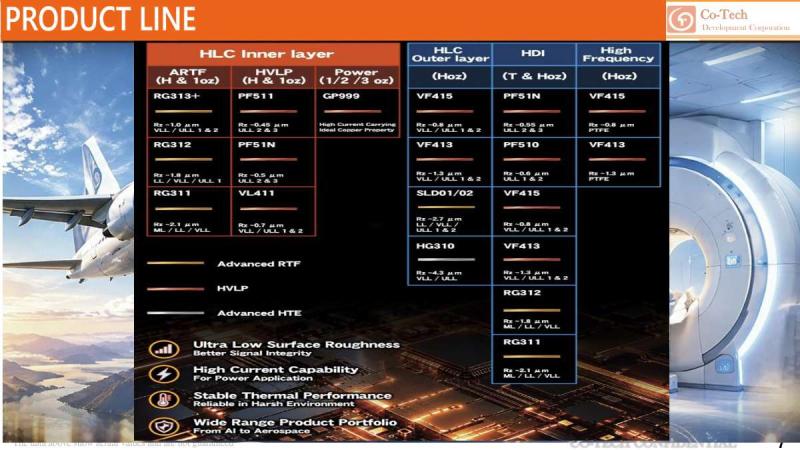
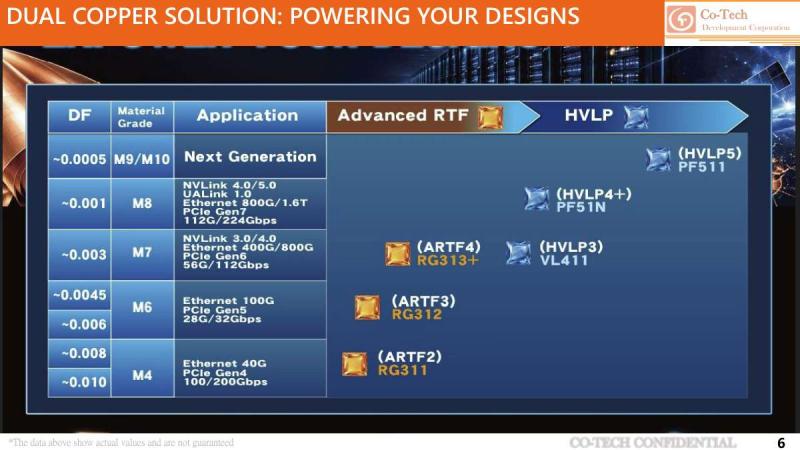
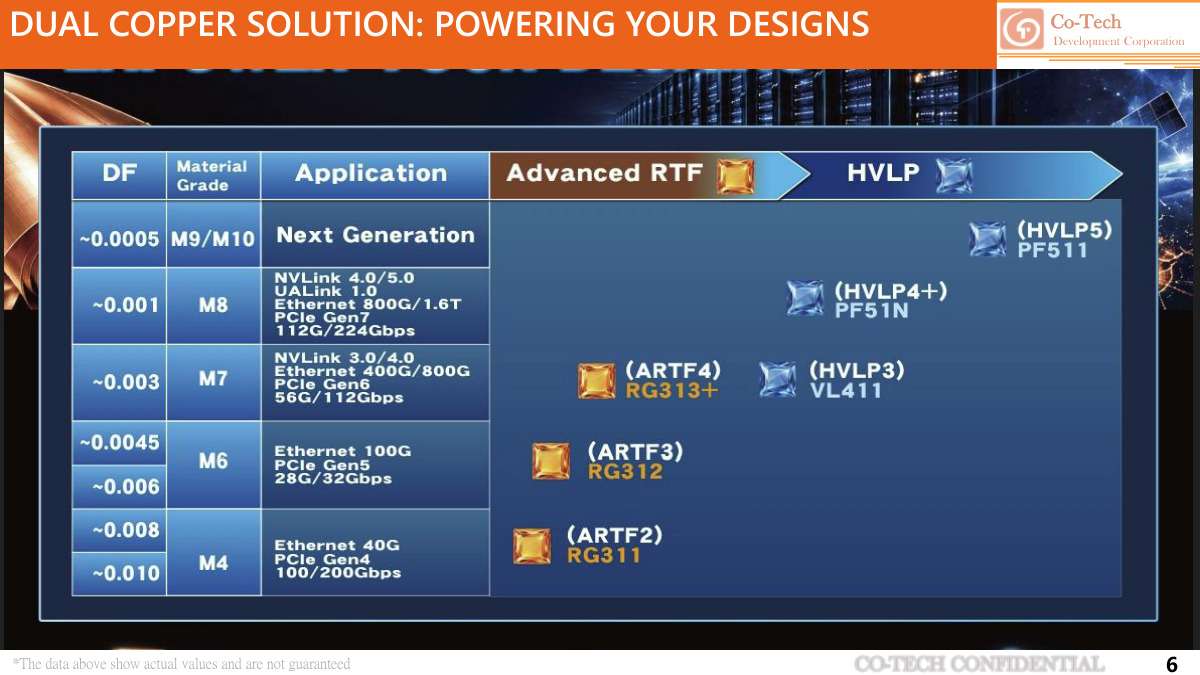
公司認為,即使 NVIDIA 的部署放緩,市場會轉向 ASIC 陣營。M8 是銅箔基板的材料等級,數字愈大、對訊號損耗的要求愈嚴,HVLP4 在 M8 等級已是標準配備,ASIC 平台用的是同一級銅箔,需求來源轉移,用量不會消失。
如下圖,根據優分析產業資料庫,法人對金居 2029 年的營收預估是 519.47 億元,是 2026 年 119.74 億元的 4.3 倍;2029 年的數字僅由一家法人提出,兩者均為預估,並非實績。
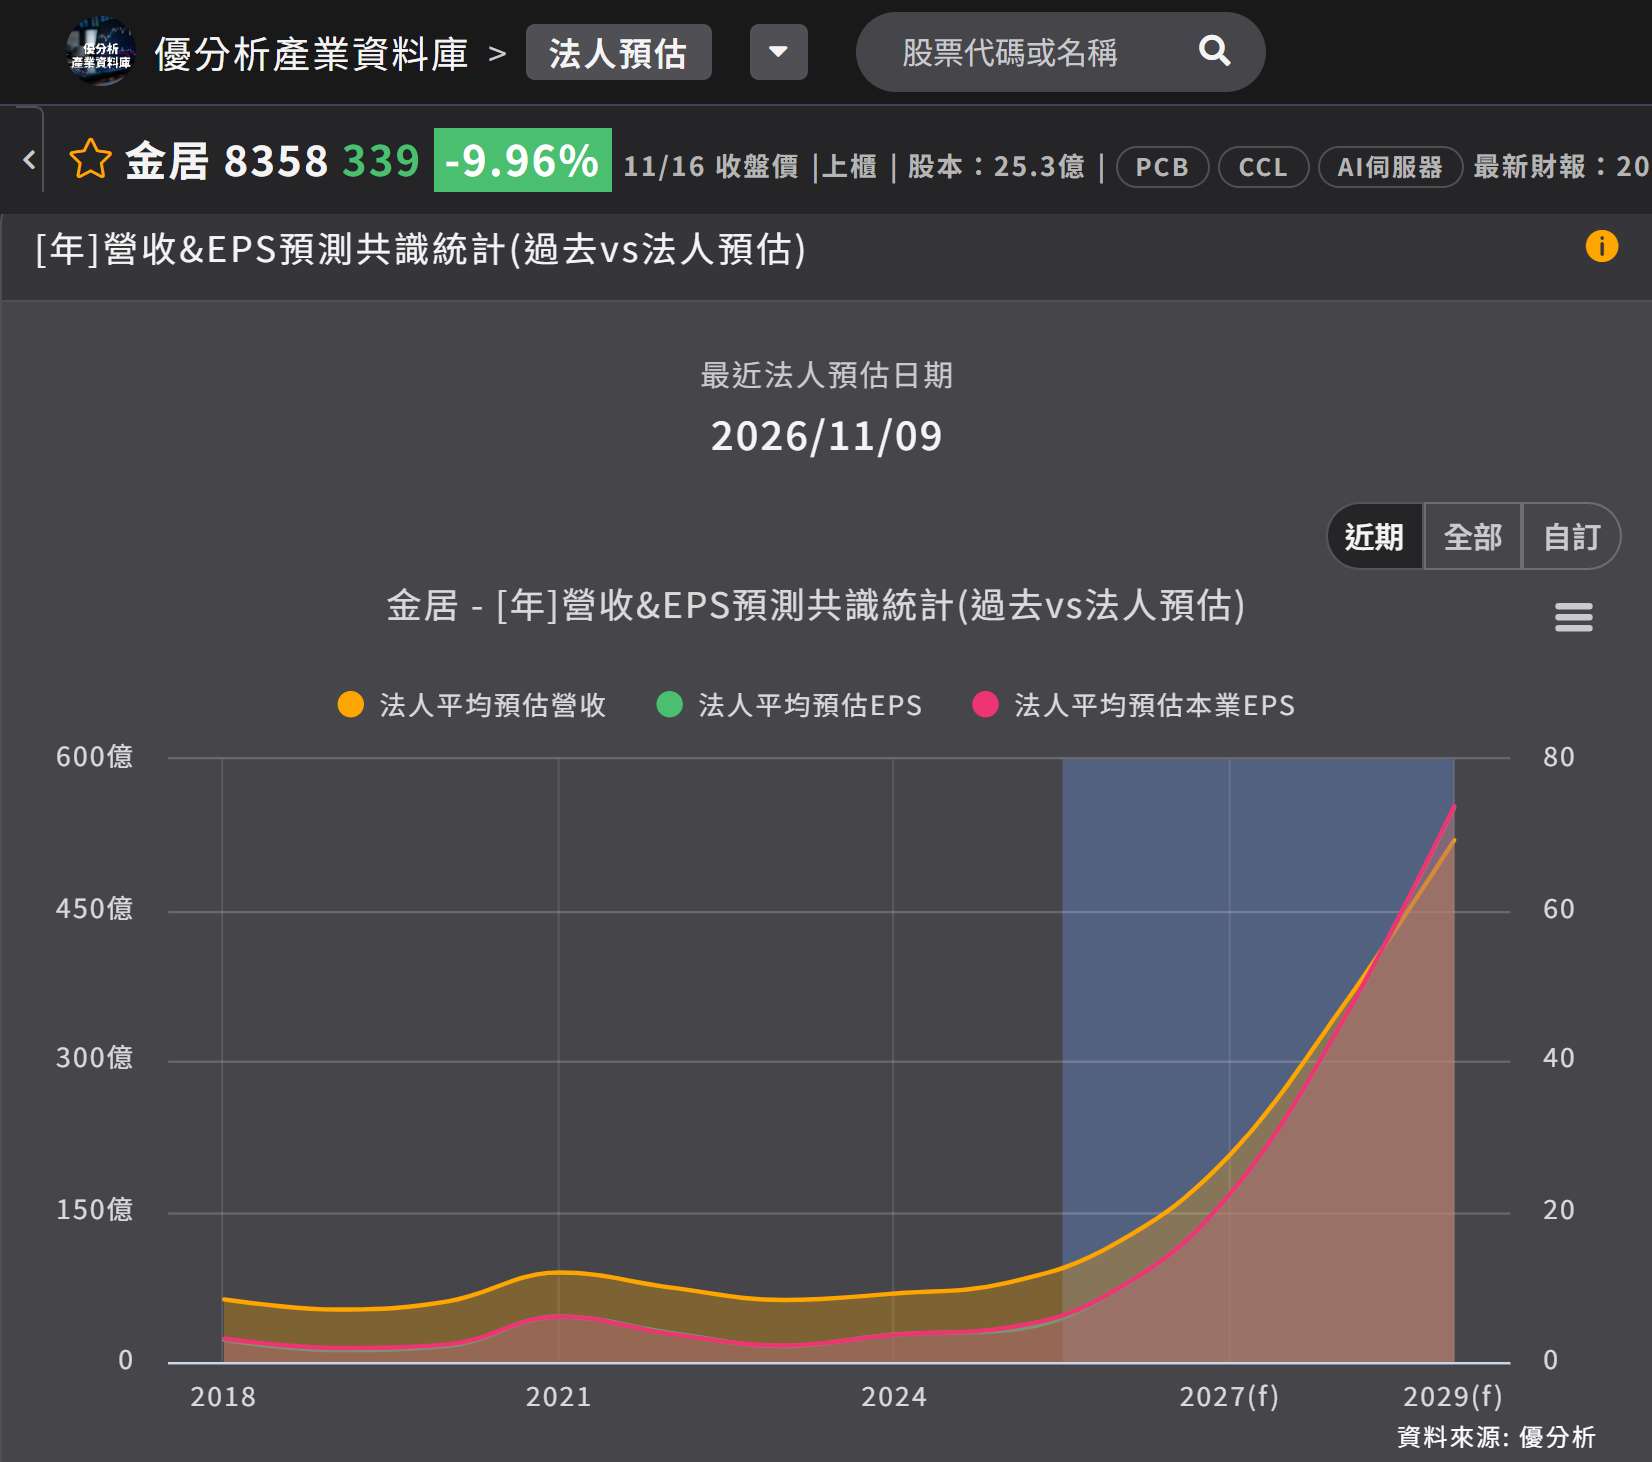
(資料來源:優分析產業資料庫)
公司也明確說明材料世代的推進時程:M8 在 2026 年成為主流,2027 年推進到 M9,M10 還在測試與評估。ASIC 客戶採用新材料的時間比 NVIDIA 晚一年到一年半,M9 將在 2027 年放量。
長約把循環往後推
過去銅箔廠只能依景氣循環決定產能投資;如今客戶願意先以長約承諾採購量,供應商才願意安排設備。
金居規劃的產能須至 2029 年底才會全數到位,公司判斷,2028 到 2030 年市場仍將供不應求。