2026年11月16日(優分析/產業數據中心報導)⸺ 網家 2026 年第 3 季預期信用減損損失 2.09 億元、年增 56.0%,這筆金額為預先提列的呆帳費用,並非已打銷金額。同期金融科技部門營業利益 2.39 億元,集團獲利幾乎全數來自該部門,這筆提列相當於該部門營業利益的大部分。
公司表示,預期信用減損占集團整體應收帳款的比重持續維持在 3 到 4%,逾期 180 天以上的帳款占整體應收帳款比重小於 1%;先買後付(BNPL)每筆金額介於 3 到 5 萬元,分期以 12 到 18 期為大宗,公司表示「一個月其實只是負擔幾千塊的金額」。分期金額小、筆數多,公司表示客群相當分散。
三個分母三種結論
集團整體應收帳款 49.75 億元中,金融科技部門應收帳款為 45.89 億元;前者包含 B2C 應收帳款,後者僅計入已貸出款項。以 2.09 億元為分子:除以集團整體應收帳款是 4.2%,比公司表示的 3 到 4% 略高;除以金融科技部門應收帳款是 4.6%;若加計長期應收款 17.17 億元(分期超過一年才收回的部分),以合計 63.06 億元計算則為 3.3%;除以第 3 季金融科技營收 9.14 億元是 22.9%。
國際同業採用的分母與網家不同,瑞典先買後付業者 Klarna 2026 年第 2 季信用損失提列占 GMV(交易總額)的 0.52%;日本先買後付業者 atone 的母公司網路保護控股(ネットプロテクションズ HD,7383)揭露的未払率,為交易額中超過 18 個月未付的金額占比。兩家的分母均非應收帳款,數字無法直接比較。
毛利率被金融科技拉高
如下圖,根據優分析產業資料庫,合併毛利率在 2025 年第 4 季轉折向上,連 2 季走高到 15.73%,圖只到 2026 年第 2 季。
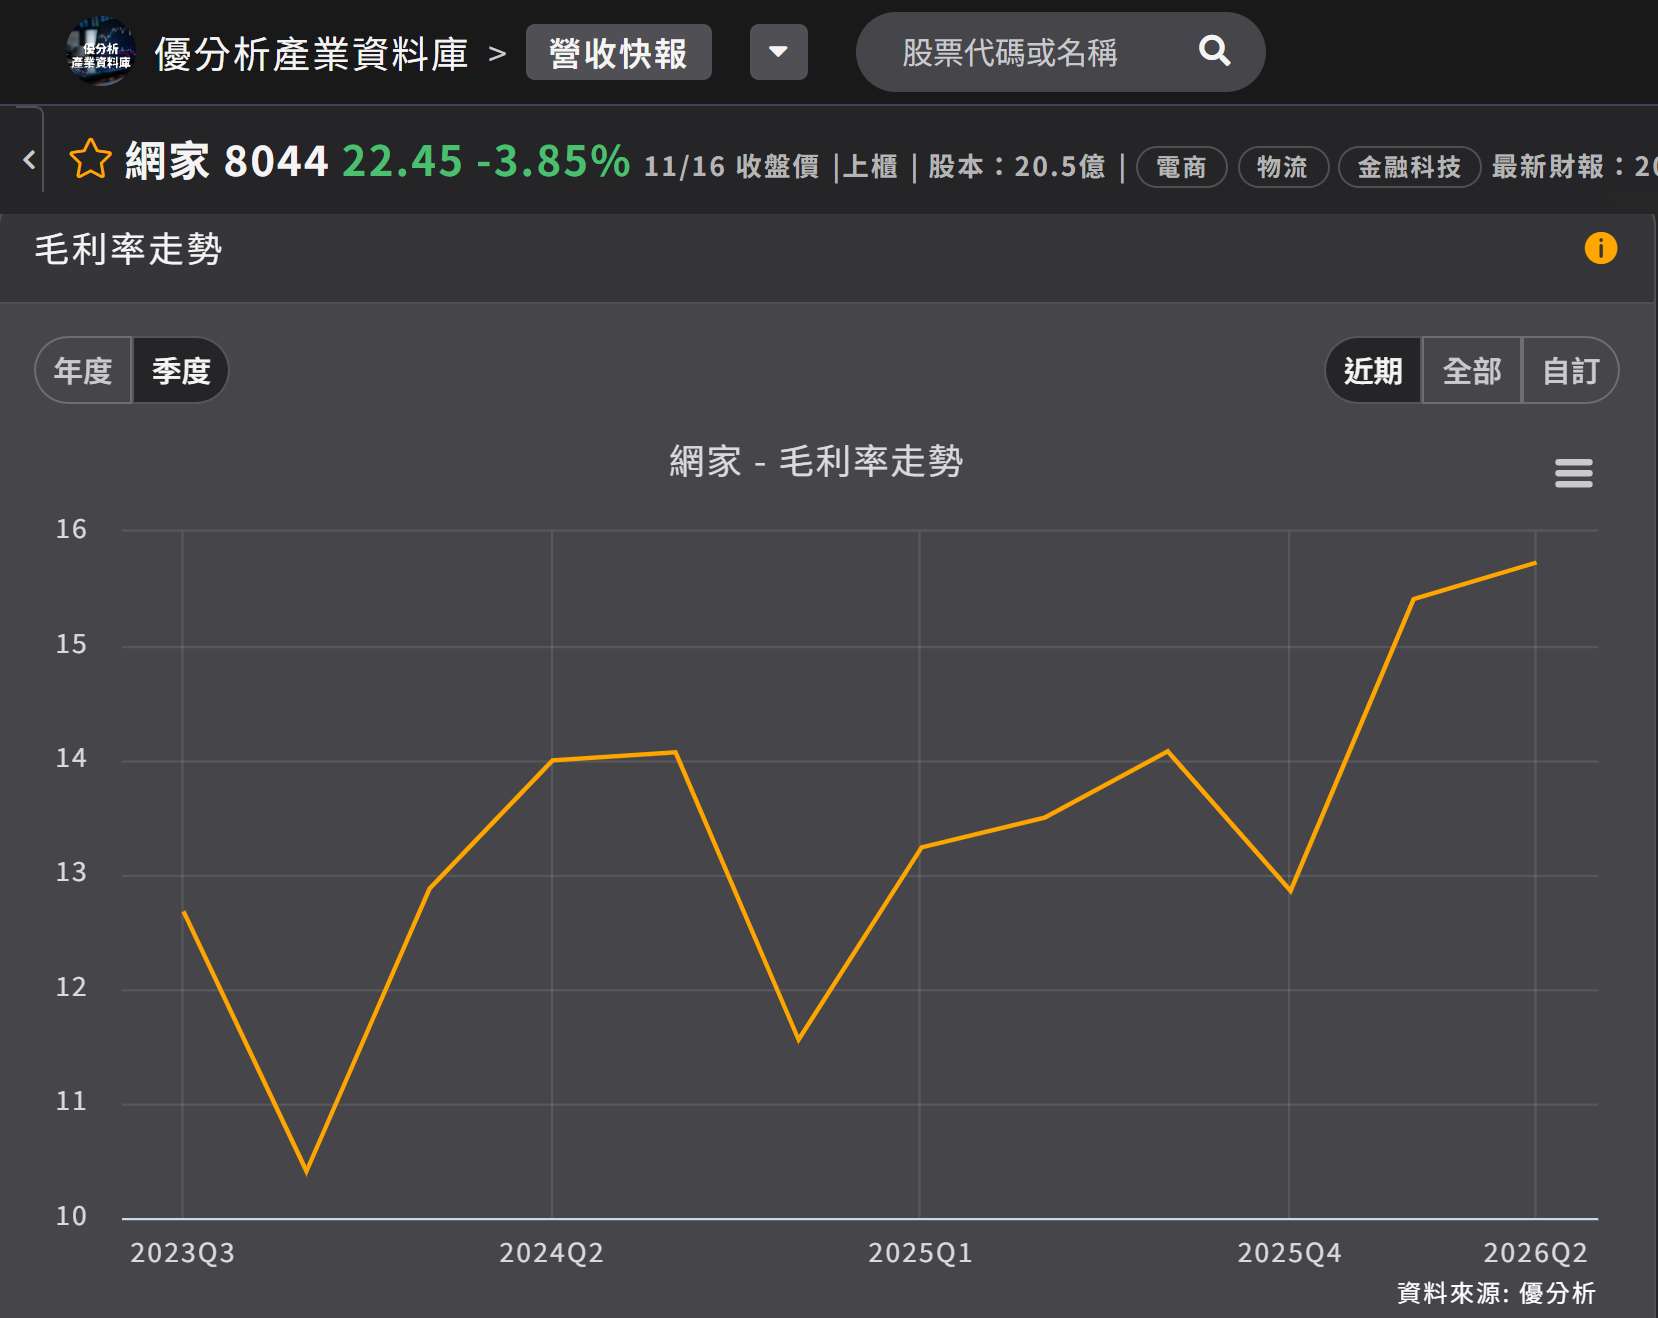
(資料來源:優分析產業資料庫)
毛利率走勢與營收結構有關,公司指出,第 3 季毛利率 17.1% 來自毛利較高的金融科技部門營收成長與 B2C 本業的毛利改善;金融科技部門第 3 季營收年增 54.7%,該部門在集團營收中的比重提高,並同步擴大資產負債表規模:金融科技部門應收帳款年增 10.77 億元,短期借款 42.64 億元、年增 12.87 億元,借款增加金額高於應收帳款、增速也較快,公司表示是為因應金融科技營運資金與第 4 季備貨需求;前 3 季合併營業活動現金流為負 2.14 億元。
提列金額與業務規模同步擴大,資產品質須從提列與逾期比率觀察。公司所稱的 3 到 4%,以整體應收帳款為分母;若改以金融科技部門應收帳款加長期應收款的 63.06 億元為分母,同一筆提列的占比為 3.3%。若以第 3 季金融科技營收為分母,占比則為 22.9%,兩者相差近 7 倍,分母的選擇左右了對提列負擔輕重的判讀。